
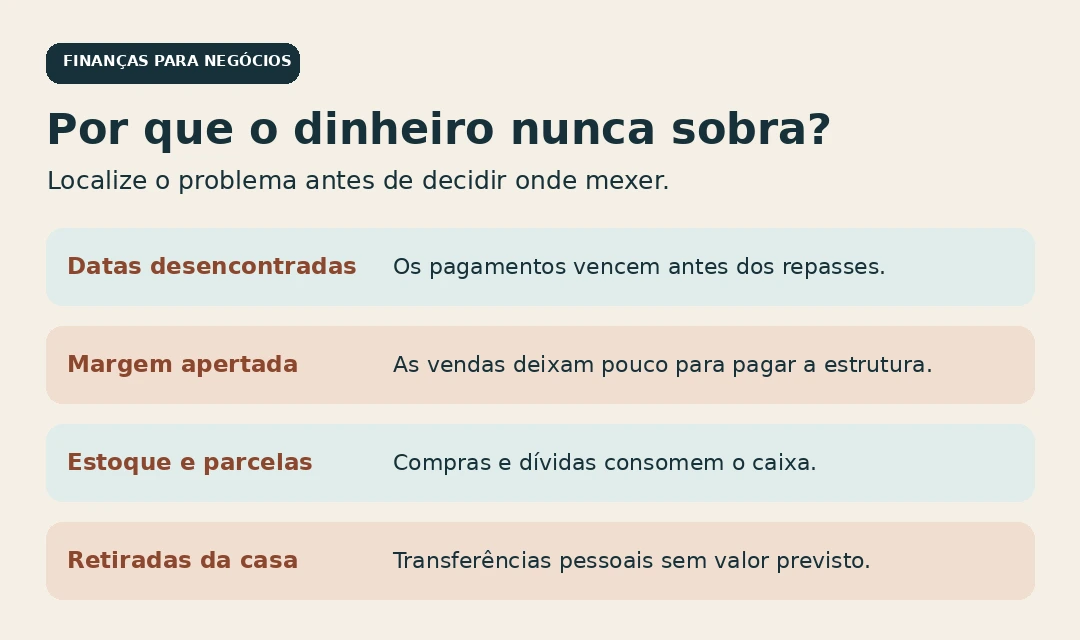
O cliente pagou na segunda. Na terça, saíram duas parcelas, o fornecedor e uma transferência para as despesas da casa. Na sexta, o aplicativo do banco mostrou um saldo baixo, embora a semana tenha sido boa de vendas. Quando essa história se repete, a organização financeira quando o dinheiro nunca sobra começa por descobrir qual parte da operação está consumindo o caixa e em que data isso acontece.
O primeiro passo é listar o dinheiro disponível hoje e projetar, por data, o que deve entrar e sair nas próximas quatro semanas. Em seguida, confira quanto as vendas deixam depois dos custos diretamente ligados a elas. Essas duas contas respondem a perguntas diferentes. A primeira mostra quando pode faltar dinheiro para pagar uma obrigação. A segunda ajuda a entender se a operação gera o suficiente para manter a estrutura e remunerar quem trabalha nela.
Uma prestadora de serviços que recebe depois de entregar enfrenta um problema diferente de uma loja que vende bastante com desconto e ganha pouco por pedido. A organização do caixa precisa levar essa diferença em conta. Este guia traz um exemplo completo, opções para investigar o problema e um roteiro de revisão que cabe na rotina de um negócio pequeno.
Descubra por que o dinheiro nunca sobra
Comece pelos últimos dois ou três meses e procure a repetição. O saldo caiu sempre nos dias de pagar fornecedores? O limite da conta foi usado mesmo nos dias em que as vendas receberam repasse? As retiradas para a casa aumentaram nas semanas de maior faturamento? Cada resposta aponta para um lugar diferente da operação. Se os dados estão espalhados, faça primeiro um recorte de trinta dias e amplie a análise quando o controle estiver mais organizado.
Você paga antes de receber
Uma empresa compra insumos, paga parte da execução e só recebe o valor final quando o cliente aprova a entrega. Uma loja repõe produtos e recebe pelas vendas depois que a plataforma processa a liberação. Em ambos os casos, alguém financia o intervalo. Use as datas efetivas do pagamento ao fornecedor e do crédito ao negócio para medir a diferença. O guia de gestão financeira do Sebrae explica que prazos de estoque, recebimento e pagamento interferem na necessidade de capital de giro.
Para ilustrar, uma loja paga R$ 2.000 pela reposição de mercadoria no dia 5 e estima que o dinheiro das vendas estará disponível no dia 25. O intervalo é de vinte dias. Durante esse tempo, o negócio precisa ter dinheiro para cobrir a reposição e as outras obrigações que vencerem. Se a mercadoria levar mais tempo para vender, o intervalo também aumenta. A data que importa para pagar a próxima conta é a de disponibilidade do dinheiro.
As vendas deixam pouca margem
Se o preço mal cobre custo de mercadoria, taxa da plataforma, embalagem e frete subsidiado pela empresa, crescer em número de pedidos pode exigir mais dinheiro e deixar uma contribuição pequena. Abra as últimas vendas e confira os valores reais. Um anúncio pode gerar pedidos com desconto cujo resultado difere bastante da venda pelo preço cheio. Em serviços, olhe para terceiros, deslocamentos e horas de execução que ficaram fora do orçamento inicial.
Observe também se uma parte relevante das vendas vem de produtos, contratos ou canais com margens muito diferentes. O caixa da semana junta tudo, mas a decisão pode exigir olhar por item. Se um contrato ocupa muitos dias da equipe e costuma ter retrabalho, separar suas receitas e seus custos ajuda a decidir o que precisa mudar no escopo, no processo ou no próximo orçamento.
Estoque, parcelas e retiradas ocupam o saldo
O dinheiro que virou estoque só volta ao caixa à medida que os produtos são vendidos e recebidos. Já a parcela de uma dívida vence no calendário combinado, mesmo quando as vendas caem. E as transferências para a casa também reduzem o saldo à disposição do negócio. Registre cada movimento de acordo com a sua natureza. Uma compra de mercadoria para revender, uma parcela de financiamento e uma retirada pessoal pedem análises diferentes.
Separe o caixa do negócio das contas da casa
Se você usa a mesma conta para receber clientes, pagar fornecedor e comprar no supermercado, comece marcando cada lançamento como pessoal ou empresarial. Escolha uma data de corte para aplicar o novo controle e volte ao histórico apenas quando precisar esclarecer os números. A partir da data escolhida, registre compras da empresa no controle do negócio e despesas domésticas no orçamento pessoal. Se houve uma transferência entre os dois, anote o motivo e o valor.
Ter contas separadas, quando viável, simplifica a conferência. O principal ganho é saber o que a empresa recebe, quanto gasta e quanto transfere para a família. O Sebrae explica como separar as contas pessoais e empresariais para entender melhor o resultado do negócio. Se houver dúvidas sobre a classificação formal de retiradas, aportes ou remuneração de sócios, leve esses movimentos à contabilidade.
Para montar a previsão, anote quanto a casa precisa receber e quando. Depois, compare esse valor com a capacidade do negócio nos meses recentes. Se a família precisa de R$ 3.000 e a operação consegue sustentar R$ 2.400 naquele momento, existe uma diferença de R$ 600 que precisa aparecer nos dois controles. No caixa da empresa, indique o que cabe transferir. No orçamento pessoal, indique o que ainda precisa ser resolvido. A diferença continua existindo mesmo quando cada despesa pessoal é paga diretamente pela conta da empresa.
Quem recebe por projeto pode trabalhar com uma previsão semanal para as retiradas e ajustar o valor conforme os recebimentos confirmados. Escolha o que faz sentido para a rotina e confira se a retirada cabe no caixa após considerar obrigações próximas. O artigo do Dia de CEO sobre finanças para autônomas em meses de baixa renda aprofunda como lidar com entradas variáveis quando os compromissos da casa se repetem.
Monte um fluxo de caixa para as próximas quatro semanas
Veja quanto havia na conta e no caixa físico ao iniciar a projeção. Inclua apenas recursos disponíveis para o negócio. Se parte do saldo está destinada a um pagamento específico, registre a saída na data correspondente ou destaque aquele valor como separado e mantenha o mesmo critério nas próximas revisões. Uma linha de crédito disponível no aplicativo fica fora do saldo inicial. Um empréstimo já depositado aparece como entrada de financiamento, identificado separadamente das vendas.
Em seguida, lance o dinheiro que deve entrar. Registre repasses de cartão e marketplace na data em que o dinheiro fica disponível. Para serviços, lance sinal, parcelas e saldo final nos dias acordados. Identifique as entradas que dependem de aceite, de pagamento do cliente ou de fechar uma venda. Ao analisar se dá para pagar as obrigações essenciais, faça primeiro um cenário com as entradas de maior confiança e use as demais num cenário separado.
Inclua fornecedores, equipe, despesas fixas, tributos já previstos, parcelas, devoluções, retiradas e outras saídas conhecidas. Faça o lançamento na data de pagamento. Para evitar duplicidade, decida como vai registrar taxas abatidas pela plataforma. Se o repasse já entra líquido, a taxa já foi descontada naquela entrada. Para analisar a margem você pode usar a venda bruta e a taxa identificadas, em um cálculo separado. No fluxo de caixa, conferir os repasses com o extrato ajuda a perceber valores descontados ou pendentes.
O guia do Sebrae sobre gestão financeira para pequenos negócios descreve o fluxo de caixa como o registro do dinheiro que entra e sai durante um período. Aqui, a mesma estrutura serve para projetar datas futuras. Substitua a estimativa pelo valor realizado conforme o dinheiro movimentar e registre a diferença quando ela mudar a situação da semana.
Exemplo com saldo negativo na segunda semana
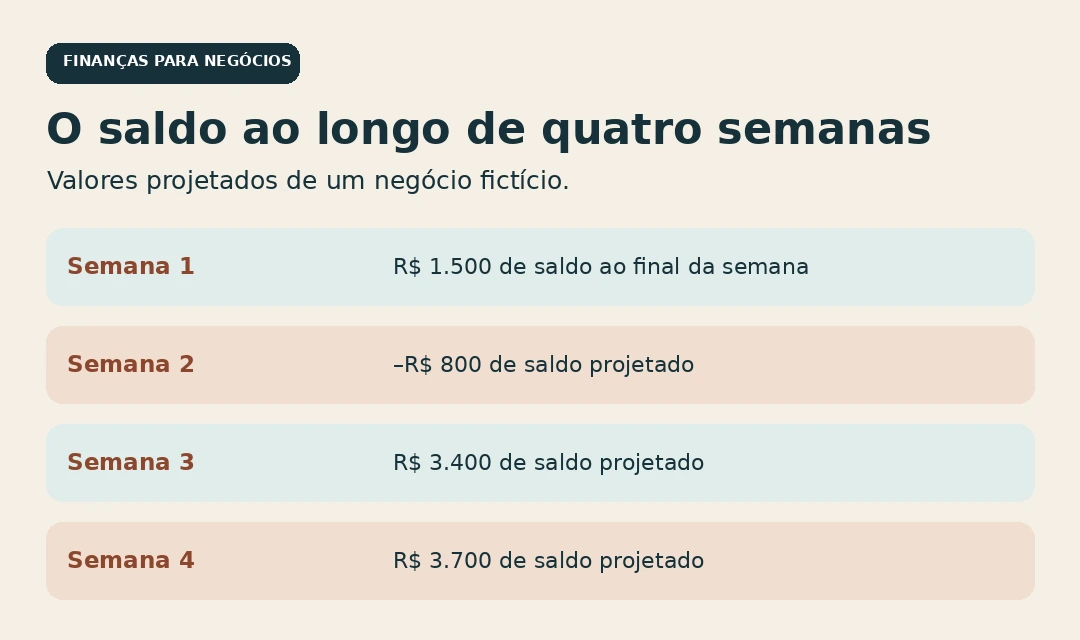
Considere um negócio fictício com R$ 2.000 disponíveis no começo do mês. Os valores da tabela mostram o cenário projetado antes de qualquer ajuste. Cada saldo final vira o ponto de partida da semana seguinte.
| Período | Saldo inicial | Entradas | Saídas | Saldo final projetado |
|---|---|---|---|---|
| Semana 1 | R$ 2.000 | R$ 3.500 | R$ 4.000 | R$ 1.500 |
| Semana 2 | R$ 1.500 | R$ 1.800 | R$ 4.100 | –R$ 800 |
| Semana 3 | –R$ 800 | R$ 6.500 | R$ 2.300 | R$ 3.400 |
| Semana 4 | R$ 3.400 | R$ 3.200 | R$ 2.900 | R$ 3.700 |
As quatro semanas terminam com R$ 3.700 projetados. Ainda assim, faltam R$ 800 no fechamento da segunda. Esse valor negativo mostra uma diferença a resolver antes dos vencimentos. A movimentação por dia pode indicar uma necessidade ainda maior, se uma saída relevante ocorrer antes da entrada prevista para aquela mesma semana.
Uma possibilidade seria negociar a mudança de R$ 1.000 em pagamentos da segunda para a terceira semana, caso haja acordo e não exista custo adicional. Nesse cenário, o saldo projetado da segunda sobe de –R$ 800 para R$ 200, e a terceira termina nos mesmos R$ 3.400. Outra opção seria receber R$ 1.000 já devidos alguns dias antes, se o cliente concordar. Confirme a data do pagamento e recalcule a menor posição diária. Se a entrada pode atrasar ou se a folga de R$ 200 não cobre as variações esperadas, a projeção ainda pede revisão.
Para montar sua própria tabela, mantenha as cinco colunas do exemplo e adicione a descrição das entradas e saídas em uma aba ou página detalhada. Assim você enxerga o valor final e consegue voltar ao lançamento que causou a diferença. O Dia de CEO tem um modelo complementar de previsão de caixa para os próximos 30 dias.
Confira se a operação gera margem para pagar a estrutura
Faturamento é o valor das vendas reconhecidas no período conforme o controle usado. Caixa mede o dinheiro que entrou e saiu. Na análise simplificada da operação, a margem de contribuição mostra o que resta das vendas após os custos e despesas variáveis ligados a elas. Essa parcela ajuda a pagar a estrutura fixa. É possível ter uma boa entrada de caixa por receber um cliente antigo enquanto as vendas novas têm margem baixa. Também é possível vender com boa margem e enfrentar aperto enquanto aguarda os recebimentos.
Abra uma venda representativa e coloque numa linha o preço cobrado, os descontos aplicados e os gastos ligados ao pedido. Em uma loja virtual, o cálculo pode incluir a mercadoria, a embalagem, a comissão e o frete que a empresa assumiu. Acrescente outros custos variáveis aplicáveis ao canal conforme os seus registros. Se a venda envolveu um cupom de R$ 20 bancado pelo negócio, considere o desconto uma única vez. O método precisa ser o mesmo em todas as vendas que você vai comparar.
Em uma prestação de serviços, teste a contribuição por projeto levando em conta o que varia com a execução, como fornecedores contratados para uma entrega ou deslocamentos exclusivos. Se a equipe fixa já entra nos gastos mensais, acompanhe as horas por contrato para verificar capacidade e retrabalho. Essa análise de horas pode mostrar quais clientes ocupam boa parte da agenda. Mantenha os custos da equipe coerentes na soma consolidada para evitar contabilizar o mesmo valor como fixo e variável.
Uma conta simples de margem e ponto de equilíbrio
Suponha que, em outro exemplo fictício, a empresa tenha R$ 20.000 de vendas líquidas de descontos, R$ 12.000 de custos e despesas variáveis e R$ 6.500 de gastos fixos, incluindo a remuneração prevista para quem trabalha no negócio. A contribuição total é de R$ 8.000, ou 40% das vendas. Depois dos gastos fixos, sobra um resultado operacional simplificado de R$ 1.500. Esse cálculo usa valores do mesmo período e serve para avaliar a operação. O dinheiro efetivamente disponível depende dos recebimentos e pagamentos.
Mantida a margem média de 40%, o faturamento aproximado de equilíbrio operacional seria R$ 16.250, resultado de dividir R$ 6.500 por 0,40. Essa estimativa muda se a empresa vender mais itens com margem menor ou se a estrutura ficar mais cara. Ela também fica mais informativa quando você calcula por canal e verifica se o volume necessário cabe na capacidade de atendimento e entrega. Ao revisar preços, vale comparar tanto a margem por venda quanto o impacto no volume de trabalho.
Se a contribuição fica baixa principalmente em promoções, investigue preço, comissão, frete e desconto do canal. Se ela é suficiente, mas os gastos fixos passam do que a empresa consegue sustentar, veja quais contratos e ferramentas são de fato usados e quais custos podem ser renegociados. Mudanças que afetam atendimento, entrega ou receita precisam entrar na conta com esses efeitos. Para serviços, o guia de fluxo de caixa para prestadoras de serviços traz um exemplo de como distribuir sinal, parcelas e pagamento final pelo calendário do projeto.
Quando o caixa aperta, priorize pelo vencimento e pelo impacto
Marque quais compromissos vencem antes da próxima entrada confirmada. Para cada um, anote o saldo a pagar, a data, se há conversa em andamento e o que acontece com a operação caso o pagamento atrase. Um fornecedor que entrega insumo necessário para um pedido já pago tem um papel diferente de um serviço mensal que pode ser revisto. Para obrigações de pessoal, tributos e contratos com consequências específicas, confirme datas e alternativas com quem acompanha essas obrigações.
Se precisa conversar com um fornecedor, leve uma proposta com valor e data que caibam na projeção. Registre o combinado antes de alterar o vencimento no controle. Se um cliente está atrasado, confira se o documento, a cobrança e o aceite chegaram ao responsável e defina quando retornar. Um recebimento tratado como garantido durante semanas pode adiar decisões enquanto o dinheiro segue pendente.
Se você avalia parcelar ou antecipar um repasse, compare o custo total e o que vai sobrar de caixa nas semanas seguintes. Uma antecipação desloca dinheiro de uma data futura e pode trazer taxas. Se parte dos repasses do próximo mês for usada agora, atualize as duas datas e confira quais despesas deixarão de ter cobertura. Quando o problema é margem baixa e se repete a cada venda, mexer só no prazo de recebimento tende a manter a pressão sobre o caixa.
Quando começar a aparecer alguma folga, use o calendário para definir o que é saldo disponível após os compromissos próximos. Pode haver dinheiro já destinado à compra de material ou à folha da semana seguinte. Olhe o histórico para estimar a necessidade de capital de giro da sua operação. A referência mais útil costuma vir da distância entre pagamentos e recebimentos, dos meses de menor movimento e da variação que já ocorreu. O artigo sobre quanto guardar de capital de giro em pequenas empresas detalha esse cálculo.
Aprenda a ler o extrato junto com a previsão
Uma vez por semana, escolha o último dia já fechado no extrato e compare com a planilha. Comece pelo saldo inicial dos dois registros. Em seguida, confira cada transferência, repasse e pagamento. Se o extrato mostra R$ 2.300 e a planilha mostra R$ 2.650, procure a primeira data em que os valores ficaram diferentes. Pode ter sido uma taxa bancária, um lançamento repetido ou um recebimento previsto para aquele dia que ainda não foi creditado.
Uma conciliação simples evita somar duas vezes o mesmo dinheiro quando ele passa por contas da própria empresa. Se o repasse do marketplace chega em uma conta e depois é transferido para outra conta do negócio, essa segunda movimentação muda onde o valor está. Na visão consolidada, marque-a como transferência interna. Já um pagamento feito a um fornecedor em nome da empresa sai da operação e precisa aparecer como desembolso, independentemente da conta de origem.
Se um cliente pagar só parte do valor, registre a entrada realizada e mantenha o restante em aberto. Por exemplo, um orçamento aprovado prevê uma parcela de R$ 1.200, mas foram depositados R$ 700. A diferença é de R$ 500, e a data em que ela entra pode afetar o plano desta semana. Separe o valor confirmado do pendente, descubra por que houve diferença e ajuste a previsão pelas informações que conseguir confirmar.
Também vale marcar os dias em que despesas excepcionais mudaram a comparação. Se houve compra de equipamento ou uma reforma, o saldo do mês pode cair mesmo com vendas mais rentáveis. Se entrou dinheiro de um empréstimo ou de um aporte, o saldo pode subir sem que a margem tenha melhorado. Quando rever o mês, veja o total e consulte os lançamentos que explicam essas mudanças. Assim, você consegue escolher uma ação para a operação e outra para as obrigações de caixa, se as duas forem necessárias.
Para decidir se o avanço pode ser mantido, compare a próxima semana com a anterior depois de atualizar as obrigações. Se antes faltavam R$ 800 e agora faltam R$ 200, identifique qual mudança explica a melhora e se ela se repete. Uma cobrança recebida em atraso libera dinheiro uma vez. Alterar a data de um pagamento recorrente, se houver acordo, pode mudar a posição de caixa todo mês. Registre a origem da melhora para saber com qual valor pode contar na próxima projeção.
Um roteiro de 30 dias para organizar o dinheiro
Na primeira semana, identifique a próxima data crítica
Reúna extratos, valores de repasse, cobranças, datas de fornecedores e despesas que se repetem. Monte a primeira previsão de quatro semanas. Confira já nos primeiros dias quais pagamentos dependem de um recebimento que pode atrasar e decida quem precisa ser acionado. Se a projeção mostrar um saldo baixo na próxima terça, faça a conferência diária daquela semana. A prioridade inicial é saber qual obrigação está exposta e quanto falta para ela.
Na segunda semana, teste a margem das vendas mais comuns
Separe um grupo pequeno de pedidos ou projetos que represente o que mais ocupa a equipe e gera receita. Liste preços depois dos descontos, taxas, mercadorias e outros gastos diretamente ligados às vendas. Veja de onde vem a diferença entre a contribuição esperada e a realizada. Se os valores variam por canal, calcule cada canal com o mesmo critério. Escolha um ajuste que possa ser acompanhado, como limitar o desconto em um item ou mudar a data de pagamento numa nova proposta.
Na terceira semana, reveja compromissos e compras
Compare o calendário de compras com os recebimentos mais prováveis. Se há estoque, identifique quais itens giram rápido e quais estão parados. Confira quanto do caixa seria comprometido por uma reposição completa e quanto seria possível comprar em lotes menores, considerando frete, preço e risco de ficar sem mercadoria. Em serviços, olhe para horas de terceiros e pagamentos que saem antes de o cliente aprovar a próxima etapa. Inclua o efeito de qualquer mudança na qualidade ou no prazo de entrega.
Na quarta semana, feche a previsão com os valores reais
Confronte a planilha com o extrato e descubra o motivo das diferenças maiores. Uma venda antecipada pode explicar um saldo acima da projeção. Um repasse que atrasou ou uma despesa lançada duas vezes pode explicar parte da diferença para baixo. Atualize as quatro semanas seguintes e anote uma métrica principal para acompanhar. Se o problema central foi prazo, acompanhe o menor saldo projetado em cada semana. Se foi margem, confira o quanto as vendas deixam para pagar a estrutura.
Perguntas sobre organização financeira quando o dinheiro nunca sobra
Qual planilha dá para começar a usar hoje?
Use uma linha por movimentação, com data, descrição, valor, tipo de entrada ou saída e indicação de prevista ou realizada. Para recebimentos, registre também o status da cobrança. Resuma o resultado por semana e destaque os dias em que o saldo projetado fica abaixo do necessário. Quando várias contas vencem no mesmo dia, conferir a ordem de entradas e saídas ajuda a planejar o pagamento.
Se sobrou dinheiro na conta, a empresa teve lucro?
O saldo indica quanto dinheiro está disponível naquele momento. Ele pode aumentar por um aporte, pelo recebimento de vendas de outro mês ou pelo adiamento de um pagamento. Para entender o resultado, confronte as receitas e os custos do período com critérios consistentes. Para decidir se o saldo pode ser usado, olhe as obrigações próximas e os valores que já têm destino.
Devo começar pela reserva ou pelas contas do mês?
Comece pela projeção de pagamentos e pela identificação das contas essenciais. Ela mostra se existe espaço para separar dinheiro naquele mês e quando esse dinheiro pode fazer falta. Se o saldo segue insuficiente, investigue margem, prazos, custos, estoque e retiradas. Quando o plano comportar uma reserva, registre quanto ficou separado, por qual motivo e em que situação será usado.
Como saber se a organização está funcionando?
Compare meses usando os mesmos indicadores. Pode ser a frequência dos dias com previsão negativa, o valor de contas pagas em atraso ou a contribuição média por venda. Observe também se a projeção ficou mais próxima do extrato. Um mês bom pode ter resultado de uma entrada pontual. Uma sequência de revisões permite identificar se os pagamentos passaram a caber na rotina com mais regularidade.
O que colocar no papel hoje
Anote o saldo que está disponível, as entradas confirmadas e as contas que vencem antes de cada recebimento. Encontre a primeira data em que pode faltar dinheiro e escolha qual informação precisa confirmar para agir. Depois, pegue uma venda recente e calcule quanto ela deixou após os custos variáveis. Essas duas verificações já mostram se o próximo passo é trabalhar as datas de pagamento, mexer no resultado das vendas ou rever um gasto que se repete.

1 comentário
[…] No controle de custos, acompanhe a comissão para entender sua margem. O guia do Dia de CEO sobre organização financeira quando o dinheiro nunca sobra tem mais exemplos de como reconciliar essa […]