

A mensalidade da escola já estava na planilha. O uniforme que deixou de servir, a excursão do próximo mês e os lanches pagos no Pix apareceram aos poucos. Quando a fatura fechou, ficou difícil entender se o orçamento apertou por causa de uma compra grande ou pela soma de vários gastos pequenos. Planejar as despesas dos filhos começa por enxergar esses valores juntos e saber em qual mês cada um vai pesar nas contas da casa.
Para começar, registre os gastos de um mês, separe o que volta com frequência, coloque as despesas anuais no calendário e distribua o valor delas pelos meses que faltam até o pagamento. Depois, confira se o total cabe na renda que a família pode contar para aquele período. Um caderno, uma planilha ou uma nota compartilhada já resolvem, desde que seja fácil atualizar e consultar.
Na prática, a conta muda quando começa o ano letivo, quando a criança cresce ou quando a renda varia. Este guia mostra como montar a primeira versão do orçamento, calcular quanto separar para cada objetivo e decidir o que fazer quando os valores previstos passam do que cabe no mês. Os números são fictícios e servem para mostrar as contas.
Descubra quanto já sai do orçamento com os filhos
Escolha um mês recente e junte os registros que você tem. Veja o extrato da conta, a fatura dos cartões, os comprovantes de Pix e os pagamentos em dinheiro que ficaram anotados. Se dois adultos fazem compras para a família, cada um traz o seu registro. Nessa primeira revisão, lance os valores pagos, a data e o motivo. Saber que saíram R$ 75 ajuda. Saber que foram três lanches de R$ 25 em dias de aula integral ajuda a prever se esse gasto volta no mês seguinte.
Use a categoria mais fácil de entender para a sua casa. Escola pode incluir mensalidade, matrícula e material, com uma linha para cada tipo de pagamento. Saúde pode reunir plano, consultas de rotina e outros gastos, também com linhas separadas. Se o supermercado mistura comida de toda a família, mantenha a compra geral no orçamento da casa. No controle dos filhos, registre apenas o que você consegue identificar, como um lanche comprado especificamente para a escola. Na visão geral, cada despesa entra uma vez.
O mesmo cuidado vale para o cartão. Se você anotou a compra de uniforme de R$ 240 em três parcelas de R$ 80, a previsão de caixa mostra R$ 80 em cada mês de vencimento. Guarde o valor integral e o número de parcelas restantes no registro da compra. Ao pagar a fatura, confira os lançamentos já anotados. O pagamento da fatura quita aquelas compras, por isso somar de novo os R$ 240 ao total do mês distorce a conta.
Em seguida, olhe os registros de meses anteriores para localizar o que ficou fora da primeira amostra. Procure cobranças de começo de semestre, reposições de roupa, compras de férias e taxas de atividades. A ideia é recuperar datas e ordens de grandeza. Se você encontrar um único comprovante de R$ 350 de material no ano passado, ele já serve como referência inicial, que pode ser atualizada quando a nova lista chegar.
O Caderno de Educação Financeira do Banco Central propõe quatro etapas para o orçamento familiar: estimar as entradas e saídas, registrar os valores, agrupar os gastos e avaliar o resultado. Para aplicar o método às despesas com crianças, comece com as categorias que realmente influenciam suas escolhas. Se dois meses de registros mostram que transporte varia por causa de caronas e corridas avulsas, por exemplo, vale separar essas linhas para descobrir qual parte pode mudar.
Separe as despesas pelo momento em que elas acontecem
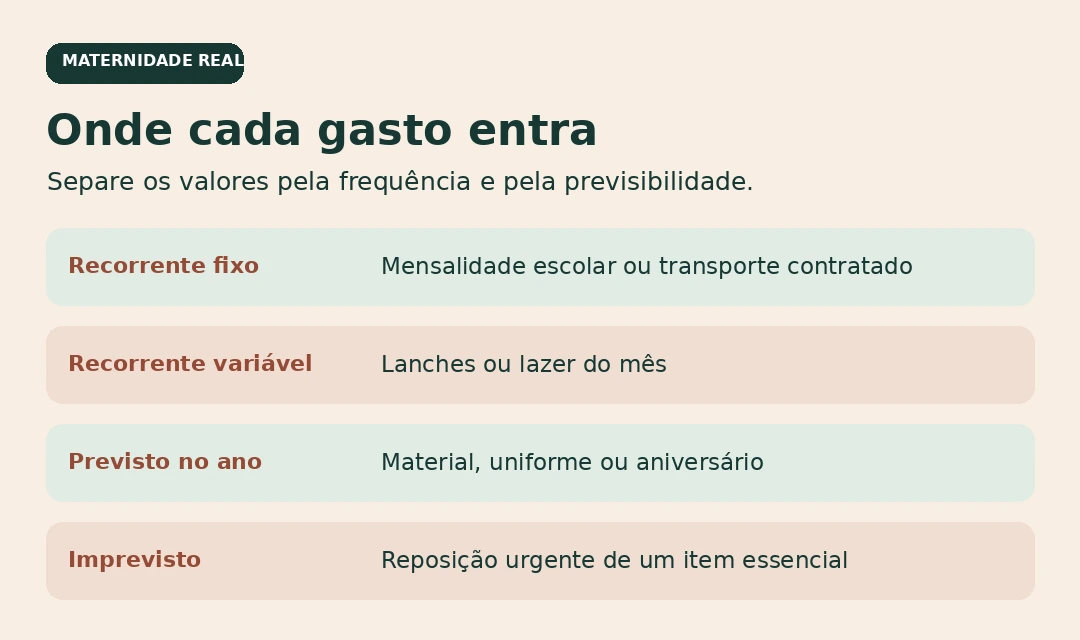
Uma mesma categoria pode ter despesas com comportamentos diferentes. Na escola, a mensalidade vence todo mês, a lista chega em determinada época e um item perdido talvez precise de reposição imediata. Registrar as três só como “escola” mostra o total depois do pagamento. Separar por frequência ajuda a entender o compromisso do próximo mês e o valor que precisa ficar reservado para o semestre.
Gastos recorrentes de valor conhecido
Mensalidade escolar, transporte contratado e uma atividade com cobrança mensal entram nessa parte. Registre a data de vencimento, o valor e o mês em que o contrato costuma ser renovado. Se duas cobranças vencem antes do recebimento do salário ou da retirada do negócio, marque isso no calendário. Quando houver opção, você pode verificar se mudar um vencimento alivia a concentração de pagamentos.
Gastos recorrentes que mudam de valor
Lanches, lazer, corridas eventuais e compras de reposição pequenas podem aparecer todo mês com valores diferentes. Uma média de alguns meses comparáveis dá uma referência. Se junho teve R$ 90 em lanches e julho teve R$ 200 porque as crianças passaram mais dias fora de casa, use o número condizente com o calendário que você vai enfrentar. Anote o motivo de uma diferença grande ao lado do valor. A próxima revisão fica mais fácil quando dá para entender o que mudou.
Despesas que você consegue colocar no calendário
Matrícula, lista escolar, uniforme, férias, aniversário e renovação de atividades podem ter uma época conhecida mesmo quando o preço ainda varia. Registre o mês em que é provável que o dinheiro saia. Se a matrícula de janeiro costuma ser cobrada em outubro, o prazo para juntar o valor termina em outubro. Para roupas, você pode marcar um mês para conferir o que deixou de servir antes de estimar o valor da reposição. Atualize a previsão conforme receber a lista ou a proposta.
Despesas urgentes e sem data definida
Uma substituição urgente de um item indispensável ou um deslocamento extra podem consumir parte do dinheiro do mês. Coloque uma margem no orçamento quando houver espaço e dê um nome claro a ela. Assim, uma compra que já estava prevista continua vinculada à sua própria linha. Se a margem quase sempre é usada para o mesmo motivo, como transporte avulso num horário fixo, considere incluir esse custo na previsão normal. A margem volta a ficar disponível para o que de fato surge fora da rotina.
Monte um calendário para matrícula, material, roupas e férias
Faça uma lista dos próximos doze meses. Ao lado de cada gasto, coloque um valor estimado, a data de pagamento, o dinheiro já separado e quem vai confirmar a informação. Uma anotação pode ficar assim: “Material escolar, pagar em janeiro, estimativa de R$ 900, R$ 300 separados, conferir a lista com a escola em dezembro”. Quando chegar o preço real, você já tem os dados necessários para recalcular.
A conta é simples: subtraia o que já está separado do valor estimado e divida o restante pelo número de aportes que cabem antes do pagamento. Se a lista deve custar R$ 900, você já separou R$ 300 e ainda terá quatro oportunidades de guardar antes de comprar, faltam R$ 600. Divididos por quatro, são R$ 150 por vez. Conte apenas o dinheiro que vai estar disponível até a data combinada. Se o pagamento cai no começo de janeiro e a próxima entrada chega no fim do mês, ela fica de fora.
Faça o cálculo para cada despesa. Se a troca de uniforme precisa acontecer em três meses e o aniversário está a oito meses de distância, ambos têm ritmos diferentes. Quando uma data se aproxima e o valor por mês fica alto, verifique o que pode mudar. Você pode dividir a lista em itens de uso imediato e itens que a escola confirma que serão usados depois. Para um aniversário, pode ajustar a quantidade de convidados ou trocar o formato da comemoração.
Quando houver cotações, deixe claro se a estimativa inclui frete, instalação, entrega ou outra taxa. Para uma compra de uniforme, compare também o custo da troca caso o tamanho precise mudar. Para uma atividade de férias, coloque transporte e o custo de alimentação no mesmo cálculo. A comparação fica mais próxima da rotina quando leva em conta a despesa completa até conseguir usar o serviço ou o produto.
O Portal do Investidor, da CVM, diferencia o registro das entradas e saídas que já ocorreram da projeção de receitas e despesas futuras. O calendário faz essa projeção aparecer no orçamento dos filhos. Quando a lista de compras traz o que você pagou no ano anterior e a data provável da próxima cobrança, dá para ajustar o plano antes do vencimento.
Exemplo de orçamento mensal das despesas dos filhos
Imagine uma família montando a previsão para um mês com aula normal. As estimativas abaixo consideram somente o que ela decidiu acompanhar diretamente no controle dos filhos. A compra geral do supermercado continua no orçamento doméstico. Os lanches entram no exemplo porque foram identificados como gastos separados e, portanto, não aparecem na linha geral de supermercado.
| Despesa do mês | Valor fictício | O que entra |
|---|---|---|
| Mensalidade escolar | R$ 540 | Cobrança do mês |
| Transporte | R$ 160 | Pacote mensal |
| Lanches e alimentação identificada | R$ 250 | Estimativa para os dias de aula |
| Saúde de rotina | R$ 120 | Despesas previstas para o período |
| Lazer | R$ 80 | Limite para gastos previstos no mês |
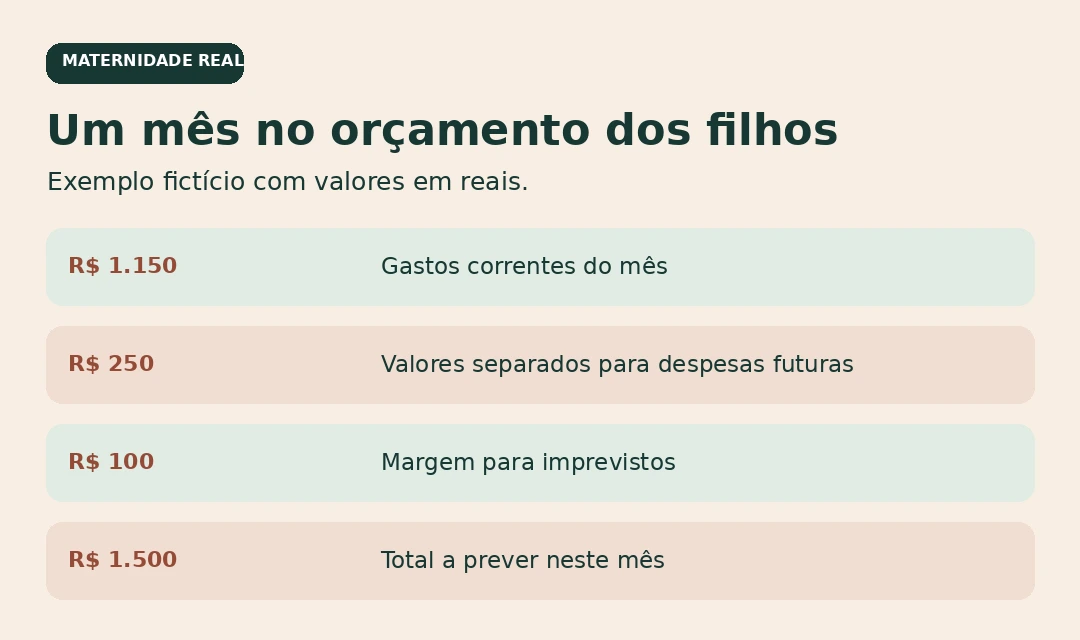
| Total das despesas correntes | R$ 1.150 | Soma das cinco linhas |
Essa mesma família ainda vai precisar de R$ 900 para material escolar em seis aportes, R$ 480 para roupas em oito aportes e R$ 360 para uma comemoração em nove aportes. Neste exemplo ela começa com saldo zero para os três objetivos. Separaria R$ 150, R$ 60 e R$ 40, respectivamente, totalizando R$ 250 neste mês. Quando um objetivo estiver completo, a contribuição daquela linha pode sair da previsão e o valor destinado continua registrado até o pagamento.
Adicionando R$ 100 de margem para imprevistos, a família prevê R$ 1.500 para o mês: R$ 1.150 de gastos correntes, R$ 250 separados para despesas futuras e R$ 100 de margem. A conta mostra quanto precisa estar disponível, inclusive para o que ainda não virou compra. Quando o material for pago com os R$ 900 já separados, o registro mostra a saída desse saldo. Na hora de analisar o esforço mensal, evite tratar a compra inteira como mais R$ 900 a tirar da renda daquele mês.
Se a família só consegue destinar R$ 1.400 naquele período, existe uma diferença de R$ 100 a resolver. Primeiro, ela verifica os pagamentos já assumidos e essenciais. Depois, avalia as linhas com margem de mudança. Um passeio pode ser reagendado ou trocado por uma opção gratuita. Se o plano mudar o valor de uma contribuição para uma meta, refaça a conta dos meses restantes. Adiar R$ 40 de um objetivo de nove aportes, por exemplo, gera R$ 5 a mais em cada um dos oito aportes seguintes, caso o prazo e a meta continuem iguais.
Em um mês com mais folga, a família pode recompor a margem usada ou adiantar uma despesa que vence em breve, conforme as outras contas da casa. Para ver se existe essa folga, faça a soma geral com moradia, contas básicas e compromissos de todos que dependem daquela renda. O orçamento dos filhos detalha uma parte da rotina familiar. A decisão final sobre quanto separar depende da visão completa.
Veja como lidar com o mês em que várias despesas vencem juntas
Imagine que o material escolar será comprado em janeiro, mas o valor já está separado. No mesmo mês, o transporte será renovado e o uniforme precisa de uma peça nova. Para entender o que janeiro exige, anote o saldo reservado para cada compra e indique de onde virá o dinheiro para as demais. A família pode ter bastante dinheiro saindo da conta naquele mês e, ainda assim, precisar de menos renda nova do que o extrato sugere, porque uma parte saiu de valores separados nos meses anteriores.
Faça a conferência por data. Se a família tem R$ 900 separados para o material e a loja oferece o conjunto por R$ 850, sobram R$ 50 daquela previsão. Depois de confirmar que a lista está completa, registre o saldo restante e decida se ele vai reforçar outro gasto de janeiro ou ficar para reposições. Se o conjunto custa R$ 950, some os R$ 50 que faltam ao dinheiro necessário no dia do pagamento. Assim, a revisão mostra quanto mudou e qual compra absorveu a diferença.
Ao encerrar o mês, compare valores previstos e realizados por linha. Uma diferença pontual pode ficar registrada apenas naquele período. Já um aumento que vai se repetir, como o transporte renovado por um valor maior, precisa entrar nos meses seguintes. Se o uniforme custou menos porque uma peça ainda serve, anote quando será preciso verificar o tamanho de novo. A anotação serve para preparar o próximo gasto sem transformar a sobra de hoje em despesa esquecida de amanhã.
Adapte o plano se a renda varia de um mês para outro
Quem trabalha por conta, recebe comissão ou depende de pagamentos em datas diferentes enfrenta dois problemas separados: quanto deve receber e quando o dinheiro estará disponível. Coloque no calendário os recebimentos confirmados e marque as entradas incertas em outra linha. Some os gastos essenciais que vencem até a próxima entrada confirmada. Uma encomenda feita por cliente e ainda sem sinal, por exemplo, pode entrar como possibilidade, mantendo a previsão principal com o dinheiro que você tem ou com recebimentos mais confiáveis.
Comece pelas despesas que precisam caber num mês mais fraco. Considere alimentação, transporte necessário, saúde e compromissos contratuais já existentes de acordo com a realidade da casa. Depois veja quanto sobra para as despesas programadas. Se você recebe em três datas diferentes, pode separar uma parte em cada recebimento, em vez de depender de um único dia. Registre também quanto precisa ficar disponível para as contas dos próximos dias. O guia do Dia de CEO sobre finanças para autônomas em meses de baixa renda complementa esse desenho quando a variação é frequente.
Se há uma empresa, use a parcela que de fato será retirada para a casa como entrada pessoal. Faturamento do negócio passa por despesas próprias antes de virar renda da família. Uma venda maior neste mês pode ajudar a antecipar uma despesa dos filhos depois que a retirada estiver definida. Antes dela, mantenha separados o controle do negócio e o orçamento doméstico para que ambos mostrem quanto pode ser comprometido.
Quando a previsão ficar abaixo do necessário, trate o vencimento mais próximo primeiro. Veja o que pode ser adiado, qual compra admite outra opção e quais pagamentos precisam ser conversados com antecedência. Se uma cobrança comportar parcelamento, compare o valor total e confira como cada parcela afeta os próximos meses. Uma parcela pequena pode coincidir com matrícula, material ou outra cobrança que já estava prevista. Anote a decisão e deixe a nova data visível no calendário.
Divida o acompanhamento entre os adultos responsáveis
Um método simples funciona melhor quando todo mundo sabe o que precisa registrar. Se uma pessoa paga o transporte e outra paga a escola, cada uma atualiza as suas linhas e avisa quando o valor mudar. Para despesas maiores, combinem quem pede orçamento, até quando a cotação deve chegar e quem confirma a compra. Se um pagamento será dividido, definam o valor de cada parte e a data em que o dinheiro precisa estar disponível. Isso ajuda a evitar adiantamentos sem previsão e registros duplicados.
Façam uma revisão breve uma vez por mês. Compare o que foi estimado com o que saiu, confira o que vence nas próximas quatro semanas e atualize apenas as linhas que mudaram. Quando o valor de uma categoria aumenta, olhem o motivo juntos. Se a criança passou a ter aula integral em dois dias da semana, a alimentação daquele período pode precisar de um novo valor de referência. A conversa muda de “gastamos demais” para “este gasto agora volta toda semana”.
Quando existe mais de uma casa, cada arranjo tem seus próprios combinados. Uma lista compartilhada pode reunir apenas as despesas que exigem coordenação, como uniforme, material e transporte de dias específicos. Informe o valor, a data e o que já foi pago. As demais contas podem ficar nos registros individuais. O objetivo é que as pessoas responsáveis consigam consultar o necessário sem passar recados de pagamento pelas crianças.
Se quase todo o acompanhamento fica com uma única pessoa, escolha uma etapa que outra pessoa possa assumir do início ao fim. Isso pode incluir conferir os tamanhos atuais, fazer a cotação de uniforme e registrar a compra. Para encaixar essa tarefa num calendário que já inclui escola, trabalho e cuidados, veja como planejar a semana entre maternidade, família e empresa.
Como fazer escolhas quando as compras se acumulam
Liste o que chegou junto e pergunte o que precisa estar resolvido até a próxima semana. Material obrigatório para o começo das aulas tem uma data de uso. Um passeio pode ter outra. Uma mochila em boas condições pode durar mais um período. Coloque essas informações ao lado das opções de preço. Se precisar dividir uma compra em etapas, a data de uso é o que permite decidir quais itens vêm primeiro.
Antes de comprar material, confira o que sobrou do último ano, peça a lista atual e some o custo final por loja. Se uma opção traz desconto no produto, mas tem frete alto, a diferença pode desaparecer. Para roupas e uniforme, faça a prova das peças em casa antes de fechar a quantidade. Às vezes a família precisa trocar uma parte do conjunto agora e pode esperar para repor o restante, desde que considere os dias de uso e a frequência de lavagem.
Planeje também presentes e comemorações, porque essas datas têm lugar no calendário e podem ser ajustadas. Para decidir quanto gastar, estime primeiro o valor completo, incluindo deslocamento, comida e eventuais contribuições pedidas pela escola. Aí sim compare formatos. O artigo sobre como planejar os gastos do Dia das Crianças traz ideias para aplicar o mesmo raciocínio a uma data específica.
Reserve algum espaço para experiências que a família valoriza, dentro do que couber naquele momento. Um passeio especial pode ficar para um mês em que já há menos boletos. No mês apertado, uma visita à praça com lanche preparado em casa pode cumprir a função de saírem juntos. Para acompanhar o resultado, registre o que foi gasto de verdade e se a alternativa funcionou para a rotina. Essa informação é mais útil para planejar o próximo mês do que uma lista genérica de cortes.
Inclua as crianças nas escolhas do dia a dia
Uma criança pode escolher entre dois passeios que cabem no orçamento ou decidir qual item prefere guardar para a próxima lista de desejos. A conversa funciona melhor quando tem opções reais e uma explicação curta. “Neste sábado dá para escolher cinema ou lanche com a turma” apresenta um limite concreto. A família pode decidir antes quanto está disponível para a atividade, inclusive transporte e alimentação, para evitar assumir um valor diferente na hora.
Se uma compra ficar para depois, diga quando vocês podem conversar sobre ela novamente. Uma data aproximada ajuda a mostrar que as decisões têm sequência. Com crianças mais velhas, comparar preços por escrito pode ser uma atividade compartilhada. Elas podem observar, por exemplo, que dois itens parecidos têm durabilidade ou usos diferentes. Os adultos continuam responsáveis pelo orçamento e pelas contas da casa. O Dia de CEO tem um guia sobre como conversar com os filhos sobre dinheiro sem transformar tudo em preocupação.
O que fazer quando o orçamento muda durante o ano
Como planejar as despesas de dois ou mais filhos?
Crie uma linha por filho para despesas que têm datas ou valores próprios, como mensalidade, uniforme e transporte. Mantenha uma linha compartilhada para os gastos da casa que já são registrados em conjunto. Depois, olhe o calendário para identificar vencimentos que coincidem. Uma despesa de R$ 300 em cada caso vira R$ 600 no mesmo mês, e essa concentração pode exigir que a preparação comece antes. Reaproveitamento entre irmãos também pode entrar no cálculo quando os itens servirem e estiverem em boas condições.
Como corrigir a previsão quando a escola informa um preço maior?
Atualize o valor e a data de cobrança, confira o saldo que já tem e recalcule o que falta. Se a compra custa R$ 1.080, você separou R$ 600 e restam dois aportes antes do pagamento, a nova meta é R$ 240 por aporte. Se ela ultrapassa o que cabe no mês, verifique quais despesas podem ser adiadas e quanto isso libera antes do vencimento, confirme com a escola quando cada item será usado e compare alternativas de compra pelo preço final.
Quando revisar o orçamento dos filhos?
Faça uma conferência mensal e acrescente uma revisão quando mudar a rotina. Uma troca de escola, o início de uma atividade ou a chegada das férias pode afetar várias linhas juntas. Compare o primeiro mês da mudança com a previsão e ajuste os meses seguintes. Se o gasto novo substituiu um antigo, retire a cobrança anterior quando ela realmente terminar. Se as duas ainda coexistem por um período, deixe isso explícito no mês da transição.
Quanto reservar por mês para os filhos?
Some as despesas correntes que você consegue identificar, as contribuições calculadas para o calendário do ano e uma margem para imprevistos compatível com o orçamento da casa. Confira as datas de pagamento e a renda disponível. O valor pode subir quando a matrícula está perto e cair após a conclusão de uma compra programada. A soma dos compromissos reais dá um ponto de partida que pode ser atualizado conforme cada mudança do ano.
O próximo gasto com data marcada já pode entrar no plano
Escolha o próximo gasto fora da rotina, anote a data de pagamento e estime o valor. Veja quanto já está separado e quantas vezes ainda será possível guardar até lá. Depois, inclua essa parcela na previsão do próximo mês e confira se ela cabe ao lado das contas essenciais. Se os números apertarem, decida qual item flexível pode mudar e registre o novo combinado enquanto ainda há tempo para escolher.
