Dia de CEO – Thaís Cristina
  • Marketing Digital
  • Vendas Online
  • Finanças para Negócios
  • Estratégia Empresarial
  • Bastidores de CEO
  • Maternidade Real
  • Ferramentas e Tecnologia
Marketing Digital

Tráfego pago para iniciantes: como planejar, anunciar e acompanhar resultados

por Thais Cristina 24/10/2026
escrito por Thais Cristina
Empreendedora planejando uma campanha no computador com caderno e calculadora

Tráfego pago é a divulgação feita por meio de anúncios em plataformas digitais para alcançar pessoas e direcioná-las a uma ação. Essa ação pode ser conhecer uma marca, visitar uma página, enviar uma solicitação ou comprar. Para começar, você precisa definir o resultado desejado, preparar a oferta, estabelecer um limite de investimento e acompanhar o que acontece depois do anúncio.

O primeiro passo não é procurar um botão para impulsionar. É responder: quem você quer alcançar, o que está oferecendo e como saberá se a ação ajudou o negócio? Sem essas respostas, é possível receber cliques e mensagens sem compreender se o dinheiro foi bem utilizado.

Este guia de tráfego pago para iniciantes organiza as decisões de uma primeira campanha, com exemplos ilustrativos para produtos e serviços. A proposta é criar um teste possível de acompanhar, sem prometer vendas, retorno ou prazo universal de resultado. Vamos construir uma base que ajude você a decidir com mais clareza. 💛

Entenda o que você está comprando ao anunciar

Anunciar compra oportunidades de exposição e interação conforme as regras do formato e da plataforma. Isso não significa comprar clientes garantidos. A pessoa pode ver, clicar e decidir não avançar por diversos motivos. Produto, preço, contexto, confiança, entrega e atendimento também participam da decisão.

Em muitos formatos, a distribuição envolve leilões e sistemas automatizados. Você define configurações e recursos, mas não controla cada impressão ou resultado. Por isso, evite tratar uma campanha como uma máquina que devolve sempre um valor fixo por real investido. O desempenho precisa ser observado dentro das condições do teste.

Tráfego orgânico e pago podem se complementar. Conteúdo já publicado pode ajudar a explicar uma oferta, enquanto anúncios ampliam sua distribuição. Ao mesmo tempo, uma publicação que recebeu elogios não está automaticamente pronta para vender. Revise o objetivo, a informação e o destino antes de investir.

Escolha um objetivo de negócio antes do objetivo da plataforma

Escreva o que você espera obter em termos concretos. Uma loja pode buscar compras de determinada coleção. Uma empresa de serviços pode buscar solicitações de orçamento dentro da região atendida. Uma marca em apresentação pode buscar reconhecimento, sabendo que o indicador desse trabalho será diferente do usado para avaliar pedidos.

A Meta Blueprint orienta o alinhamento entre meta de negócio e objetivo do anúncio. Na prática, confira como a opção escolhida se relaciona à ação desejada e às configurações disponíveis na conta. O nome “tráfego pago” usado no mercado não significa que toda campanha deva selecionar um objetivo chamado tráfego.

Não escolha apenas a opção que parece gerar o resultado mais barato no painel. Uma visita e uma compra são eventos diferentes. Se o teste busca pedidos, registre pedidos e seus custos, mesmo que cliques também sejam acompanhados. O objetivo comercial deve orientar a leitura, evitando comemorar uma métrica que não responde à pergunta inicial.

Defina uma oferta específica para o primeiro teste

Uma campanha de estreia não precisa apresentar todos os produtos e serviços. Escolha uma oferta que você consegue explicar, precificar e entregar. Identifique público, necessidade e condições. Quanto mais ampla a proposta, mais difícil pode ser compreender por que determinada mensagem atraiu ou afastou pessoas.

Uma loja de bolsas pode testar um modelo com medidas, fotos e disponibilidade conferidas. Uma prestadora pode divulgar um serviço com escopo e região definidos. Evite títulos que prometem resolver qualquer situação. A mensagem deve permitir que a pessoa avalie se a oferta faz sentido antes de clicar.

Confira também a capacidade de atender o interesse gerado. Se o produto está quase esgotado ou a agenda não comporta novos contratos, ajuste a campanha. A divulgação precisa acompanhar a realidade da operação. Anúncio não deve criar uma promessa que o atendimento precisará desfazer depois.

Compare canais a partir da jornada de compra

Em uma campanha de pesquisa, o contexto envolve o que a pessoa procura naquele momento. Em ambientes de descoberta, a apresentação pode chegar enquanto ela consome outros conteúdos. Esses são pontos de partida para pensar na mensagem; não significam que uma plataforma sempre venderá mais ou será mais barata para todo negócio.

Observe como sua cliente identifica a necessidade e compara opções. Uma busca específica por um serviço local pode pedir informações de localização e contratação. Um produto visual pode exigir demonstração para despertar compreensão. Escolha um canal inicial considerando oferta, materiais disponíveis e capacidade de medir o resultado.

Evite dividir um orçamento pequeno entre muitas campanhas apenas para “estar em tudo”. Você pode terminar com registros insuficientes em cada frente. Um teste delimitado facilita observar a jornada e corrigir problemas. Expanda quando houver justificativa e recursos, sem tratar a quantidade de canais como prova de estratégia.

Prepare a página ou o atendimento de destino

A promessa do anúncio precisa continuar depois do clique. Se o conteúdo apresenta um produto, direcione para a página correspondente. Confira título, variante, preço, disponibilidade e prazo. Se apresenta um serviço, explique escopo, condições e próximo passo. A pessoa não deveria precisar refazer toda a busca para descobrir o que viu.

Teste pelo celular, usando o caminho que a cliente percorrerá. Abra o link, selecione opções, simule entrega e observe o carregamento. Confira formulários, contatos e confirmação. Um erro no destino pode prejudicar a campanha mesmo quando a mensagem atrai pessoas interessadas.

Se o contato acontece por mensagem, organize uma resposta inicial e um responsável por acompanhar. Registre origem e contexto sem pedir dados desnecessários. Diferencie conversa iniciada, solicitação qualificada e venda concluída. Um painel que mostra mensagens não informa sozinho quantas viraram contratos ou pedidos.

Monte um orçamento com limite e finalidade

Defina quanto a empresa consegue investir sem comprometer pedidos e contas existentes. Inclua mídia, produção e eventual gestão. Não existe um valor inicial universal que garanta aprendizado ou vendas. O orçamento precisa conversar com custo da oferta, ciclo de compra e capacidade de acompanhar dados.

Estabeleça um limite para o teste, um período de revisão e situações que exigem interrupção, como cobrança incompatível com o planejado ou destino quebrado. Acompanhe gasto efetivo e saldo disponível. Não confunda saldo de pagamento, orçamento configurado e limite total da ação; eles podem cumprir funções diferentes.

No Google Ads, a documentação de limites de gastos informa que, para a maioria das campanhas, o limite diário corresponde a duas vezes o orçamento diário médio, e o mensal a 30,4 vezes esse orçamento. Há particularidades e alterações de orçamento afetam os cálculos. Portanto, “diário médio” não deve ser interpretado como um teto rígido igual para cada dia.

Confira as regras do tipo de campanha e as configurações vigentes antes de ativar. Uma revisão de valores no meio do período pode mudar os limites aplicáveis. Para a decisão financeira mais ampla, veja como definir um orçamento de divulgação que caiba na realidade da empresa.

Organize conta, acesso e cobrança antes da campanha

Use acessos apropriados e mantenha a empresa com controle sobre seus ativos. Se trabalhar com uma profissional ou agência, combine permissões, responsabilidades e entrega de informações. Evite uma estrutura em que você não consegue localizar conta, cobrança ou histórico quando precisa compreender o investimento.

Confira moeda, fuso, forma de pagamento e dados comerciais nas etapas pertinentes. Esses elementos podem afetar interpretação de relatórios e operação. Ative proteções de acesso disponíveis e não compartilhe senhas desnecessariamente. Uma campanha pequena também precisa de organização mínima para evitar perda de controle.

Defina quem pode alterar orçamento, anúncio e destino. Mantenha um registro das mudanças relevantes. Quando várias pessoas editam sem comunicação, fica difícil explicar uma variação de gasto ou resultado. O procedimento deve ser simples o suficiente para ser utilizado, inclusive quando você administra tudo sozinha.

Defina o que será medido como conversão

Conversão é uma ação configurada como relevante para acompanhamento, como compra ou envio de formulário. Nem todo evento tem o mesmo valor comercial. Visualizar uma página, iniciar uma conversa e concluir uma venda precisam de identificação coerente para não parecerem resultados equivalentes no relatório.

O Google explica o acompanhamento de conversões como uma configuração que envolve ações e medição no site. A implementação depende da estrutura utilizada. Teste se o evento corresponde à ação real e se valor, moeda e identificação são tratados corretamente quando aplicáveis. Uma etiqueta instalada não garante, por si só, dados confiáveis.

Evite contar o mesmo resultado mais de uma vez em integrações diferentes sem compreender o efeito. Confira também privacidade, consentimento e políticas aplicáveis com orientação adequada ao caso. Se houver dúvida técnica, busque apoio antes de aumentar a verba. Um erro de medição pode fazer a campanha parecer melhor ou pior do que os pedidos mostram.
Caderno, calculadora, celular e computador em uma mesa de planejamento
Um teste começa com objetivo, orçamento e registro do que será acompanhado. Imagem ilustrativa gerada por inteligência artificial; não representa dados de uma campanha real.

Crie anúncios com mensagem e contexto claros

Escolha um problema ou situação de compra e apresente uma oferta compatível. O anúncio pode mostrar produto, uso, processo ou explicação, desde que as informações sejam fiéis. Não é necessário produzir um vídeo sofisticado para começar; é necessário que a pessoa compreenda o que está sendo apresentado.

Uma imagem pode destacar proporção e detalhes; um vídeo pode demonstrar funcionamento. Evite filtros ou edições que modifiquem características relevantes. Para serviços, exemplos podem usar dados fictícios e escopo explicado. Não apresente simulações como resultados reais de clientes ou promessas de desempenho.

Termine com uma próxima ação coerente. Se a pessoa deve consultar medidas, leve à página que as apresenta. Se deve solicitar orçamento, esclareça o que acontecerá depois. Uma chamada genérica pode atrair atenção sem preparar a conversa. Revise também condições comerciais e regras publicitárias do produto antes de publicar.

Escolha público e contexto sem tentar adivinhar tudo

Comece pelas condições reais da oferta: região atendida, características pertinentes e necessidade de compra. Não segmente uma cidade que você não consegue atender apenas porque parece oferecer cliques baratos. Também não use suposições pessoais como se fossem um retrato comprovado de quem compra.

As opções de público e automação variam conforme plataforma, campanha e conta. Leia o que cada configuração faz, diferenciando orientações de restrições quando essa distinção existir. Se não entende como uma opção altera a entrega, esclareça antes de usá-la como fundamento para uma decisão comercial.

Em campanhas de pesquisa, acompanhe a relação entre o que você oferece e as buscas que acionam anúncios. O Google orienta usar o relatório de termos de pesquisa para identificar buscas e possíveis exclusões. Esse relatório não deve ser presumido uma lista completa de toda consulta individual, e a interpretação precisa considerar as regras da campanha.

Entenda as métricas antes de comparar números

Impressões representam exibições; cliques representam interações de clique conforme a definição utilizada. Alcance, quando disponível, se relaciona às pessoas ou contas alcançadas segundo o relatório. Evite comparar métricas com nomes parecidos sem verificar o que cada painel considera e qual período está sendo observado.

CTR é a relação entre cliques e impressões no escopo escolhido. CPC é o custo médio por clique considerado. CPM expressa custo por mil impressões. Esses indicadores ajudam a analisar distribuição e resposta, mas não comprovam lucro. Um clique barato pode não levar à ação comercial desejada.

CPA é custo por ação definida, que precisa estar identificada. Um custo por cadastro não equivale automaticamente a custo por cliente. ROAS relaciona receita atribuída aos anúncios com gasto de mídia dentro do critério utilizado. Receita atribuída e lucro são medidas diferentes, e o painel não revela sozinho todos os custos do negócio.

Faça uma conta de resultado com seus custos

Considere um exemplo ilustrativo: uma campanha consome R$ 400 de mídia e tem R$ 2.000 em vendas atribuídas no acompanhamento. O ROAS calculado com esses valores é 5. Isso não significa R$ 1.600 de lucro, pois mercadorias, tributos, taxas, embalagem, frete e outras despesas ainda precisam ser considerados.

Se os custos variáveis desses pedidos somam R$ 1.300, restam R$ 700 antes da mídia. Depois dos R$ 400, restam R$ 300 antes de produção, gestão e despesas fixas ainda não incluídas. O mesmo ROAS pode corresponder a resultados diferentes quando a estrutura de custos muda.

Esses números não são metas nem recomendação de investimento. Servem para organizar a leitura. Considere cancelamentos, devoluções e prazos de recebimento conforme sua operação. Para aprofundar a análise, consulte como saber se um anúncio está dando lucro.

Leia atribuição com cuidado

Uma cliente pode conhecer a marca por indicação, ver um anúncio e comprar depois de pesquisar. Diferentes ferramentas podem atribuir crédito de formas distintas, considerando janelas, interações e dados disponíveis. Por isso, números de plataformas diferentes não devem ser somados automaticamente como vendas adicionais.

Compare relatórios com pedidos e registros internos. Documente o período, a definição de conversão e o critério de receita. Uma diferença merece investigação antes de concluir que uma ferramenta está totalmente errada. O objetivo é construir uma visão útil, reconhecendo limites de identificação e atualização.

Atribuição também não demonstra, sozinha, quantas compras deixariam de existir sem a campanha. Essa é outra pergunta, que pode exigir desenhos de teste mais específicos. Para começar, mantenha definições consistentes e evite afirmar causalidade absoluta a partir de um painel que apenas distribui crédito entre interações.

Acompanhe o teste sem alterar tudo ao mesmo tempo

Antes de ativar, registre hipótese, oferta, destino, orçamento e critérios de revisão. Nos primeiros acompanhamentos, confira problemas objetivos: anúncio reprovado, link quebrado, cobrança ou evento incoerente. Corrigir uma falha operacional é diferente de mudar uma estratégia inteira porque um dia teve desempenho fraco.

Quando fizer ajustes, anote data e motivo. Tente preservar uma comparação compreensível, sem mudar público, oferta, página e mensagem simultaneamente quando isso impedir o aprendizado. O volume necessário e o tempo de observação dependem do contexto; um número fixo de dias não garante uma conclusão válida.

Se o teste não produz dados suficientes, reconheça a limitação. Não é obrigatório declarar sucesso ou fracasso ao encerrar o período. A próxima decisão pode ser corrigir a oferta, melhorar medição, observar mais ou interromper. O importante é que a escolha tenha relação com evidências e capacidade financeira.

Inclua atendimento e entrega na avaliação

Em serviços, acompanhe solicitações qualificadas, orçamentos e contratos. Se há muitas mensagens e poucas propostas, examine clareza do anúncio e encaminhamento comercial. Se propostas são feitas e não fecham, outros fatores podem estar envolvidos. Separar etapas evita atribuir todo resultado ao custo da mídia.

Em produtos, confira disponibilidade, prazo, separação e ocorrências. Uma campanha pode gerar interesse e esbarrar em frete inesperado ou tamanho indisponível. Esses problemas precisam aparecer no registro. Investir mais antes de entender o caminho pode ampliar o mesmo obstáculo e o trabalho de atendimento.

Conecte a rotina ao planejamento de marketing da empresa. Anúncios fazem parte de um processo que inclui oferta, informação, compra e experiência. A primeira campanha deve ajudar a aprender sobre esse conjunto, além de distribuir uma mensagem.

Exemplo de primeiro teste para uma loja virtual

Imagine uma loja que deseja anunciar uma bolsa já disponível. A empreendedora confirma material, medidas, fotos e saldo. Define uma hipótese: pessoas interessadas precisam compreender melhor o espaço interno antes de comprar. Prepara uma demonstração fiel e revisa a página para que a mesma informação possa ser consultada sem depender do vídeo.

Ela escolhe um canal, um limite de investimento e um período de revisão compatível com o orçamento. Configura a ação desejada e testa o registro. Antes de ativar, percorre anúncio, página, carrinho e confirmação. Depois, acompanha gasto, dúvidas e pedidos, incluindo ocorrências que possam ter interferido na compra.

Se as visitas aumentam, mas surgem dúvidas sobre entrega, o próximo ajuste pode ser esclarecer frete e prazo. Se a compra está registrada de forma incoerente, a prioridade é corrigir medição. O exemplo é fictício e não garante resultado; mostra como uma campanha pode gerar uma decisão mais específica do que simplesmente “investir mais”.

Exemplo de primeiro teste para serviços

Considere uma empresa que atende uma região e vende um serviço com escopo definido. Antes de anunciar, ela esclarece o que está incluído, quem pode contratar e quais informações são necessárias para elaborar a proposta. A mensagem apresenta esse contexto e encaminha para uma página ou atendimento preparado.

No registro interno, a empresa distingue contatos recebidos, solicitações compatíveis, propostas enviadas e contratos. Assim, consegue observar se o anúncio atrai pessoas fora da região ou se a dúvida aparece na etapa de orçamento. Um grande número de conversas não deve ser interpretado automaticamente como aquisição de clientes.

Se o ciclo comercial for longo, a revisão precisa respeitar essa característica. Um contrato fechado semanas depois pode ter várias interações anteriores. Guarde o histórico sem forçar uma atribuição perfeita. O aprendizado inicial pode estar na qualidade das solicitações e no funcionamento do encaminhamento, além da receita efetivamente confirmada.

Use um registro curto para organizar o aprendizado

Uma ficha pode reunir objetivo, hipótese, oferta, público, canal, orçamento e período. Acrescente responsável, alterações e resultados observados. Diferencie fato de interpretação: “o formulário não enviou” é diferente de “o público não gostou”. Essa distinção ajuda a corrigir um problema concreto sem alterar toda a campanha por suposição.

Anote também condições externas ao anúncio: estoque esgotado, mudança de preço, indisponibilidade de agenda ou demora de resposta. Elas podem afetar o resultado comercial. Se ficam fora da análise, a mídia recebe crédito ou culpa por algo ocorrido em outra etapa. O registro deve representar o caminho completo.

Na revisão, escolha entre manter, ajustar, interromper ou observar mais. Explique o motivo e defina a próxima verificação. Uma decisão pode ser pequena, como corrigir uma informação e repetir o teste. O objetivo é acumular conhecimento útil, sem produzir mudanças apenas para demonstrar atividade no painel.

Evite atalhos que dificultam a avaliação

Não copie orçamento e público de outra empresa como se fossem adequados ao seu caso. Estrutura, custos, oferta e histórico podem ser diferentes. Use referências para formular perguntas, não para substituir sua análise. Um resultado divulgado sem contexto não informa quanto foi gasto no total nem o que aconteceu depois da venda.

Desconfie de interpretações baseadas em uma única métrica. Cliques, mensagens e ROAS precisam de contexto e definições. Um relatório pode parecer positivo e ainda deixar custos relevantes de fora. Também não trate ausência de vendas em um intervalo curto como prova definitiva de que o canal não funciona para o negócio.

Evite aumentar orçamento para compensar um destino quebrado ou uma oferta incompreensível. Corrija primeiro o que impede o teste de responder à hipótese. Se os recursos disponíveis não comportam mais observação, interromper pode ser uma decisão coerente. Aprender com limites é parte do planejamento, não uma obrigação de manter a campanha ativa.

Quando buscar apoio para a campanha

Ajuda profissional pode ser útil quando faltam tempo, conhecimento técnico ou condições para configurar medição e interpretar resultados. Antes de contratar, defina responsabilidades e acesso às informações. Pergunte como serão apresentados custos, mudanças e aprendizados, sem aceitar apenas um relatório de métricas que você não consegue relacionar ao negócio.

Combine escopo de produção, gestão, página e atendimento. Nem toda contratação inclui todas essas partes. Entender os limites evita esperar que uma pessoa resolva tarefas que continuam sob responsabilidade da empresa. Mantenha controle dos ativos e uma rotina de revisão com linguagem compreensível.

Você pode delegar execução sem abandonar a decisão comercial. A empresa precisa informar margem, disponibilidade e capacidade para orientar a campanha. Um painel bem configurado não conhece sozinho todos os compromissos do caixa. A parceria funciona melhor quando operação e divulgação compartilham informações relevantes.

Faça a última conferência antes de ativar

Leia o anúncio como alguém que não conhece a empresa. A pessoa entende o que está sendo oferecido e encontra as condições no destino? Confira também datas, região e disponibilidade. Uma revisão feita em outra tela ou por alguém que não produziu o material pode revelar ambiguidades que passaram despercebidas durante a criação.

Depois, confirme o valor configurado e o limite planejado para o teste. Verifique quem receberá avisos e quem pode interromper a veiculação se houver problema. Organize o acompanhamento de cobrança e resultados em horários possíveis. Ativar e deixar de olhar por um período incompatível com o orçamento aumenta a dificuldade de agir sobre erros.

Por fim, registre a versão inicial do teste. Guarde mensagem, destino, hipótese e condições para não depender da memória ao revisar. Se algo mudar, anote o motivo. Essa referência ajuda a comparar o planejado com o executado e a explicar por que o próximo passo será manter, corrigir ou interromper a ação.

Comece com uma pergunta e um limite claros

Antes de ativar, confirme oferta, destino, objetivo, orçamento, medição e atendimento. Depois, acompanhe o caminho e registre alterações. Esses cuidados não garantem venda, mas tornam o teste mais compreensível e ajudam a evitar investimento sem critério. Uma primeira campanha pode ensinar onde melhorar a oferta e a experiência.

Tráfego pago para iniciantes faz mais sentido quando é tratado como parte de uma estratégia de negócio. Escolha uma ação possível, preserve recursos para cumprir compromissos e avalie resultados com definições consistentes. Amplie quando houver motivo e capacidade, mantendo clareza sobre o que os números mostram e o que ainda precisa ser investigado. ✨
24/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Marketing Digital

10 estratégias de Virginia Fonseca que pequenos empreendedores podem adaptar para seus negócios

por Thais Cristina 24/10/2026
escrito por Thais Cristina

Pequenos empreendedores podem adaptar estratégias associadas à presença de Virginia Fonseca transformando princípios de comunicação em ações proporcionais ao próprio negócio. Isso inclui dar contexto à oferta, demonstrar produtos, preparar lançamentos e conectar conteúdo ao atendimento. O caminho é testar com orçamento e capacidade definidos, acompanhando o que acontece depois da atenção recebida.

Virginia trabalha em uma escala muito diferente da de uma empresa local ou de uma loja que está começando. Audiência, equipe, reconhecimento e estrutura influenciam suas possibilidades. Por isso, este artigo não apresenta uma fórmula para reproduzir resultados. Ele propõe dez adaptações práticas, com exemplos ilustrativos e indicadores que você pode registrar.

O Dia de CEO já analisou dez estratégias por trás da influência de Virginia. Aqui, avançamos para a execução: o que uma empreendedora pode fazer na próxima campanha, com quais cuidados e como avaliar o aprendizado. 💛

O que os exemplos públicos permitem observar

Em entrevista ao propmark, publicada em agosto de 2026, Virginia relacionou sua comunicação à proximidade e à consistência, explicou que há planejamento nas campanhas e destacou a importância de produto e experiência para sustentar o negócio. São declarações da empresária, não uma auditoria independente sobre resultados.

Uma reportagem do Meio & Mensagem, de dezembro de 2023, registrou o uso de lives, demonstrações, bastidores e antecipações de lançamentos na WePink. Já a Forbes, em setembro de 2023, abordou a decisão de associar a imagem das fundadoras à marca. Essas referências descrevem práticas em momentos específicos; não revelam a contribuição isolada de cada uma para vendas ou lucro.

As adaptações abaixo são propostas editoriais do Dia de CEO inspiradas nesses elementos públicos e na observação da comunicação institucional. Os exemplos, roteiros e indicadores não são métodos atribuídos a Virginia. Também não representam endosso ou parceria da influenciadora com este blog.

Foto de capa: Virginia Fonseca no Lady Night, 2021. Humor Multishow/Multishow, via Wikimedia Commons, licença CC BY 3.0.

1. Dê um papel claro à pessoa por trás da empresa

A associação entre fundadoras e marca oferece um ponto de partida para pensar no papel de quem empreende. A adaptação possível é apresentar conhecimento e critérios de trabalho. Você pode explicar como escolhe uma peça, aprova um material ou organiza uma entrega. Isso dá contexto à oferta sem exigir transformar toda a vida pessoal em conteúdo.

Escolha uma pergunta que a cliente faz antes de comprar e grave uma resposta curta. Uma lojista pode explicar por que determinada calça recebeu uma tabela de medidas própria. Uma prestadora de serviços pode apresentar o que confere antes de enviar um orçamento. O foco deve estar em tornar o processo compreensível, com exemplos reais e limites claros.

Prepare um roteiro com três pontos: a dúvida, seu critério e a próxima ação disponível. Termine direcionando para a página ou canal pertinente. Não é necessário inventar uma história de superação ou assumir uma personalidade que não combina com você. Se preferir, a apresentação pode usar voz, mãos ou gravação de tela.

Como acompanhar: registre perguntas qualificadas geradas pelo conteúdo e assuntos que ficaram mais claros no atendimento. Compare com o objetivo escolhido. Um vídeo com poucas visualizações pode ter ajudado pessoas que já avaliavam a compra. O cuidado é não medir essa ação apenas por curtidas nem atribuir toda venda posterior a uma única publicação.

2. Transforme consistência em uma rotina sustentável

Consistência, mencionada na entrevista de Virginia, pode ser traduzida em uma agenda pequena e executável. Para uma empresa com equipe reduzida, isso exige selecionar pautas úteis e reservar tempo de produção. A frequência deve caber na rotina, em vez de competir com entregas e atendimento sem nenhum limite.

Escolha três perguntas recorrentes para um ciclo de conteúdo. Uma loja de decoração poderia abordar medidas, material e conservação. Uma empresa de serviços poderia explicar escopo, etapas e prazo. Distribua essas pautas no período que consegue sustentar e reaproveite os materiais quando houver sentido, mantendo informações atualizadas.

Reserve também um horário de resposta. Publicar e deixar dúvidas sem encaminhamento pode tornar a experiência incompleta. Se o tempo disponível for pequeno, priorize menos conteúdos com um caminho claro para quem deseja saber mais. O planejamento deve considerar produção, revisão, publicação e acompanhamento, não apenas o momento de gravar.

Como acompanhar: registre o tempo consumido e a regularidade que conseguiu manter. Depois, observe visitas às páginas e conversas relacionadas às pautas. Ajuste o volume quando a rotina ficar inviável. A meta é construir continuidade com qualidade suficiente para ajudar a cliente, sem tratar cansaço e exposição constante como requisitos para empreender.

3. Use demonstrações para reduzir uma dúvida concreta

As lives descritas na reportagem do Meio & Mensagem oferecem uma referência de apresentação de produtos. Na pequena empresa, a adaptação pode começar com uma única demonstração gravada. Escolha um detalhe que a fotografia não esclarece bem e mostre de forma fiel, sem efeitos que alterem características relevantes.

Uma loja de bolsas pode mostrar abertura, divisórias e objetos que cabem em um modelo. Um negócio de tecnologia pode gravar uma tarefa com dados fictícios. Uma confeitaria pode apresentar a composição de uma caixa, respeitando suas condições de conservação. A demonstração deve corresponder à versão efetivamente vendida.

Planeje uma pergunta para cada vídeo e evite tentar explicar todo o catálogo. Mostre o produto, identifique a opção e informe onde consultar detalhes. Se a experiência varia individualmente, reconheça o limite. Não transforme um teste visual em prova de resultado universal, segurança ou durabilidade que você não consegue sustentar.

Como acompanhar: observe se a dúvida escolhida diminui ou se os contatos passam a trazer questões mais específicas. Registre erros ou expectativas que ainda aparecem. Esse retorno pode indicar que falta uma medida, um título ou uma informação na página. Conteúdo e cadastro devem se complementar, sem obrigar todas as pessoas a assistir ao vídeo para entender a oferta.

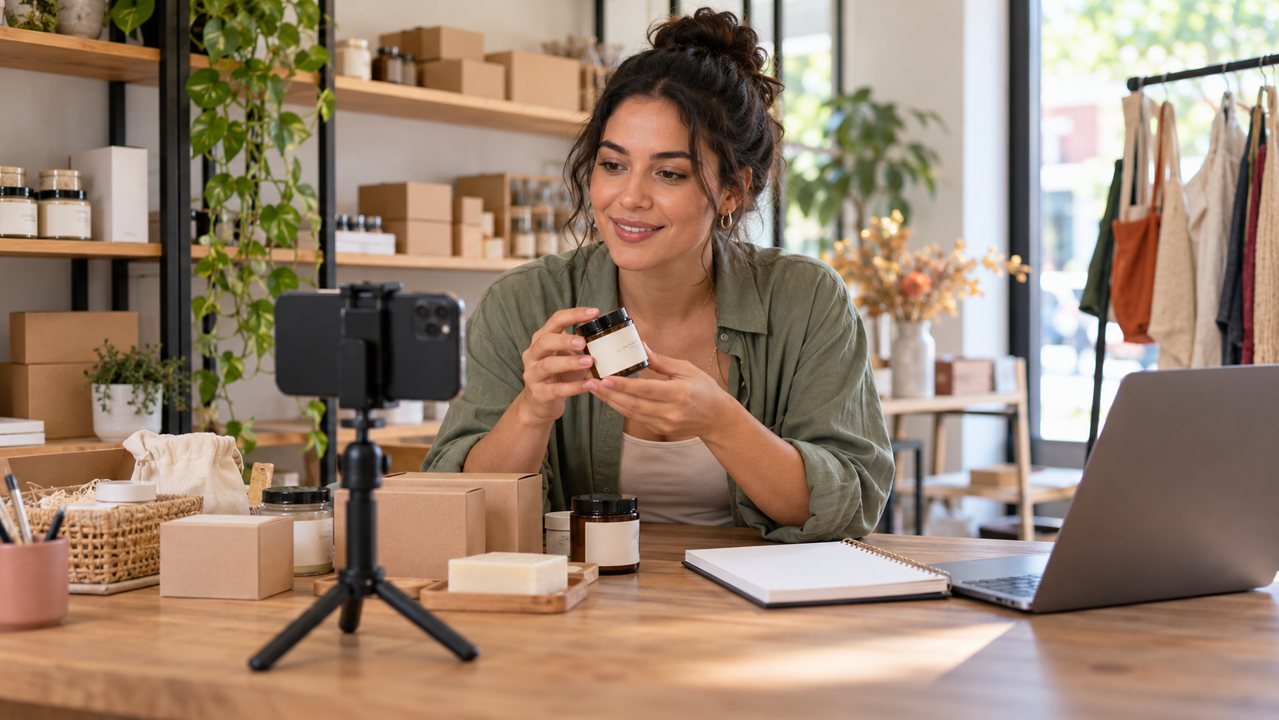
Empreendedora fictícia gravando uma demonstração de produto com celular em tripé
Imagem ilustrativa gerada por inteligência artificial. A empreendedora retratada é fictícia e não é Virginia Fonseca.

4. Crie uma sequência curta antes de lançar

Bastidores e antecipações, documentados na cobertura da WePink, podem inspirar uma sequência de preparação. Para um pequeno lançamento, escolha poucas etapas reais: explicar uma necessidade, mostrar um detalhe e apresentar a disponibilidade. O objetivo é construir entendimento, sem criar mistério vazio ou anunciar algo que ainda depende de decisões essenciais.

Imagine uma marca de semijoias preparando uma coleção. Primeiro, ela apresenta o tipo de combinação que deseja facilitar. Depois, mostra proporções e fechamento de uma peça. Na abertura, informa produtos, preços e condições. A sequência ajuda a contextualizar a compra e pode usar materiais produzidos durante o próprio trabalho.

Antes de anunciar data, confirme estoque, páginas, pagamento e entrega. Se o lançamento envolver serviço, verifique agenda e capacidade. Um atraso precisa de comunicação adequada; suspense não substitui informação comercial. Evite usar uma data pública para pressionar uma operação que ainda não consegue cumprir o prometido.

Como acompanhar: registre acessos às páginas e perguntas ao longo das etapas. Diferencie interesse antecipado de pedidos concluídos. Se houver lista de interessados, deixe claro o que a pessoa receberá e como interromper o contato. Não conte cada inscrição como venda futura garantida para justificar uma compra maior de estoque.

5. Faça uma live com função e tamanho definidos

A WePink tornou as transmissões um formato importante de sua comunicação comercial. A adaptação para uma empresa pequena pode ser uma apresentação breve com um tema específico. Não é necessário reproduzir duração, cenário ou volume de ofertas. Defina qual dúvida será resolvida e como a pessoa poderá comprar ou solicitar informação.

Prepare uma pauta com abertura, demonstração e encaminhamento. Escolha produtos que consegue identificar e entregar. Uma loja pode mostrar três combinações disponíveis; uma prestadora pode explicar como funciona a contratação. Faça um teste técnico e organize os links antes de começar, evitando procurar informações básicas durante a transmissão.

Se houver condição comercial, apresente preço, prazo e restrições com clareza. Escassez e duração precisam ser reais. Tenha um procedimento para atender pedidos e perguntas recebidos naquele momento. Uma live pode funcionar como material educativo reaproveitável mesmo quando o público simultâneo é pequeno, desde que continue correto depois.

Como acompanhar: some tempo de preparação, execução e atendimento. Registre acessos, conversas e pedidos, sem presumir que qualquer compra no dia veio da transmissão. Avalie a contribuição financeira dos pedidos associados e o aprendizado de conteúdo. A próxima live deve responder ao que funcionou, não apenas repetir o formato porque outra marca o utiliza.

6. Convide a cliente a participar da conversa

A proximidade com a audiência permite refletir sobre participação. Para um pequeno negócio, uma adaptação é criar perguntas que ajudem a compreender o uso do produto. Você pode perguntar qual informação falta no cadastro ou qual dificuldade aparece na escolha. A participação precisa ter uma finalidade além de aumentar comentários.

Uma loja de roupas pode consultar quais detalhes de modelagem as clientes gostariam de ver em vídeo. Um escritório pode reunir dúvidas gerais sobre sua forma de atendimento, sem expor casos confidenciais. Depois, apresente o que foi aprendido e qual mudança será feita. Esse retorno mostra que a pergunta não foi apenas um recurso de publicação.

Não prometa atender toda sugestão. Explique limites e avalie viabilidade antes de incluir uma demanda na oferta. Também não trate respostas isoladas como pesquisa representativa de mercado. Elas oferecem pistas que podem ser combinadas com pedidos, atendimento e testes, sem substituir uma análise mais ampla.

Como acompanhar: registre temas recorrentes, ajustes realizados e dúvidas resolvidas. Se convidar pessoas a enviar fotos ou avaliações, organize autorização adequada antes de reutilizar conteúdo identificável. Participação voluntária não deve ser confundida com permissão irrestrita de divulgação ou de inclusão em campanhas de contato.

7. Torne a identidade reconhecível em diferentes materiais

A apresentação institucional da WePink associa a história da marca às fundadoras e à experiência oferecida. Como exercício de adaptação, uma pequena empresa pode alinhar apresentação, linguagem e informações comerciais. Reconhecimento se constrói também quando a pessoa entende que anúncio, página e atendimento pertencem à mesma oferta.

Escolha padrões simples para fotos, títulos e explicações. Uma loja de presentes pode manter uma forma consistente de mostrar composição e embalagem. Uma prestadora pode apresentar etapas dos serviços no mesmo formato. Isso não exige que todas as publicações sejam iguais, mas ajuda a reduzir diferenças que confundem a compra.

Confira se uma campanha leva a uma página com o mesmo nome, preço e condições. Se a promessa muda no caminho, a identidade visual não resolve a quebra de compreensão. Antes de refazer toda a marca, corrija as informações que a cliente encontra. A coerência precisa envolver conteúdo e operação.

Como acompanhar: observe perguntas sobre quem vende, o que está incluído e como contratar. Registre divergências entre canais e corrija a referência vigente. O reconhecimento da marca não pode ser demonstrado apenas porque você usou a mesma cor; avalie se a comunicação ficou mais compreensível para quem chega.

8. Planeje parcerias pela afinidade com a oferta

Na entrevista ao propmark, Virginia relaciona escolhas comerciais à conexão com seu universo. Uma pequena empresa pode adaptar esse critério avaliando se uma parceria faz sentido para público e produto. O número de seguidores é apenas uma informação; contexto, qualidade do conteúdo e condições da ação também importam.

Uma loja local pode testar uma demonstração com uma criadora que realmente aborde o tipo de produto vendido. Antes de contratar, defina entrega, prazo, identificação da publicidade, direitos de uso e informações que podem ser afirmadas. Não improvise um acordo completo a partir da promessa genérica de “divulgar nos stories”.

Estabeleça orçamento e escolha uma ação que consiga acompanhar. Informe produto exato e condições para não criar uma oferta diferente da disponível. Depoimentos e opiniões não devem servir para inventar benefícios. Se a parceria não produzir vendas, analise exposição, mensagem e jornada antes de atribuir uma única causa.

Como acompanhar: use referências de campanha e registros de atendimento, reconhecendo limitações de atribuição. Compare custo com pedidos e contribuição quando houver dados suficientes. Para aprofundar o planejamento, consulte marketing de influência para empresas. Um teste delimitado ensina mais que uma contratação sem objetivo e sem critérios.

9. Conecte conteúdo, página e atendimento

A combinação de canais aparece nas referências públicas sobre a WePink. A adaptação acessível é desenhar um caminho curto para a cliente. Se um vídeo apresenta determinado produto, o link deve levar à opção correspondente. Se apresenta um serviço, o atendimento precisa reconhecer o contexto e explicar o próximo passo.

Simule a jornada pelo celular. Abra a publicação, siga o link e confira nome, variante, prazo, total e contato. Observe se a pessoa precisa repetir tudo ou procurar novamente o que viu. Uma campanha pode gerar atenção suficiente e ainda perder compras por falta de informação no trecho seguinte.

Escolha uma referência central para preço, saldo e condições. Quando houver alteração, atualize os canais afetados. Se não consegue manter muitas frentes, reduza a complexidade. Ter menos caminhos consistentes pode ser mais administrável que abrir vários canais com ofertas e respostas divergentes.

Como acompanhar: registre onde surgem abandono e dúvidas, sem assumir que todo acesso deveria converter. Corrija um ponto relevante e observe o efeito. O guia de estratégia de marketing simples para sua empresa ajuda a organizar objetivo, público e execução em uma estrutura possível.

10. Faça a experiência sustentar a comunicação

O destaque dado por Virginia à qualidade e à experiência na entrevista oferece um lembrete importante. Para uma empresa pequena, a adaptação é incluir operação no planejamento da campanha. Antes de aumentar alcance, confira estoque, agenda, prazo e atendimento. A promessa precisa ser compatível com o que você consegue entregar.

Escolha uma oferta e simule sua execução completa. Em produtos, confira separação e envio; em serviços, escopo e disponibilidade. Defina o que acontece quando houver erro ou mudança. Uma resposta automática pode confirmar recebimento, mas alguém precisa acompanhar a resolução. O pós-venda faz parte da experiência comercial.

Peça retorno de forma adequada e use as informações para melhorar. Não pressione por elogios nem transforme um relato individual em garantia. Registre o problema, o encaminhamento e o aprendizado. Marketing não consegue compensar indefinidamente uma oferta que gera dúvidas e falhas repetidas.

Como acompanhar: observe entregas no prazo, ocorrências, cancelamentos e retorno de clientes em períodos definidos. Não confunda ausência de reclamação com satisfação comprovada. Compare o que foi prometido com o que foi executado e escolha a melhoria que mais protege a confiança na próxima campanha.

Escolha a primeira adaptação pelo problema atual

Você não precisa executar as dez ações ao mesmo tempo. Comece identificando o obstáculo mais próximo da compra. Se as pessoas não entendem o produto, uma demonstração pode ser prioritária. Se demonstram interesse e encontram informações divergentes, revise o caminho. Se os pedidos já chegam além da capacidade, organize entrega e atendimento antes de ampliar alcance.

Escreva uma hipótese simples: “A cliente precisa enxergar a dimensão da bolsa para avaliar a compra”. Depois, escolha o material que pode esclarecer isso. A hipótese orienta a execução e a observação. Ela não precisa provar que uma estratégia funciona para todas as empresas; precisa ajudar a compreender uma situação específica do seu negócio.

Defina também o que você consegue controlar: produção do conteúdo, informação publicada e encaminhamento de atendimento. Alcance e vendas dependem de outros fatores. Separar esses pontos ajuda a não interpretar uma publicação com pouca distribuição como prova de que o produto não interessa ou de que você deveria aumentar o orçamento imediatamente.

Organize um teste de quatro semanas

Na primeira semana, reúna perguntas recorrentes, revise uma oferta e confirme sua capacidade de atender. Escolha uma ação e prepare a página de destino. Na segunda, produza o material e publique com informações conferidas. Observe dúvidas e corrija problemas objetivos, como link errado ou descrição incompleta, sem esperar o fim do teste.

Na terceira semana, apresente a mesma oferta em outro contexto útil. Se o primeiro conteúdo mostrou proporção, o seguinte pode esclarecer funcionamento ou processo de entrega. Na quarta, consolide registros e compare o que aconteceu com a hipótese inicial. Esse calendário é um exemplo de organização, não uma promessa de prazo para vender.

Para serviços com decisão mais longa, acompanhe avanço de conversas e qualidade das solicitações. Para produtos, observe pedidos e ocorrências sem desconsiderar disponibilidade. Adapte o período ao ciclo de compra. Um resultado ainda inconclusivo pode pedir mais observação; não precisa virar uma declaração de sucesso ou fracasso apenas porque o calendário terminou.

Coloque tempo e dinheiro no orçamento do conteúdo

Mesmo um conteúdo gravado com o próprio celular consome recursos. Registre preparação, gravação, revisão e atendimento. Se houver compra de materiais, contratação ou mídia, defina limites antes de executar. O orçamento deve caber nos compromissos da empresa, sem depender de uma venda futura que ainda não existe.

Considere um exemplo ilustrativo: dez pedidos associados a uma ação geram R$ 2.000 em vendas. Mercadorias, taxas, tributos, embalagem e outros custos variáveis somam R$ 1.400. Restam R$ 600 antes do custo da ação e das despesas fixas. Se produção e divulgação custaram R$ 350, restam R$ 250 antes das despesas fixas. Isso ainda não é lucro líquido.

Os números apenas mostram por que faturamento e resultado são medidas diferentes. Também não demonstram que todos os pedidos foram causados pela campanha. Anote como você associou as compras à ação e reconheça outras influências. Para planejar limites de investimento, consulte como definir um orçamento de divulgação que caiba na realidade da empresa.

Monte um registro simples para decidir o próximo passo

Uma ficha de acompanhamento pode reunir objetivo, hipótese, oferta, público, canal, período, custo e responsáveis. Acrescente os resultados observados e os problemas encontrados. Diferencie fatos, como um link quebrado, de interpretações, como uma possível dificuldade de compreensão. Essa separação torna mais fácil escolher uma correção proporcional ao que você realmente sabe.

Registre também condições que afetam a comparação. Um produto esgotado, mudança de preço ou atraso no atendimento pode alterar o resultado de uma campanha. Quando esses acontecimentos ficam fora da análise, a conclusão pode culpar o conteúdo por um problema ocorrido em outro trecho. O registro precisa refletir a experiência completa.

Ao revisar, escolha entre manter, ajustar, interromper ou observar por mais tempo. Explique o motivo e defina o próximo teste. Não é necessário mudar tudo para demonstrar movimento. Uma boa decisão pode ser preservar uma ação administrável enquanto você melhora a página ou reduz erros de atendimento que estavam prejudicando a compra.

Adapte a linguagem sem copiar a personalidade

Virginia tem uma forma própria de se comunicar e uma história construída com sua audiência. Seu negócio pode usar outra voz. Uma empresa de serviços pode ser próxima explicando critérios com calma; uma loja pode transmitir personalidade pela seleção e pela apresentação. O importante é que a linguagem ajude a compreender a oferta e seja sustentável para quem a produz.

Defina limites de exposição antes de gravar. Você pode mostrar trabalho sem divulgar endereço privado, documentos, rotina de crianças ou informações de clientes. A participação de equipe e consumidores também exige cuidado com autorização. Proximidade não depende de disponibilizar tudo sobre a vida pessoal para o público.

Evite apresentar uma opinião editorial como certeza sobre o funcionamento interno de outra empresa. As fontes públicas permitem observar práticas e declarações, mas não acessar todas as decisões, custos e resultados. O valor da análise está em formular testes úteis para sua realidade, reconhecendo o que ainda não pode ser concluído.

Um exemplo completo para um negócio pequeno

Imagine uma loja de bolsas que recebe visitas, mas muitas perguntas sobre espaço interno. A empreendedora escolhe demonstrar um modelo, mostrando abertura e objetos que cabem nele. Confere medidas e estoque, revisa a página e grava um vídeo sem filtros que modifiquem o produto. O conteúdo leva diretamente àquela oferta.

Durante o teste, ela registra tempo de produção, acessos e perguntas. Se as pessoas passam a entender o tamanho, mas relatam surpresa com o frete, o próximo ajuste pode estar na apresentação da entrega. Comprar mais alcance antes de entender esse ponto poderia aumentar a mesma dificuldade. O diagnóstico depende do caminho observado.

Se surgirem pedidos, a análise inclui contribuição, cancelamentos e entrega. Se não surgirem, a loja considera volume e qualidade da exposição antes de concluir. O teste produz uma decisão: revisar o frete, melhorar a demonstração ou observar mais. Esse exemplo é fictício e mostra como uma inspiração pode virar uma sequência verificável de trabalho.

Faça uma ação possível e aprenda com ela

Escolha uma dúvida relevante, uma oferta disponível e um formato que consegue executar. Confira a página, o atendimento e a entrega antes de publicar. Depois, registre o que aconteceu e use o aprendizado para definir o próximo passo. Essa sequência ajuda a transformar inspiração em trabalho concreto, com limites e critérios.

As dez estratégias deste guia oferecem caminhos de adaptação, não uma obrigação de aparecer mais ou de criar uma campanha maior. Ao conectar comunicação, experiência e números, você consegue decidir com mais clareza o que manter. A melhor primeira ação é aquela que responde a uma necessidade real e cabe na rotina do seu negócio. ✨

24/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Finanças para Negócios

Pró-labore: quanto o dono da empresa deve retirar por mês?

por Thais Cristina 23/10/2026
escrito por Thais Cristina
Empreendedora revisa um caderno ao lado de uma calculadora para planejar sua remuneração

O pró-labore deve ser definido a partir do trabalho realizado pelo sócio, das referências de remuneração para funções semelhantes e da capacidade da empresa de assumir o custo total dessa remuneração. Não existe um percentual do faturamento que sirva para todos os negócios. Também não é adequado escolher o valor apenas pelas contas pessoais ou pelo saldo disponível no banco.

Você trabalha na empresa todos os dias, resolve problemas, atende clientes e toma decisões. Quando chega o momento de transferir dinheiro para sua conta, surge a dúvida: quanto pode retirar sem prejudicar o negócio e sem transformar sua vida pessoal em uma sequência de improvisos?

Organizar essa decisão exige separar três assuntos que costumam aparecer misturados: remuneração pelo trabalho, distribuição de lucros e outras movimentações entre a sócia e a empresa. Neste guia, vamos construir um caminho prático para discutir o valor, planejar o pagamento e acompanhar se ele continua fazendo sentido. 💛

O que é pró-labore e o que ele remunera

Pró-labore é a remuneração destinada ao sócio pelo trabalho realizado na empresa. Ele está ligado à atuação profissional, como administrar, vender, coordenar entregas ou exercer uma função técnica. Ser proprietário e trabalhar na operação são condições que precisam ser analisadas separadamente.

A participação societária diz respeito à propriedade do negócio. Já a remuneração pelo trabalho considera as atividades efetivamente desempenhadas. Uma sócia pode atuar diariamente na gestão, enquanto outra participa apenas como investidora. Não é a existência do nome no contrato, isoladamente, que descreve o trabalho de cada uma.

Embora seja comum chamar o pró-labore de “salário do dono”, essa expressão é uma aproximação para facilitar a compreensão. Ela não transforma automaticamente o sócio em empregado nem permite presumir o mesmo tratamento trabalhista de uma contratação pela CLT.

Converse com o contador sobre o enquadramento, a formalização e as obrigações aplicáveis ao seu caso. O objetivo deste artigo é ajudar na decisão gerencial; valores líquidos, contribuições, tributos e procedimentos precisam ser calculados com as regras vigentes e as características da empresa e da pessoa beneficiária.

Pró-labore, distribuição de lucros e reembolso têm naturezas diferentes

  • Pró-labore: remunera o trabalho do sócio na empresa.
  • Distribuição de lucros: corresponde à destinação de resultados apurados, observadas as condições contábeis, societárias e tributárias pertinentes.
  • Reembolso: pode representar a devolução de um gasto empresarial comprovadamente pago pela pessoa, com identificação e tratamento adequado.
  • Aporte ou devolução de recursos: exige identificar a origem, o motivo e a classificação da movimentação.

O nome colocado na transferência bancária não resolve sozinho essa classificação. Chamar qualquer retirada de “lucro” não demonstra que houve lucro disponível para distribuição. Da mesma forma, uma compra pessoal paga pela empresa não se torna despesa empresarial apenas porque saiu da conta do negócio.

Essa separação importa para o caixa e para a leitura do desempenho. A distribuição de resultados não deve ser confundida com despesa de remuneração pelo trabalho. Misturar as naturezas pode fazer um relatório mostrar uma margem que não corresponde à operação.

Não parta da ideia de que toda distribuição é automaticamente isenta ou de que todas as empresas seguem o mesmo tratamento. A análise deve considerar a legislação vigente, a documentação e a situação concreta. Se você ainda não acompanha o resultado, veja como saber se a empresa está dando lucro de verdade.

Por que não escolher um percentual fixo do faturamento

Duas empresas podem vender o mesmo valor e ter capacidades completamente diferentes de remunerar suas sócias. Uma precisa comprar mercadoria, pagar frete e manter estoque. Outra vende serviços, mas depende de equipe, ferramentas e muitas horas de execução.

Aplicar um percentual idêntico sobre as vendas ignora essas diferenças. Também pode provocar aumentos de retirada em meses nos quais o faturamento cresceu, mas os recebimentos ainda não aconteceram ou a margem diminuiu.

O faturamento ajuda a entender o tamanho da atividade comercial, mas não representa dinheiro livre. Antes de assumir uma remuneração, observe custos, despesas, compromissos, sazonalidade e a necessidade de recursos para manter a operação funcionando.

Uma referência percentual pode aparecer em um acompanhamento interno como indicador, desde que a empresa compreenda suas limitações. Ela não deve substituir o estudo da função, a análise financeira e a validação das obrigações aplicáveis.

Passo 1: descreva o trabalho que você realmente faz

Comece por uma lista concreta de atividades. Em vez de escrever apenas “cuido de tudo”, identifique o que ocupa sua rotina: negociação com fornecedores, atendimento, gestão de pessoas, produção, finanças, execução técnica e planejamento.

Anote também a frequência, a carga de dedicação e o nível de responsabilidade. Uma atividade realizada eventualmente não tem o mesmo peso de uma função contínua. Uma decisão que afeta contratos e equipe pode exigir competências diferentes de uma tarefa operacional delimitada.

O propósito não é somar vários salários completos porque você usa muitos chapéus. Em uma pequena empresa, funções se sobrepõem e o tempo disponível é limitado. A descrição ajuda a construir uma referência coerente para o conjunto do trabalho, considerando a dedicação efetiva.

Se houver mais de uma pessoa sócia atuante, faça esse levantamento para cada uma. Ele permite conversar sobre remuneração com base em responsabilidades observáveis, reduzindo comparações pessoais e discussões sustentadas apenas pelo esforço percebido.

Passo 2: pesquise uma referência de remuneração comparável

Procure referências para funções semelhantes em negócios de porte, complexidade e contexto próximos. Considere região, experiência, dedicação e escopo. Uma remuneração de diretoria em uma grande companhia não é uma comparação direta para quem administra uma operação pequena.

O Sebrae Play apresenta a função exercida e a referência de um profissional substituto como elementos úteis nessa reflexão. Use essa ideia para entender o valor do trabalho, sem tratar a pesquisa como autorização automática para pagar determinado montante.

Registre de onde vieram as referências e quais diferenças existem. O objetivo é construir uma faixa justificável para discussão, não encontrar um número isolado que confirme a retirada desejada.

Também evite comparar valores líquidos com remunerações brutas ou ignorar diferenças na forma de contratação. A referência profissional é um ponto de partida gerencial; o custo total e as regras do pró-labore precisam de uma avaliação própria.

Pastas separadas, caderno e calculadora sobre uma mesa para organizar registros financeiros
Identificar cada movimentação ajuda a separar remuneração, reembolsos e outras retiradas. Imagem ilustrativa gerada por inteligência artificial.

Passo 3: calcule o custo para a empresa e o líquido para você

O valor bruto definido não é necessariamente o dinheiro que chegará à sua conta. Podem existir retenções e obrigações relacionadas à remuneração. Além disso, conforme o enquadramento, o custo da empresa pode envolver componentes além do valor bruto.

Peça ao contador uma simulação que apresente separadamente a remuneração bruta, as retenções pertinentes, o líquido destinado à pessoa e os encargos eventualmente suportados pela empresa. Solicite também as datas em que cada compromisso precisará ser pago.

A Receita Federal inclui o pró-labore em suas orientações sobre rendimentos do trabalho. Isso reforça a importância de não planejar a retirada como uma transferência sem efeitos tributários. A incidência efetiva e o cálculo dependem das regras e condições aplicáveis.

Não use uma alíquota genérica encontrada na internet para fechar o orçamento. Regime tributário, outras remunerações e particularidades do caso podem interferir na apuração. Guarde a simulação e atualize-a quando houver mudança relevante.

Passo 4: teste se a remuneração cabe na operação

Analise o resultado da empresa e a previsão de caixa. O resultado ajuda a avaliar se a atividade suporta economicamente a remuneração; o caixa mostra se haverá recursos nas datas previstas. Uma leitura não substitui a outra.

Considere os demais compromissos do negócio, inclusive os que vencem depois do dia escolhido para a transferência. Um saldo confortável hoje pode estar comprometido com fornecedores, equipe ou tributos nos próximos dias.

Use recebimentos previstos com critérios claros. Contratos em negociação e vendas desejadas não devem aparecer como dinheiro confirmado. Se houver incerteza, mantenha essa condição visível na projeção.

Para estruturar esse acompanhamento, veja como montar uma previsão de caixa para os próximos trinta dias. Depois, amplie a análise para enxergar períodos de menor receita e obrigações que não aparecem todos os meses.

Um exemplo para discutir a capacidade de pagamento

Considere uma empresa fictícia em uma projeção mensal simplificada. Ela começa com R$ 6.000 disponíveis e espera receber R$ 30.000. Os demais pagamentos previstos somam R$ 27.000, antes do custo total da remuneração da sócia.

Sem considerar essa remuneração, o saldo projetado no encerramento seria de R$ 9.000: R$ 6.000 mais R$ 30.000 menos R$ 27.000. Se uma simulação contábil indicar um desembolso total de R$ 4.000 relacionado ao pró-labore e às obrigações correspondentes, o saldo final cairia para R$ 5.000.

Esse saldo não comprova que R$ 4.000 seja o valor adequado. É necessário conferir as datas, os compromissos seguintes, o resultado econômico e a recorrência dos recebimentos. Também não significa que a pessoa receberia R$ 4.000 líquidos: o número representa o desembolso total adotado no exemplo.

Agora imagine que R$ 8.000 dos recebimentos sejam adiados para o mês seguinte. Mantidas as outras premissas, o saldo final seria negativo em R$ 3.000. A simulação mostra sensibilidade ao prazo, sem indicar automaticamente qual medida financeira deve ser tomada.

Os números são apenas ilustrativos. Não constituem referência de remuneração, tributação ou reserva para outros negócios. A decisão exige olhar o calendário inteiro e conferir se as premissas representam a realidade.

Compare cenários antes de assumir um valor recorrente

Uma projeção ajuda mais quando você testa o que acontece se parte das vendas não se confirmar, se um cliente atrasar ou se uma despesa aumentar. Não é necessário inventar uma crise extrema; use riscos plausíveis do próprio histórico.

Mantenha os cenários separados da previsão principal e registre quais hipóteses foram alteradas. Assim, fica mais fácil entender se a capacidade de pagamento depende de uma condição muito favorável.

Observe também quando o caixa atinge seu menor nível. Um mês pode terminar positivo e apresentar falta de recursos em uma data intermediária. A ordem dos recebimentos e pagamentos interfere na execução do plano.

Se a remuneração só cabe quando tudo acontece perfeitamente, investigue a fragilidade antes de torná-la um compromisso. A discussão pode envolver estrutura, preço, produtividade, prazos e planejamento pessoal, sem presumir que a solução será apenas aumentar as vendas.

As contas pessoais entram no planejamento, mas não definem sozinhas o valor

Você precisa conhecer o custo da sua vida pessoal. Moradia, alimentação, transporte, cuidados com os filhos e outras responsabilidades não desaparecem porque você empreende. Ignorar essas necessidades pode levar a retiradas extras frequentes, mesmo quando existe um valor formalmente definido.

Faça um orçamento pessoal separado e compare a necessidade de renda com o líquido estimado da remuneração. Se existir uma diferença, registre-a de maneira explícita. Não esconda essa distância pagando despesas domésticas com o cartão empresarial.

O orçamento da casa revela uma necessidade; a análise do negócio revela uma capacidade. Quando elas não se encontram, existe uma decisão a ser trabalhada. Isso pode exigir reorganização de despesas, revisão da operação ou planejamento de outras fontes de recursos, conforme o contexto.

Trate essa conversa com realismo, sem transformar a retirada em recompensa por um mês cansativo. O esforço merece reconhecimento, mas a transferência precisa respeitar critérios que possam ser acompanhados.

Quando a empresa ainda não comporta a remuneração de referência

No início de uma operação ou em uma fase difícil, a capacidade financeira pode ficar abaixo do valor de mercado do trabalho realizado. Essa diferença precisa aparecer no planejamento, porque ajuda a avaliar a sustentabilidade do negócio.

Não conclua automaticamente que a empresa é lucrativa apenas porque a dona trabalha sem receber adequadamente. Para a análise gerencial, é útil demonstrar também um cenário com uma remuneração compatível com a função, deixando claro que se trata de uma simulação e não de um lançamento contábil já realizado.

Ao mesmo tempo, dificuldade de caixa não define sozinha se o pró-labore pode ser reduzido, suspenso ou tratado de outra forma. Os efeitos previdenciários, tributários e societários precisam de orientação para a situação concreta.

Se for necessário um plano de transição, documente as premissas, as decisões validadas e uma data de revisão. Evite deixar a organização financeira apoiada indefinidamente em sacrifícios pessoais que não aparecem nos relatórios.

Como combinar o pró-labore quando existem sócios

Comece distinguindo participação no capital e participação no trabalho. Duas pessoas podem ter a mesma participação societária e exercer funções com dedicações diferentes. A conversa sobre remuneração deve considerar as responsabilidades efetivas e os critérios acordados, com formalização adequada.

Registre atividades, valores brutos, datas de pagamento e o procedimento para revisão. Combine também como serão analisadas mudanças de função, afastamentos, novas responsabilidades e pedidos extraordinários.

Não tente resolver divergências apenas igualando todas as transferências. Isso pode misturar remuneração pelo trabalho com distribuição de resultados. A solução depende dos acordos societários, da atuação de cada pessoa e da orientação profissional pertinente.

Uma reunião curta e periódica, apoiada em números, tende a ser mais produtiva do que negociar retiradas quando uma conta pessoal já venceu. O combinado precisa ser compreensível para quem executa os pagamentos e para quem confere os registros.

Defina uma rotina de pagamento que possa ser cumprida

Escolha a data considerando o calendário de recebimentos e demais compromissos. Antes de confirmar, verifique os prazos das obrigações relacionadas à remuneração com a contabilidade. O planejamento deve abranger a transferência e os recolhimentos pertinentes.

Mantenha a documentação de cálculo, a identificação da pessoa beneficiária e a referência ao período correspondente. O financeiro precisa conseguir relacionar o pagamento ao registro correto, em vez de depender apenas de mensagens ou da memória das sócias.

Depois da transferência, confira o extrato e marque a execução no controle. Não registre novamente a mesma remuneração como uma despesa distinta apenas porque o dinheiro passou por outra conta.

Se houver divergência entre o planejado e o executado, investigue a causa e ajuste o registro com orientação. O objetivo é preservar a rastreabilidade, sem criar uma classificação genérica para fazer os valores fecharem.

Crie um procedimento para despesas extras e reembolsos

Uma necessidade pessoal inesperada não transforma automaticamente uma transferência adicional em pró-labore ou distribuição de lucros. Antes de movimentar recursos, identifique a natureza, a possibilidade e o tratamento adequado.

Para reembolsos, mantenha comprovação do gasto empresarial e explique quem pagou, quando e por qual motivo. Se uma sócia compra material para a operação com dinheiro próprio, o controle deve permitir reconhecer a situação e acompanhar o encaminhamento sem duplicar a despesa.

No sentido contrário, uma conta pessoal paga pela empresa exige identificação e correção apropriada. Não basta deixá-la em “despesas diversas”. A classificação deve refletir o que aconteceu e ser alinhada com o contador.

Esse procedimento não precisa ser complicado. Uma descrição objetiva, documento de apoio e responsável pela conferência já tornam a conversa mais clara e reduzem o risco de pequenas retiradas se acumularem sem visibilidade.

Quando revisar o valor do pró-labore

Defina uma periodicidade de acompanhamento compatível com a operação e revise a decisão quando houver mudança relevante de função, dedicação, capacidade econômica ou estrutura. Uma venda extraordinária, isoladamente, não demonstra aumento permanente da capacidade de remuneração.

Compare vários períodos, observe sazonalidade e verifique se a melhora do resultado depende de eventos não recorrentes. Confirme também se a empresa está cumprindo obrigações e mantendo os recursos necessários à continuidade.

Ao propor um aumento, refaça a simulação do custo total e do líquido. Registre a nova data de início e os critérios usados. Isso evita assumir que o impacto para a empresa corresponde apenas à diferença desejada na conta pessoal.

Se a revisão indicar dificuldade, trate a causa com transparência e apoio profissional. Não transforme uma decisão planejada em uma sequência de atrasos ou pagamentos parciais sem identificação.

Indicadores que ajudam a acompanhar a decisão

Observe o resultado depois de considerar corretamente a remuneração pelo trabalho, a disponibilidade de caixa nas datas relevantes e a frequência de retiradas fora do combinado. Esses elementos ajudam a perceber se o planejamento está aderente à realidade.

Acompanhe também a dependência de aportes para custear a operação e a diferença entre remuneração planejada e executada. Uma entrada de dinheiro das sócias pode sustentar o pagamento em determinado momento, mas não comprova que a atividade já gera recursos suficientes por conta própria.

Evite criar metas universais, como reservar sempre a mesma porcentagem para todas as empresas. O indicador precisa ter uma pergunta associada e uma definição clara. Caso contrário, você acumula números sem melhorar a decisão.

Para organizar a leitura mensal, use o conteúdo sobre números para acompanhar no fechamento financeiro. Preserve a comparação entre meses usando os mesmos critérios e explicando eventuais alterações.

O que levar para a conversa com o contador

Prepare a descrição da função, a faixa de remuneração pesquisada, o orçamento da empresa e a necessidade de renda pessoal. Leve também informações sobre outros vínculos ou remunerações quando forem pertinentes à apuração.

Peça esclarecimentos sobre o tratamento aplicável à sua atuação, os valores brutos e líquidos, o custo total, os documentos e as obrigações de informação e recolhimento. Pergunte como registrar diferenças entre competência e pagamento e como lidar com movimentações anteriores sem identificação adequada.

Se houver distribuição de lucros, mantenha essa análise separada. Solicite a conferência dos resultados disponíveis, dos requisitos e dos efeitos tributários vigentes. Não presuma que transferências passadas podem ser reclassificadas livremente para obter um resultado mais conveniente.

Ao final, transforme as orientações em um procedimento que você e o financeiro consigam seguir. A conversa deve produzir critérios de execução e conferência, além de responder à dúvida sobre o valor do mês.

Não transforme todo aumento de saldo em aumento de retirada

Um repasse acumulado, um adiantamento de cliente ou uma venda pontual pode elevar temporariamente o dinheiro disponível. Antes de rever a remuneração, identifique a origem desse recurso e os compromissos relacionados a ele. Um adiantamento, por exemplo, pode exigir trabalho e desembolsos futuros para cumprir a entrega contratada.

Separe o que se repete do que aconteceu uma única vez. Se o negócio depende de uma campanha sazonal, observe como atravessa os meses seguintes. A retirada recorrente precisa ser discutida com uma visão mais ampla do que o melhor momento do extrato.

Também não trate limite de crédito como saldo próprio. Recursos disponíveis por financiamento podem ter custo e obrigação de devolução. A avaliação da remuneração deve deixar visível quando sua execução depende desse tipo de entrada.

Registre a decisão em uma ficha simples

Uma ficha de acompanhamento pode reunir função, dedicação, valor bruto aprovado, líquido estimado, custo total e datas de execução. Acrescente a data da simulação contábil e a indicação de quem conferiu as informações. Não inclua senhas ou dados pessoais desnecessários nesse documento.

Registre as premissas financeiras usadas: quais recebimentos sustentam o planejamento, quais compromissos já foram considerados e o que ainda está pendente. Quando uma premissa mudar, você conseguirá identificar por que a decisão precisa ser reavaliada.

Inclua um campo para revisão. Anote o que será observado e qual mudança deve provocar uma nova conversa, como alteração relevante de função ou perda de uma receita recorrente. Esse registro não substitui a formalização exigida para o caso; ele organiza o acompanhamento gerencial.

Na conferência mensal, compare o combinado com o realizado e explique diferenças. Um valor transferido a menos, um recolhimento ainda pendente ou uma retirada extra precisam de encaminhamento identificado. Evite deixar essas ocorrências se acumularem até o encerramento do ano.

Com o tempo, o histórico ajuda a perceber se o problema está no valor definido, no calendário, na qualidade da previsão ou em retiradas fora do procedimento. Assim, a revisão pode atuar sobre a causa específica.

Um roteiro para organizar sua retirada mensal

  1. Descreva as atividades e a dedicação de cada sócia que trabalha na empresa.
  2. Pesquise referências comparáveis para o conjunto da função.
  3. Solicite a simulação contábil do bruto, do líquido e do custo total.
  4. Teste a capacidade econômica e o calendário de caixa em cenários plausíveis.
  5. Compare a renda pessoal necessária com a remuneração possível, sem misturar contas.
  6. Formalize os critérios, as datas e os procedimentos pertinentes.
  7. Acompanhe a execução e defina quando a decisão será revista.

Se os registros ainda estão misturados, comece pelo guia para organizar as finanças de uma pequena empresa. Uma retirada planejada depende de informações que permitam enxergar os compromissos do negócio.

Se outra pessoa executa os pagamentos, garanta que ela receba as informações aprovadas e saiba a quem encaminhar dúvidas. A clareza sobre o procedimento reduz improvisos e permite conferir a execução sem depender da presença constante da sócia responsável.

O valor adequado precisa fazer sentido para o trabalho e para a empresa

Definir pró-labore não é escolher quanto sobrou nem transferir automaticamente o que a casa precisa. É construir uma remuneração pelo trabalho com referência, capacidade financeira, documentação e acompanhamento.

Você merece enxergar o valor da sua atuação e também entender o que o negócio consegue sustentar. Quando essa distância fica clara, torna-se possível trabalhar as causas, revisar o planejamento e conversar com as pessoas envolvidas com mais informação.

Comece descrevendo sua função, organizando os números e validando a simulação com o contador. A clareza sobre cada retirada ajuda a cuidar da empresa e da sua vida pessoal com mais previsibilidade. ✨

23/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Finanças para Negócios

Como saber se minha empresa está dando lucro de verdade?

por Thais Cristina 23/10/2026
escrito por Thais Cristina
Empreendedora analisa um caderno de registros ao lado de uma calculadora e pasta de documentos

Para saber se sua empresa está dando lucro de verdade, você precisa comparar as receitas com os custos e as despesas do mesmo período, conferir o que ficou fora dos registros e analisar o resultado junto com o fluxo de caixa. O saldo da conta, sozinho, não responde a essa pergunta. Ele pode conter empréstimos, aportes e recebimentos de vendas antigas, enquanto algumas contas ainda nem venceram.

Você trabalha, vende, atende clientes e vê dinheiro circulando. Mesmo assim, quando tenta entender quanto o negócio realmente ganhou, a resposta parece escapar. Isso acontece em empresas que ainda estão começando e também em operações que cresceram sem organizar o acompanhamento financeiro.

A boa notícia é que essa análise pode começar com uma sequência compreensível. Neste guia, vamos separar os conceitos, montar um exemplo de apuração e transformar os números em perguntas úteis para a gestão. Sem fórmulas milagrosas e sem confundir faturamento alto com resultado saudável. 💛

O que significa uma empresa dar lucro

De forma geral, existe lucro quando as receitas reconhecidas no período superam os custos e as despesas correspondentes, considerando os critérios de apuração aplicáveis. Quando a diferença é negativa, existe prejuízo. A palavra “correspondentes” importa: não basta somar qualquer dinheiro que entrou e subtrair qualquer pagamento realizado.

Uma venda pode gerar receita antes de ser recebida. Um aluguel pode pertencer ao mês analisado mesmo que seja pago depois. Já a compra de um equipamento não necessariamente vira despesa integral daquele mês. Por isso, o relatório de resultado e o controle das movimentações bancárias cumprem funções diferentes.

Para a empreendedora, o objetivo inicial é enxergar uma apuração gerencial consistente e conciliá-la com a contabilidade. O demonstrativo contábil depende das normas aplicáveis ao negócio e deve ser discutido com o profissional responsável. Este conteúdo apresenta uma forma educativa de entender a análise, sem substituir essa avaliação.

Faturamento, recebimento, saldo e lucro respondem a perguntas diferentes

  • Faturamento: ajuda a acompanhar o volume de vendas do período, conforme os critérios adotados no controle.
  • Recebimento: mostra quando o dinheiro de uma venda efetivamente entra.
  • Saldo: indica quanto existe em determinada conta ou conjunto de contas em uma data.
  • Lucro: revela o resultado positivo depois de considerar receitas, custos e despesas na apuração.

Imagine uma venda parcelada. O relatório comercial pode registrar o pedido inteiro, mas o dinheiro chega em datas diferentes. A apuração do resultado precisa observar o reconhecimento da receita e os custos relacionados, enquanto o caixa acompanha as parcelas recebidas. Não é correto somar os dois valores como se fossem vendas distintas.

Também vale observar a origem das entradas. Um empréstimo aumenta o dinheiro disponível e cria uma obrigação; ele não representa receita de venda. Uma transferência entre contas da própria empresa apenas muda o lugar do recurso. Se essas movimentações entram como faturamento, a análise começa com uma distorção.

Comece escolhendo o período e conferindo a base

Escolha um mês completo para fazer a primeira apuração. Registre as datas de início e fim e mantenha o mesmo critério ao comparar os meses seguintes. Um intervalo com vinte dias não deve ser comparado diretamente com outro de trinta sem considerar a diferença.

Reúna relatórios de vendas, notas e documentos, extratos, informações do estoque, despesas com pessoal, tributos e contratos. Não dependa apenas do extrato: ele não mostra todas as obrigações incorridas nem explica sozinho a natureza de cada transação.

Se faltar informação, marque a pendência. Uma comissão ainda não conferida ou um custo de mercadoria desconhecido não pode ser tratado automaticamente como zero. Você pode preparar uma versão preliminar, desde que deixe claro o que ainda precisa ser confirmado antes de tomar uma decisão relevante.

Quem precisa construir essa base pode começar pelo nosso guia para organizar as finanças de uma pequena empresa do zero. Aqui, o foco é avançar dos registros para a leitura do resultado.

Use uma estrutura de resultado que deixe as etapas visíveis

A Demonstração do Resultado do Exercício, conhecida como DRE, organiza receitas, custos e despesas para apresentar o resultado de um período. O Sebrae disponibiliza uma planilha de DRE para acompanhar resultados. Ela pode servir como ponto de partida, com as adaptações necessárias à realidade da empresa.

Para entender a lógica, pense em uma sequência: partir da receita bruta, considerar as deduções pertinentes, identificar a receita líquida, subtrair o custo do que foi vendido e depois incluir as demais despesas e efeitos aplicáveis. A apresentação exata e as classificações devem ser alinhadas com a contabilidade.

Evite resumir tudo em uma linha chamada “gastos”. Quando aluguel, mercadoria, juros e distribuição aos sócios aparecem misturados, fica difícil entender o que afetou o resultado e o que representou apenas movimentação patrimonial ou financeira.

Caderno, calculadora e documentos organizados sobre uma mesa para conferência financeira
A análise do lucro depende de registros que possam ser conferidos. Imagem ilustrativa gerada por inteligência artificial.

Um exemplo simples para entender a apuração

Considere uma loja fictícia e um mês hipotético. Os números abaixo foram criados apenas para explicar a sequência. As deduções já incluem os tributos sobre vendas considerados neste cenário, e todos os demais custos e despesas pertinentes ao exemplo estão contemplados nas linhas indicadas. Não são referências de margem ou tributação para outros negócios.

Etapa da apuração ilustrativa Valor
Receita bruta de vendas R$ 40.000
Deduções da receita − R$ 4.000
Receita líquida R$ 36.000
Custo das mercadorias vendidas − R$ 18.000
Lucro bruto R$ 18.000
Demais despesas e efeitos do período, incluindo os financeiros e tributários aplicáveis ao cenário − R$ 15.000
Lucro líquido ilustrativo R$ 3.000

A conta final é R$ 36.000 menos R$ 18.000 menos R$ 15.000, chegando a R$ 3.000. A loja vendeu R$ 40.000, mas esse não foi o valor que ganhou. Também não podemos concluir que os R$ 3.000 estejam livres na conta naquele momento.

Na prática, a linha agregada de R$ 15.000 precisa ser detalhada para permitir conferência. Ela pode envolver despesas comerciais, administrativas, remuneração pelo trabalho dos sócios e outros itens efetivamente pertinentes, conforme a classificação correta. Tributos já considerados nas deduções não devem ser subtraídos novamente.

O exemplo funciona porque suas premissas estão explícitas. No seu negócio, revise as linhas necessárias com o contador e verifique se existem ajustes, perdas ou encargos ainda ausentes. Uma conta matematicamente certa também pode apresentar uma conclusão errada quando os dados estão incompletos.

Lucro bruto não é o dinheiro que você pode retirar

No exemplo, o lucro bruto foi de R$ 18.000. Esse resultado aparece depois do custo das mercadorias vendidas, mas antes das demais despesas apresentadas. Interpretá-lo como ganho final faria a empreendedora ignorar R$ 15.000 que ainda precisam entrar na apuração.

Essa confusão aparece quando alguém diz: “Comprei por cinquenta e vendi por cem, então lucrei cinquenta”. A diferença pode ser um começo de análise, mas ainda faltam taxas, tributos, estrutura e outros custos e despesas. Além disso, o custo de aquisição pode envolver componentes além do preço pago ao fornecedor.

Ao olhar um relatório, leia o nome do resultado e o que já foi descontado para chegar até ele. Lucro bruto, resultado operacional e lucro líquido não são expressões intercambiáveis. Pergunte quais linhas estão incluídas antes de usar o número em decisões de contratação, expansão ou retirada.

Confira o estoque: comprar não é o mesmo que vender

Em um comércio, o pagamento ao fornecedor afeta o caixa, mas o valor de toda compra de estoque não necessariamente corresponde ao custo das mercadorias vendidas naquele mês. Parte dos produtos pode continuar armazenada e disponível para vendas futuras.

Uma relação didática frequentemente usada para conferir a movimentação é: estoque inicial mais compras líquidas, com os ajustes pertinentes, menos estoque final. Sua aplicação depende da qualidade do inventário e dos critérios de valorização. Não substitua contagem e registros por um número estimado para fazer o resultado parecer melhor.

O sumário do pronunciamento sobre estoques do CPC explica a relação entre a baixa dos estoques no resultado e a receita correspondente, além do reconhecimento de perdas. Na rotina da loja, isso reforça a necessidade de acompanhar custo, quantidade e condição dos itens.

Mercadoria perdida, danificada ou sem possibilidade de recuperação do valor registrado exige análise adequada. Um estoque aparentemente valioso no sistema pode esconder problemas. Para o planejamento das próximas compras, veja também como comprar estoque sem comprometer as contas do mês.

Se você vende serviços, enxergue o esforço para entregar

Em serviços, a análise precisa considerar as receitas reconhecidas e os custos e despesas ligados à operação, com critérios adequados. Contratos assinados e propostas aprovadas não devem ser tratados automaticamente como receita integral sem observar o que foi contratado e executado.

Acompanhe horas previstas e realizadas, profissionais envolvidos, ferramentas utilizadas, deslocamentos e retrabalhos. Esses dados ajudam a entender por que um projeto vendido por um bom valor pode consumir mais recursos do que parecia na proposta.

Se uma pessoa atende vários projetos, utilize um critério coerente para analisar a participação do trabalho em cada um. Registre a regra e suas limitações. Uma divisão arbitrária, alterada sempre que um contrato parece ruim, dificulta a comparação e esconde decisões que precisam ser revistas.

O tempo da dona também merece visibilidade gerencial. Trabalho sem remuneração adequada pode fazer a operação parecer mais sustentável do que é. A forma de registrar remuneração, encargos e retiradas deve ser orientada pela contabilidade, sem misturar tudo com distribuição de lucros.

Procure os gastos que ficam fora da primeira conta

Algumas despesas são lembradas rapidamente, como aluguel e folha. Outras aparecem espalhadas: tarifas, comissões, embalagens, fretes assumidos, assinaturas, juros, manutenção e perdas. O cuidado é verificar se cada item pertinente entrou na apuração correta, sem repetir o que já foi contabilizado.

Um relatório de marketplace pode mostrar o repasse já descontado de determinadas cobranças. Se você registrar apenas o líquido como venda e ainda subtrair as mesmas taxas, pode descontá-las duas vezes. Confira o detalhamento e a forma como cada integração alimenta o controle.

Verifique também despesas pagas por uma sócia em caráter pessoal. A ausência no extrato empresarial não significa que o gasto do negócio deixou de existir. Documente a situação e alinhe a classificação e o eventual reembolso com o responsável contábil.

Na revisão, pergunte: existe algum serviço utilizado e ainda não faturado pelo fornecedor? Alguma despesa pertencente ao mês foi lançada apenas no pagamento seguinte? Alguma cobrança foi duplicada? Essas verificações melhoram a confiança no resultado antes de qualquer conclusão.

Separe empréstimos, investimentos e movimentações dos sócios

Receber um empréstimo não transforma a operação em lucrativa. Da mesma forma, devolver o principal dessa dívida não equivale, em regra, a uma despesa operacional. Juros e outros encargos precisam de tratamento próprio, conforme sua natureza e os critérios aplicáveis.

A compra de equipamentos também exige atenção. Um computador usado durante vários períodos pode ser reconhecido como ativo e gerar despesas ao longo do tempo, conforme as regras pertinentes. Não presuma que toda saída bancária reduz integralmente o lucro do mês.

Já as transferências aos sócios precisam ser identificadas: remuneração pelo trabalho, distribuição, devolução de aporte ou outra natureza não são a mesma coisa. O fato de o dinheiro ter saído da conta não resolve sua classificação.

Essa separação ajuda a explicar por que o resultado e o saldo caminham de formas diferentes. Ela também evita avaliar o desempenho da empresa com números contaminados por decisões de financiamento ou movimentações patrimoniais.

Calcule a margem usando uma base identificada

Uma margem relaciona determinado resultado à receita escolhida como base. Para o exemplo deste artigo, usaremos margem líquida sobre a receita líquida = lucro líquido ÷ receita líquida × 100. Com R$ 3.000 e R$ 36.000, temos aproximadamente 8,33%.

Se o cálculo fosse apresentado sobre a receita bruta de R$ 40.000, o percentual seria 7,5%. Ambos descrevem relações matemáticas, mas usam bases diferentes. Por isso, o relatório precisa indicar a fórmula e manter o mesmo denominador nas comparações.

Não existe um percentual universal que comprove a saúde de toda pequena empresa. Segmento, estrutura, risco, necessidade de investimento e fase do negócio mudam a interpretação. Compare sua evolução, explique as variações e discuta referências realmente comparáveis antes de definir metas.

Também não confunda margem com acréscimo sobre o custo. Uma precificação que adiciona determinado percentual ao custo não garante esse mesmo percentual de lucro sobre a venda. O resultado final depende do conjunto de receitas, custos e despesas.

Use a margem de contribuição para investigar as vendas

A margem de contribuição ajuda a analisar quanto as vendas deixam depois dos custos e despesas variáveis considerados, para cobrir os gastos fixos e contribuir para o resultado. Ela é uma ferramenta gerencial e não representa, sozinha, o lucro líquido.

Em uma simulação independente, uma venda de R$ 100 com R$ 65 de custos e despesas variáveis deixa R$ 35 de contribuição. Se a estrutura fixa considerada custa R$ 7.000, seriam necessárias 200 vendas com essa mesma composição apenas para cobrir essa estrutura: R$ 7.000 dividido por R$ 35.

Essa conta mantém preço, composição e capacidade constantes e não contempla automaticamente todos os efeitos de uma operação real. Se o volume adicional exigir contratação, mais espaço ou outra estrutura, as premissas mudam. Não transforme o resultado em promessa de lucro.

Para revisar promoções, leia quanto custa dar desconto antes de criar uma oferta. A análise deve considerar o impacto na contribuição e a capacidade de entrega, além da expectativa de vender mais.

Entenda por que pode existir lucro e faltar dinheiro

Uma empresa pode reconhecer vendas e apresentar lucro, mas ainda aguardar os recebimentos. Enquanto isso, fornecedores, equipe e outras obrigações vencem. O resultado econômico positivo não elimina a necessidade de financiar o intervalo entre pagar e receber.

O dinheiro também pode ter sido destinado à compra de estoque, à aquisição de um ativo ou à amortização de uma dívida. Essas movimentações ajudam a explicar o caixa sem serem idênticas às despesas reconhecidas no resultado do mesmo período.

Por outro lado, é possível ter saldo positivo e prejuízo. O dinheiro pode ter vindo de empréstimos, aportes ou recebimentos de meses anteriores. Se a operação atual perde recursos de forma recorrente, esse saldo pode apenas adiar o momento em que o problema aparece.

Faça duas leituras lado a lado: quanto a operação gerou de resultado e como o dinheiro se movimentou. Para organizar as datas futuras, complemente a análise com uma previsão de caixa para os próximos trinta dias.

Não tire conclusões a partir de um único mês

Uma campanha, uma venda excepcional ou uma despesa pontual pode alterar bastante o resultado. Compare vários períodos e identifique sazonalidade, mudanças de preço, quantidade vendida e composição das vendas. O crescimento da receita não explica sozinho a evolução do lucro.

Se um contrato extraordinário sustentou o mês, registre essa informação. Você pode analisar separadamente o efeito para entender a operação recorrente, mas preserve o resultado completo e deixe claros os ajustes gerenciais. Excluir despesas reais sem explicação cria uma aparência enganosa.

Em meses de prejuízo, procure causas específicas. Pode existir redução de contribuição, estrutura incompatível, perda de estoque ou falha no reconhecimento dos dados. A conclusão deve vir da investigação, não de uma regra automática de cortar pessoas, anúncios ou produtos.

Transforme o fechamento em uma conversa de gestão

Prepare uma revisão mensal com resultado, margem, principais variações e pendências. Compare o previsto com o realizado e escolha poucos encaminhamentos. Um relatório extenso perde utilidade quando ninguém sabe o que fazer depois de lê-lo.

Uma ação pode ser corrigir o custo cadastrado, revisar uma condição comercial ou acompanhar um projeto que acumula retrabalho. Defina quem fará a revisão, qual informação precisa ser obtida e quando o efeito será observado. Mantenha o registro da decisão para não reiniciar a discussão todo mês.

Se o lucro caiu, separe o efeito de vender menos do efeito de ganhar menos por venda. Se aumentou, investigue se houve melhora sustentável ou um evento isolado. Essa leitura ajuda a decidir com mais precisão do que apenas comemorar ou lamentar o número final.

Antes de retirar dinheiro, verifique resultado e compromissos

Lucro apurado não significa autorização automática para retirar o mesmo valor. É preciso avaliar a disponibilidade de caixa, obrigações, necessidades do negócio e critérios contábeis e legais pertinentes à distribuição. Essa decisão merece validação com o contador.

Considere também perdas anteriores, investimentos planejados e recursos necessários para manter a operação. Não use uma margem estimada sobre o faturamento como substituta da apuração. Se o resultado ainda é preliminar, a incerteza precisa fazer parte da conversa.

Uma rotina de remuneração e retiradas identificadas ajuda a reduzir improvisos. Ela não elimina imprevistos, mas permite observar com mais clareza o que pertence ao desempenho empresarial e o que corresponde às necessidades pessoais das sócias.

Compare produtos e canais sem inventar precisão

O resultado geral pode esconder diferenças importantes. Uma linha vende bastante e deixa pouca contribuição, enquanto outra tem menor volume e exige menos esforço comercial. Separe receitas e gastos diretamente identificáveis por produto, serviço ou canal antes de tentar distribuir toda a estrutura.

Em seguida, verifique quais despesas são compartilhadas. Aluguel e administração, por exemplo, podem não ter uma relação direta com uma venda específica. Se usar rateios gerenciais, documente o critério e teste como ele influencia a conclusão. O resultado de uma divisão não deve parecer uma medição exata quando depende de uma hipótese.

Também considere o conjunto da compra. Um item pode participar de pedidos com vários produtos, e uma campanha pode beneficiar mais de um canal. Observe essas relações antes de concluir que retirar uma linha melhorará o lucro na mesma proporção indicada por uma planilha.

Escolha uma pergunta concreta para essa análise: qual venda precisa de revisão de preço, qual entrega consome recursos além do previsto ou qual canal exige investigar suas taxas? Isso torna o detalhamento útil.

Faça uma conferência que outra pessoa consiga repetir

Guarde a origem de cada total. O relatório deve permitir voltar do valor consolidado ao documento, contrato ou registro que o explica. Uma pasta organizada por período e uma referência no controle já ajudam a evitar buscas demoradas.

Ao corrigir uma classificação, registre o motivo. Não altere o mês anterior silenciosamente para fazer a comparação parecer melhor. Se uma revisão mudar o resultado já apresentado, identifique a nova versão e explique o impacto às pessoas que usam a informação.

Concilie os recebimentos com as vendas e os repasses, mas preserve a diferença entre conferência financeira e reconhecimento de receita. Um recebimento encontrado no extrato não autoriza registrar uma nova venda se ela já estava reconhecida.

Quando um valor não fecha, investigue. Pode haver diferença de data, tarifa, duplicidade ou lançamento ausente. Criar uma linha genérica para eliminar a divergência transforma uma dúvida em informação aparentemente confirmada.

Leve dúvidas específicas para a contabilidade

Uma conversa produtiva começa com exemplos reais e documentos. Mostre como o controle foi preenchido e pergunte se receitas e despesas estão relacionadas aos períodos corretos. Solicite explicação das diferenças entre seu relatório gerencial e o demonstrativo contábil.

Inclua dúvidas sobre estoque, perdas, remuneração dos sócios, equipamentos e financiamentos. Pergunte também quais estimativas ou ajustes ainda podem modificar o resultado apresentado. Assim, você entende a confiabilidade do número antes de usá-lo como base para compromissos futuros.

Depois da conversa, transforme as orientações pertinentes em critérios de registro. O objetivo é não depender da memória a cada fechamento. Uma dúvida recorrente precisa de um procedimento compreensível para quem alimenta e confere os dados.

Um roteiro para conferir seu próximo resultado

  1. Defina o período e reúna os documentos que sustentam receitas, custos e despesas.
  2. Confira o reconhecimento das receitas e a correspondência dos gastos com o mês analisado.
  3. Revise estoque, taxas, tributos, pessoal, perdas e itens ainda pendentes.
  4. Separe movimentações financeiras e patrimoniais que não representam resultado.
  5. Apure as etapas, identifique a base das margens e valide classificações com a contabilidade.
  6. Compare o resultado com o caixa, os meses anteriores e as premissas do planejamento.
  7. Escolha uma decisão concreta, registre o responsável e acompanhe o que mudou.

Para manter esse acompanhamento, veja também quais números acompanhar no fechamento financeiro do mês. A consistência dos registros vale mais do que trocar de ferramenta sempre que surgir uma dúvida.

Reserve uma data para revisar as pendências do fechamento. Identifique o documento que falta, quem vai localizá-lo e quais decisões devem aguardar sua confirmação. Esse cuidado evita tratar uma estimativa provisória como um ganho definitivo e ajuda a manter a análise útil mesmo quando nem toda informação chega ao mesmo tempo.

Uma empresa lucrativa precisa de números que você consiga explicar

Saber se sua empresa está dando lucro de verdade significa conseguir mostrar de onde veio o resultado, quais custos e despesas foram considerados e quais informações ainda precisam de confirmação. Não depende apenas de sentir que as vendas foram boas.

Comece com um mês, uma base organizada e critérios claros. Procure apoio quando a classificação exigir conhecimento específico e mantenha resultado e caixa na mesma conversa, cada um respondendo à sua pergunta.

Você não precisa decorar um vocabulário financeiro inteiro para começar. Precisa construir um acompanhamento que ajude a enxergar o negócio com mais clareza e a decidir o próximo passo com informação conferida. ✨

23/10/2026 1 comentário
0 FacebookTwitterPinterestEmail
Finanças para Negócios

Como organizar as finanças de uma pequena empresa: guia do zero

por Thais Cristina 23/10/2026
escrito por Thais Cristina
Empreendedora organiza registros financeiros com caderno e calculadora em uma mesa

Para organizar as finanças de uma pequena empresa do zero, comece identificando o dinheiro disponível, os valores a receber e os compromissos a pagar. Depois, registre movimentações, confira os dados com os extratos e crie uma rotina para olhar os próximos dias e o resultado do negócio.

Você não precisa começar com um sistema complexo nem esperar reconstruir todos os anos anteriores para melhorar o controle atual. Precisa escolher um ponto de partida confiável, deixar as pendências visíveis e manter os registros atualizados.

Neste guia, vamos montar essa base com exemplos ilustrativos, campos de controle e um plano inicial de organização. As orientações são gerenciais: decisões contábeis, tributárias e societárias precisam considerar a realidade da empresa e ser alinhadas com profissionais habilitados. 💛

Antes da planilha, diferencie quatro informações

Faturamento, recebimento, saldo e lucro respondem a perguntas diferentes. Uma venda realizada pode ainda não ter sido recebida; um saldo positivo pode incluir recursos necessários para pagar compromissos futuros.

O faturamento se relaciona às vendas do período, conforme os critérios aplicáveis. Recebimento é a entrada efetiva de dinheiro. O saldo mostra uma posição financeira em determinada data. O lucro exige apurar receitas e custos ou despesas pertinentes ao período, com critérios adequados.

Um empréstimo recebido aumenta o caixa, mas não é faturamento de vendas. Uma transferência entre contas da própria empresa muda a localização do dinheiro, mas não cria receita nova. Essas distinções evitam que o controle pareça melhor do que a operação realmente está.

Você pode começar pelo caixa e avançar na análise do resultado com apoio contábil. O importante é não chamar toda sobra bancária de lucro disponível para retirada ou investimento.

1. Escolha uma data para começar o controle confiável

Defina uma data de corte e reúna os saldos das contas e do caixa físico pertinentes ao negócio. Identifique recursos com restrições ou compromissos específicos, sem tratá-los automaticamente como livres para qualquer uso.

Confira a posição com extratos e documentos. Se um valor ainda não foi explicado, registre a pendência. Não invente um lançamento apenas para fazer a planilha fechar.

A partir desse ponto, acompanhe as movimentações de forma consistente. O histórico anterior pode ser reconstruído em paralelo conforme a necessidade, sem interromper a organização do presente.

Guarde as referências utilizadas para o saldo inicial. Assim, uma diferença encontrada depois poderá ser investigada a partir de uma base conhecida, em vez de depender apenas da memória.

2. Separe o dinheiro da empresa e o dinheiro pessoal

Organize meios de movimentação e registros que permitam distinguir as duas esferas. Evite pagar despesas pessoais diretamente com recursos do negócio sem identificação e tratamento adequados.

Se você já misturou valores, não apague o que aconteceu. Identifique os movimentos e alinhe a classificação com o contador. Aporte, reembolso, remuneração e distribuição têm naturezas diferentes e não devem receber o mesmo rótulo por conveniência.

Combine como serão planejadas as retiradas, respeitando condições financeiras e regras aplicáveis. O valor não deve surgir apenas do que parece sobrar em um dia de vendas.

Essa separação também ajuda a compreender o custo de manter a operação. Sem ela, uma despesa doméstica pode parecer custo empresarial, enquanto uma reposição de dinheiro pessoal pode esconder uma dificuldade recorrente do negócio.

3. Monte uma lista de contas a pagar

Reúna compromissos conhecidos: fornecedores, serviços, tributos, equipe e outros pagamentos pertinentes. Para cada item, registre descrição, valor, vencimento, forma de pagamento e situação.

Inclua parcelas futuras e despesas que não acontecem todos os meses. Uma renovação anual ou uma obrigação periódica pode ser esquecida quando a empresa olha apenas as contas que chegaram naquela semana.

Diferencie estimativa e valor confirmado. Se uma conta varia, mantenha a previsão identificada e atualize quando houver documento. Não transforme uma hipótese em pagamento concluído.

Também registre quem confere e quem autoriza. Em uma equipe pequena, a mesma pessoa pode acumular etapas, mas o encaminhamento precisa ser claro para evitar esquecimentos ou pagamentos duplicados.

4. Organize os valores a receber

Liste clientes, pedidos, parcelas, datas previstas e situações de recebimento. Uma venda parcelada precisa aparecer conforme o calendário, sem ser considerada integralmente disponível no dia em que foi fechada.

Quando houver intermediários, confira valor bruto, cobranças pertinentes e valor líquido esperado. Guarde uma referência que permita relacionar o depósito ao pedido ou conjunto de transações.

Separe recebimentos confirmados de negociações e intenções de compra. Essas possibilidades podem entrar em cenários próprios, mas não devem ser misturadas ao dinheiro já contratado como se tivessem a mesma segurança.

Para aprofundar a organização das parcelas, veja como acompanhar quando o dinheiro das vendas entra. O controle precisa permitir localizar atrasos e diferenças, além de somar valores.

5. Escolha campos simples para registrar movimentações

Uma estrutura inicial pode reunir data, descrição, categoria, valor, conta utilizada e referência do documento. Separe o que está previsto do que já foi realizado e mantenha o critério de atualização conhecido.

Campo Para que serve
Data prevista e data efetiva Comparar o combinado com a movimentação ocorrida.
Descrição e referência Localizar pedido, documento ou compromisso.
Categoria Entender a natureza da entrada ou saída.
Valor e conta Conferir a quantia e onde o dinheiro se movimentou.
Situação Distinguir previsão, realização e pendência de conferência.

Evite criar tantas categorias que cada lançamento vire uma dúvida. Comece com grupos úteis à decisão e refine quando necessário. O mesmo tipo de movimento deve seguir um critério consistente.

Se outras pessoas lançam informações, explique os campos com exemplos. Uma ferramenta só ajuda quando os registros são compreensíveis e podem ser conferidos.

6. Confira o controle com bancos e meios de recebimento

A conciliação compara os registros internos com as movimentações efetivas. Ela ajuda a localizar cobranças, duplicidades, recebimentos ausentes e diferenças que uma simples soma pode não revelar.

Escolha uma frequência compatível com o volume e o risco da operação. Não espere necessariamente o fim do mês para investigar uma diferença que pode afetar pagamentos próximos.

Se o valor não corresponde ao esperado, identifique a causa antes de ajustar. Pode haver uma taxa, uma data diferente ou um lançamento ausente. Alterar o saldo sem explicação mantém o problema escondido.

Ao terminar, deixe separadas as pendências ainda não resolvidas. Um controle confiável pode ter questões em investigação; ele não deve apresentar como confirmado o que ainda precisa de conferência.

7. Evite contar a mesma movimentação duas vezes

Uma transferência entre duas contas da empresa precisa aparecer no acompanhamento de cada conta, mas não pode ser somada como nova receita no consolidado. O dinheiro apenas mudou de lugar.

Compras no cartão também pedem um critério claro. Se você acompanha o gasto e o pagamento da fatura em controles diferentes, organize a relação para não registrar ambos como duas despesas independentes na análise de resultado.

No fluxo de caixa, observe quando o dinheiro efetivamente sai, sem perder a visão das parcelas futuras. Na apuração do resultado, siga os critérios pertinentes com apoio contábil. Os dois olhares não precisam usar a mesma data.

O mesmo cuidado vale para vendas intermediadas: não some o pedido bruto e o depósito líquido como se fossem duas vendas. Mantenha uma referência que permita reconciliar a operação.

Caderno, calculadora e pastas para organização de documentos financeiros
Registros e documentos organizados ajudam na conferência financeira. Imagem ilustrativa gerada por inteligência artificial.

8. Monte um fluxo de caixa realizado e uma previsão

O fluxo realizado mostra as entradas e saídas que aconteceram. A previsão organiza o que se espera receber e pagar nas próximas datas, com hipóteses identificadas e atualização conforme os fatos.

O Sebrae apresenta o fluxo de caixa como uma ferramenta para registrar movimentações e apoiar decisões. Ele ajuda a olhar o calendário financeiro, mas não substitui a apuração do lucro.

Use a lógica: saldo anterior mais entradas menos saídas resulta no saldo seguinte. Observe cada período relevante, não apenas o total do mês. Um saldo final positivo pode esconder falta de recursos antes de um recebimento.

Se a previsão mudar, atualize e registre o motivo quando relevante. O objetivo não é acertar o futuro perfeitamente, mas perceber diferenças e organizar decisões com antecedência.

Um exemplo: o mês termina positivo, mas há falta no meio

Imagine uma empresa com R$ 3 mil disponíveis no início. A tabela abaixo é uma simulação de planejamento, com valores e datas fictícios. Nenhuma entrada ou saída adicional foi incluída nesse recorte.

Momento Movimentação prevista Saldo projetado
Início Saldo de R$ 3 mil. R$ 3 mil
Dia 5 Recebimento de R$ 4 mil. R$ 7 mil
Dia 8 Pagamento de R$ 2 mil. R$ 5 mil
Dia 12 Pagamento de R$ 6 mil. Menos R$ 1 mil
Dia 20 Recebimento de R$ 2 mil. R$ 1 mil

A projeção mostra uma insuficiência no dia 12. O recebimento do dia 20 não resolve automaticamente o compromisso anterior. Na prática, será necessário analisar alternativas antes de chegar àquela data.

Isso não é uma recomendação para contratar crédito ou atrasar pagamento. É um exemplo de como o calendário revela uma necessidade que a soma mensal esconderia. As alternativas precisam ser avaliadas conforme custos, condições e obrigações reais.

9. Separe custo fixo, variável e outras naturezas

Na análise gerencial, alguns gastos acompanham mais diretamente o volume de vendas ou produção; outros sustentam a estrutura e não variam da mesma maneira no curto prazo. A classificação depende do funcionamento do negócio.

Uma mensalidade pode ser recorrente e mudar de faixa conforme o uso. Um custo aparentemente fixo pode aumentar quando a estrutura cresce. Por isso, evite classificar apenas pelo nome do fornecedor.

Separe também movimentos que não são vendas ou despesas operacionais comuns, como entrada de empréstimo ou aporte. A forma de tratar juros, amortização e demais itens deve ser alinhada ao controle e à contabilidade.

O objetivo é entender o que pressiona o caixa e o resultado, sem forçar todas as movimentações a caber em uma única categoria genérica.

10. Entenda a contribuição de cada venda

Uma análise inicial pode observar quanto resta do preço depois dos custos e despesas variáveis considerados. Essa margem de contribuição ajuda a cobrir a estrutura e, depois dos demais itens pertinentes, participar do resultado.

Considere um exemplo hipotético: venda de R$ 120 e R$ 78 de custos e despesas variáveis incluídos na conta. A contribuição seria R$ 42, equivalente a 35% do preço nesse recorte.

Os R$ 42 não são lucro líquido. Ainda existem custos fixos e outros itens da empresa a avaliar. Também é preciso conferir se os R$ 78 contemplam corretamente tudo o que varia naquela venda.

Essa leitura ajuda a investigar promoções e produtos que geram movimento com pouca contribuição. Veja quanto custa dar desconto antes de reduzir preço esperando que o volume resolva toda a diferença.

11. Organize compras e estoque junto com o financeiro

Uma compra pode comprometer recursos antes de o produto ser vendido. Registre parcelas, prazos e necessidade de reposição, considerando o estoque disponível e a procura observada.

Não trate toda compra de mercadoria como se ela fosse automaticamente custo de produtos vendidos no mesmo período. Estoque, pagamento e resultado exigem critérios próprios, alinhados à contabilidade.

Observe itens parados, perdas e compras feitas apenas para aproveitar condições comerciais. Um desconto do fornecedor pode não compensar se o pagamento retira recursos necessários a outros compromissos.

Para aprofundar, consulte como planejar compras de estoque sem comprometer as contas. A decisão precisa combinar necessidade operacional e calendário financeiro.

12. Planeje recursos para obrigações e variações

Liste despesas periódicas, renovações e compromissos conhecidos que não aparecem com a mesma frequência. Eles precisam entrar na previsão antes de vencer, sem depender apenas de um lembrete na última hora.

Considere também variações de recebimento e situações que exigem recursos adicionais. A necessidade de capital de giro se relaciona ao funcionamento e aos prazos da operação, não a uma porcentagem universal aplicável a qualquer empresa.

O Sebrae RN destaca a diferença entre acompanhar o caixa e analisar o lucro. Essa distinção ajuda a evitar retiradas baseadas em uma disponibilidade que ainda precisa sustentar a operação.

Defina reservas e critérios de uso com base nos seus dados e na orientação pertinente. Separar um valor no controle não cria dinheiro novo; é necessário verificar se os recursos realmente existem.

13. Crie uma rotina diária, semanal e mensal

No dia a dia, registre movimentações e guarde documentos. A frequência precisa evitar que informações se percam e permitir conferir diferenças em tempo útil. Não existe um número fixo de minutos que sirva para todos os volumes.

Na revisão semanal, observe vencimentos, recebimentos pendentes e mudanças na previsão. Escolha os pontos que exigem decisão, em vez de apenas olhar se o saldo atual parece confortável.

No fechamento mensal, confira os registros e organize uma análise do resultado com critérios adequados. Compare períodos considerando mudanças de volume, condições e despesas, sem interpretar uma oscilação isolada como tendência definitiva.

O artigo sobre fechamento financeiro do mês aprofunda essa revisão. Um calendário simples ajuda a tornar o acompanhamento uma rotina, não uma tarefa feita apenas quando falta dinheiro.

14. Escolha uma ferramenta que você consiga manter

Uma planilha pode atender ao começo se os dados estiverem organizados e o volume permitir conferência. Um sistema pode apoiar integrações e reduzir tarefas, mas exige configuração e entendimento dos registros.

Antes de contratar, descreva o que precisa controlar e quem utilizará. Compare permissões, exportação de informações e formas de conciliação pertinentes à operação. A ferramenta deve acompanhar o processo, não substituir decisões que ainda não foram definidas.

Proteja acessos e evite concentrar todo o histórico em uma conta pessoal sem organização. Compartilhe apenas o necessário com quem participa do trabalho e mantenha referências recuperáveis.

Se mudar de ferramenta, confira saldos, pendências e critérios antes de considerar a migração concluída. Um painel novo pode continuar exibindo dados incorretos se a base não foi revisada.

Um plano inicial para organizar sem paralisar a empresa

Na primeira etapa, escolha a data de corte e reúna saldos, contas a pagar e valores a receber. Identifique o que está confirmado e o que exige investigação. Essa base permite começar a acompanhar o presente.

Na segunda, padronize registros e categorias e faça a conciliação. Resolva diferenças prioritárias e mantenha uma lista das demais pendências. Não altere dados apenas para produzir um total aparentemente correto.

Na terceira, projete as próximas datas e observe insuficiências ou concentrações de pagamentos. Reúna informações antes de negociar condições ou assumir novos compromissos. A análise deve considerar o negócio completo.

Na quarta, faça uma revisão do período com apoio adequado para o resultado e as obrigações. Ajuste o processo e defina a rotina seguinte. As etapas não exigem quatro semanas exatas; o ritmo depende da situação encontrada.

Como conferir uma venda com taxa antes do depósito

Imagine uma venda hipotética de R$ 500, com uma cobrança de R$ 20 pelo serviço de pagamento e depósito de R$ 480. O controle precisa permitir relacionar os três valores à mesma operação, sem tratar o depósito como uma segunda venda.

Uma forma de organizar a informação é manter o valor bruto, a cobrança identificada e o líquido correspondente em campos relacionados. O registro de caixa deve refletir a movimentação conforme o critério adotado, sem descontar a taxa duas vezes.

Se o extrato reúne várias transações em um único depósito, guarde o relatório que permite a composição. Uma descrição como “recebimento diversos” pode dificultar descobrir depois qual pedido não foi pago ou sofreu ajuste.

Alinhe a estrutura com o contador ou responsável pelo financeiro. O objetivo é tornar a informação rastreável entre venda, cobrança e recebimento. Um total líquido sozinho pode esconder diferenças importantes para a análise da operação.

O que fazer com documentos e informações que ainda faltam

Crie uma lista separada de pendências, com descrição, responsável e próximo encaminhamento. Um valor sem identificação não precisa desaparecer do controle, mas também não deve receber uma categoria definitiva apenas para encerrar a tarefa.

Quando encontrar o documento, relacione-o ao registro correspondente. Se houver correção, preserve uma referência do ajuste. Isso ajuda a compreender por que uma informação mudou e evita que duas pessoas trabalhem com versões diferentes.

Organize uma forma de receber comprovantes e documentos sem depender de mensagens dispersas. Pode ser uma pasta ou um fluxo simples, com acesso apropriado. O importante é conseguir localizar a referência quando for necessário conferir.

Se parte do histórico estiver incompleta, defina prioridades com quem acompanha a contabilidade. Obrigações e decisões podem exigir informações anteriores, mas a reconstrução não deve servir de motivo para continuar sem registrar as movimentações atuais.

Como acompanhar um recebimento atrasado

Confirme primeiro se o valor realmente não entrou e se não houve diferença de identificação ou de data. Depois, verifique o combinado e organize um contato respeitoso, com informações suficientes para o cliente reconhecer o compromisso.

Registre a resposta e qualquer nova condição confirmada. Uma promessa de pagamento continua sendo previsão até a entrada efetiva. Se a data mudar, atualize a projeção para que ela não continue contando com um recurso indisponível.

Observe também a concentração dos recebimentos. Quando grande parte depende de um único cliente ou período, essa condição precisa ficar visível na análise, sem presumir que a entrada ocorrerá sempre como planejado.

Evite resolver a diferença apenas mudando a data na planilha repetidamente. O controle precisa mostrar o atraso e seus efeitos. A informação pode orientar uma revisão de condições comerciais e de acompanhamento, conforme a realidade do negócio.

Como transformar a revisão em uma decisão

Uma reunião financeira curta pode começar com três perguntas: o que mudou desde a última revisão, qual compromisso exige atenção e qual informação ainda falta? Use os registros para responder, sem depender apenas da percepção de uma semana movimentada.

Escolha um encaminhamento relacionado ao problema observado. Se uma assinatura não é utilizada, investigue as condições de manutenção ou encerramento. Se o pagamento está concentrado antes dos recebimentos, reúna alternativas e custos antes de negociar.

Registre quem fará a ação e quando a situação será revista. Uma anotação genérica para “melhorar o caixa” não permite acompanhar o avanço. Um passo como conferir determinado conjunto de cobranças é mais concreto.

Também reconheça quando uma decisão depende de orientação especializada. Crédito, tributos, remuneração de sócios e mudanças contratuais podem exigir análises que vão além de uma revisão gerencial básica.

Divida tarefas financeiras sem perder a conferência

Defina quem reúne documentos, quem lança informações e quem verifica pagamentos ou diferenças. Em uma empresa pequena, uma pessoa pode acumular funções, mas os pontos de atenção precisam continuar visíveis.

Se houver equipe, evite conceder acesso amplo apenas para facilitar uma tarefa específica. As permissões devem corresponder à responsabilidade. Também combine como mudanças de dados de pagamento e solicitações fora do padrão serão verificadas.

Quando você faz tudo sozinha, use uma sequência conhecida e reserve um momento de conferência antes de executar. Não transforme pressa em critério para ignorar a identificação do beneficiário ou a relação com o compromisso registrado.

Prepare continuidade para ausências. Os registros e encaminhamentos necessários precisam estar acessíveis às pessoas autorizadas, sem depender de compartilhar suas credenciais pessoais ou de reconstruir a rotina em uma urgência.

O que levar para uma conversa com o contador

Reúna extratos, documentos, contas pendentes e uma lista das classificações que geram dúvida. Explique como a empresa vende, recebe e paga. O contexto ajuda a relacionar os registros gerenciais às necessidades contábeis e fiscais.

Pergunte como tratar situações recorrentes, como aportes, retiradas, reembolsos e pagamentos pessoais realizados por engano. Não presuma que todos esses movimentos podem receber a mesma classificação ou ser compensados informalmente.

Combine a frequência e a forma de envio das informações. Um fluxo organizado pode reduzir buscas de última hora e facilitar a identificação de inconsistências. A responsabilidade pelo acompanhamento gerencial também precisa permanecer clara dentro da empresa.

Depois, registre as orientações pertinentes e ajuste o controle. A conversa se torna mais útil quando produz critérios que podem ser aplicados nas próximas movimentações, além de resolver uma dúvida isolada.

Teste uma mudança por vez e acompanhe o efeito

Depois de organizar a base, escolha um ajuste concreto para observar: antecipar a conferência dos recebimentos, reduzir compras sem demanda identificada ou renegociar uma data de pagamento. Anote o motivo da decisão e o que você espera melhorar, sem tratar essa expectativa como dinheiro disponível.

Na revisão seguinte, compare o previsto com o realizado e procure a causa das diferenças. Um recebimento atrasado pede uma análise diferente de uma despesa esquecida. Se várias mudanças acontecerem juntas, registre esse contexto para não atribuir todo o efeito a uma única iniciativa.

O objetivo é aprender com os próprios registros e corrigir o planejamento com informações verificáveis.

Organização financeira começa com informação que pode ser conferida

Organizar as finanças de uma pequena empresa do zero significa construir uma base confiável e uma forma de mantê-la. Separe naturezas de movimentação, acompanhe datas e diferencie disponibilidade de resultado.

Comece pelo que existe hoje, registre o que ainda falta esclarecer e escolha um próximo encaminhamento. Uma rotina simples, acompanhada com consistência, pode oferecer mais clareza do que muitos relatórios sem conferência.

Você não precisa entender tudo de uma vez. Precisa saber quais informações já possui, quais decisões dependem delas e quando buscar apoio para avançar com critérios adequados à sua empresa. ✨

23/10/2026 1 comentário
0 FacebookTwitterPinterestEmail
Maternidade Real

Como encerrar o expediente e estar presente com os filhos

por Thais Cristina 23/10/2026
escrito por Thais Cristina
Mãe fecha o computador e se volta para a filha, que está com um livro à mesa.

Encerrar o expediente e estar presente com os filhos começa por definir o que fica para depois, registrar o próximo passo do trabalho e organizar uma transição possível para o convívio. Isso também envolve combinar responsabilidades com outros adultos e comunicar limites de atendimento à empresa.

Você pode fechar o computador e continuar pensando em uma proposta, em uma mensagem ou no que faltou concluir. Também pode chegar em casa e encontrar necessidades imediatas, sem um intervalo tranquilo entre os dois momentos. A mudança nem sempre acontece automaticamente.

Neste artigo, vamos reunir ideias para finalizar o trabalho com mais clareza e participar da rotina dos filhos sem transformar o encontro em outra meta de desempenho. As sugestões são adaptáveis: não existe um horário perfeito, um ritual obrigatório ou uma quantidade de minutos que resolva todas as realidades. 💛

O fim do expediente começa antes de fechar o computador

Se a regra para parar é terminar todas as tarefas, talvez o trabalho nunca pareça encerrado. Uma empresa pode sempre apresentar outra mensagem, revisão ou ideia. Por isso, vale definir critérios de encerramento que não dependam de uma lista vazia.

Observe o que precisa de encaminhamento naquele dia e o que pode entrar no próximo período. Uma pendência registrada continua existindo, mas não precisa ser tratada como uma obrigação de execução imediata apenas porque você lembrou dela.

Também confira se alguém depende de uma informação sua para continuar. Um aviso breve pode evitar que uma pessoa fique esperando sem saber o que fazer. Encerrar envolve deixar claro o estado do trabalho, não desaparecer de uma demanda ativa.

Esse cuidado pode ser simples. O importante é criar uma referência para retomar e distinguir uma obrigação real de uma tarefa que apenas parece urgente por estar visível na tela.

1. Escolha um limite compatível com a rotina

Um horário de encerramento pode ajudar, mas precisa considerar compromissos profissionais e familiares. Se você sempre marca reuniões até o minuto em que precisa assumir o cuidado, não há espaço para atrasos ou passagem de informações.

Quando possível, deixe uma margem entre o último compromisso e a próxima responsabilidade. A duração depende do contexto: deslocamento, organização de materiais e conversa com outro responsável podem exigir tempos diferentes.

Se a rotina muda entre os dias, o limite também pode variar. O essencial é saber qual é o combinado daquele período e avisar quem depende da sua disponibilidade.

Se o trabalho exige horários que você não controla, reconheça essa condição. As ideias podem ajudar a organizar o que está ao alcance, mas não substituem recursos, acordos ou mudanças de estrutura que ainda precisam ser construídos.

2. Faça um fechamento curto do trabalho

Antes de sair, reúna o que foi concluído, o que continua pendente e qual será o próximo passo. Uma anotação objetiva pode ser mais útil do que manter várias abas abertas como lembrete.

Por exemplo: “A proposta está revisada; falta confirmar esta informação antes de enviar”. Assim, a retomada não depende de reconstruir todo o raciocínio no dia seguinte.

Se houver uma pendência que realmente exige decisão imediata, encaminhe com clareza. Se não houver, evite iniciar uma nova tarefa grande apenas para ter a sensação de aproveitar mais alguns minutos.

O fechamento não precisa virar um relatório completo. Ele deve reduzir a confusão e permitir uma passagem mais compreensível entre o trabalho que termina e a rotina que começa.

3. Defina o primeiro passo de amanhã

Escolha uma prioridade realista para o próximo período de trabalho e deixe as informações necessárias acessíveis. Não é preciso planejar o dia inteiro para saber por onde retomar.

Uma próxima ação concreta ajuda mais do que uma instrução vaga. “Conferir as respostas recebidas e atualizar a proposta” oferece direção; “resolver tudo do cliente” reúne várias tarefas sem distinguir o começo.

Considere a disponibilidade de cuidado e os compromissos já marcados. Uma tarefa que exige concentração precisa encontrar uma janela compatível, não apenas um espaço vazio no calendário.

Veja também como organizar a semana sendo mãe e empreendedora. O planejamento pode apoiar a transição quando reflete os recursos existentes, sem depender de dias perfeitos.

4. Avise a equipe sobre o que continua e o que espera

Se outras pessoas participam da operação, indique o encaminhamento das demandas relevantes. Quem acompanha? O que pode seguir sem você? Qual situação precisa de decisão? Essas referências ajudam a evitar mensagens para cada pequeno movimento.

Não é necessário pedir uma atualização de tudo antes de sair. Use os registros que a empresa já mantém e concentre a conversa no que depende de alinhamento.

Quando uma dúvida se repete fora do horário, observe se falta uma referência ou um limite de autonomia. A solução pode estar no processo, além de simplesmente silenciar o telefone.

O conteúdo sobre sair do operacional sem perder o controle aprofunda essa organização. Uma empresa menos dependente de respostas imediatas pode tornar o encerramento mais viável.

5. Combine como serão tratadas as mensagens fora do horário

Defina o que realmente precisa de acompanhamento e por qual caminho. Se todo pedido é chamado de urgente, o expediente tende a continuar mesmo depois de você guardar o computador.

Quando possível, organize notificações conforme esses acordos, preservando contatos e recursos necessários à segurança e às responsabilidades de cuidado. A proposta não é tornar você inacessível a qualquer necessidade.

Se o serviço exige cobertura, confirme quem estará disponível e em quais condições. Uma mensagem automática informa, mas não substitui atendimento quando a operação precisa de uma pessoa.

Também comunique prazos de resposta coerentes com a rotina. Não prometa retorno imediato durante todo o dia e depois espere que a vida familiar absorva silenciosamente esse compromisso.

6. Crie uma transição simples, sem transformá-la em obrigação

Guardar materiais, trocar de roupa ou fazer uma breve pausa podem marcar a mudança de contexto, quando forem possíveis. Escolha algo que facilite sua rotina, em vez de acrescentar uma sequência difícil de manter.

Se você precisa de alguns instantes para organizar a chegada, combine isso com outro adulto responsável, quando houver. A pausa depende de cuidado garantido para as crianças, não de pedir que esperem sozinhas em qualquer situação.

Em alguns dias, não haverá intervalo: você sairá de uma tarefa e assumirá uma necessidade imediata. Isso não significa que a transição falhou. Depois, será possível avaliar o que precisa ser ajustado.

O gesto de encerrar pode continuar existindo em uma versão menor. Uma anotação e o computador guardado talvez sejam suficientes naquele dia, sem exigir uma preparação ideal para começar o convívio.

Mãe e criança olham juntas um livro sentadas no tapete da sala.
O encontro depois do trabalho pode partir de uma atividade simples e do interesse da criança. Imagem ilustrativa gerada por inteligência artificial.

7. Faça uma passagem clara com quem estava cuidando

Quando há outro responsável, pergunte sobre o que é necessário saber: alimentação, compromissos, acontecimentos relevantes e necessidades atuais. A conversa pode ser objetiva, sem transformar a chegada em uma inspeção de tudo o que foi feito.

Confirme quem assume o cuidado a partir daquele momento. Evite uma troca implícita em que cada pessoa acredita que a outra está disponível. Isso importa especialmente quando os dois adultos ainda têm tarefas.

Também considere a continuidade das responsabilidades de casa. A mãe não precisa encerrar o trabalho e receber automaticamente toda a organização doméstica. Dividir cuidado envolve planejar, executar e acompanhar.

Veja como dividir responsabilidades quando os dois trabalham. O objetivo é construir acordos claros, respeitando a disponibilidade real e a corresponsabilidade dos adultos.

8. Reencontre seu filho antes de organizar uma atividade

Ao começar o convívio, observe como a criança está. Talvez queira mostrar algo, conversar ou ter mais proximidade. Talvez esteja envolvida em uma brincadeira e não queira interrompê-la imediatamente.

Você pode se aproximar e escutar sem anunciar uma programação. Uma pergunta simples ou atenção ao que ela aponta pode abrir o encontro. Não é necessário exigir um relato completo do dia.

Considere idade, comunicação e necessidades individuais. Algumas crianças se expressam por gestos ou precisam de mais tempo. A ausência de uma resposta animada não deve ser tratada automaticamente como rejeição.

O convívio pode começar a partir do que está acontecendo, em vez de depender da atividade que você imaginou durante o expediente. Essa flexibilidade preserva espaço para a iniciativa da criança.

9. Escolha momentos simples de atenção compartilhada

Ler um livro, olhar uma criação ou participar de uma brincadeira conhecida são possibilidades. A escolha precisa ser adequada à criança, ao ambiente e à supervisão necessária.

A Academia Americana de Pediatria recomenda criar oportunidades de interação e limites para distrações digitais dos adultos. Isso pode inspirar um período em que você acompanha uma atividade sem consultar continuamente outras mensagens.

Não transforme esse período em um teste de presença. Você pode se distrair e retomar a atenção; a criança pode mudar de interesse. O objetivo não é produzir uma experiência impecável.

Também não use um momento planejado para desconsiderar necessidades de cuidado no restante da rotina. A organização familiar envolve acompanhamento contínuo por responsáveis, além das atividades escolhidas para estar junto.

10. Não exija que o encontro compense o dia inteiro

Depois de trabalhar, pode surgir vontade de oferecer presentes ou uma programação especial para compensar a ausência. Antes de assumir mais um compromisso, veja o que vocês desejam e conseguem fazer.

Um encontro cotidiano não precisa ser considerado insuficiente porque não virou passeio. Conversas, refeições e brincadeiras simples podem fazer parte da convivência, sem uma lista obrigatória de experiências.

Se você deseja mais tempo com os filhos, essa vontade pode orientar uma revisão concreta da agenda. Ela não precisa ser descartada, mas também não exige resolver tudo com uma compensação no fim do dia.

O artigo sobre culpa ao dividir o tempo entre filhos e trabalho amplia essa reflexão. A organização pode acolher o que está difícil sem transformar cada ausência em uma dívida.

Quando você trabalha no mesmo espaço em que vive

No trabalho em casa, o material profissional pode continuar visível depois do horário. Se for possível, guarde o que não será utilizado e organize o espaço para o próximo uso. Isso também ajuda a proteger documentos e equipamentos.

Não é necessário ter um escritório separado. Uma pasta, uma caixa adequada ou um local definido podem cumprir parte dessa função, conforme os materiais e as condições de segurança do ambiente.

Explique à família o que muda quando você encerra. Evite dizer que terminou se continuará acompanhando uma sequência de tarefas sem avisar. Uma comunicação simples pode tornar a expectativa mais clara.

Se precisar retomar o trabalho em outro período, combine as condições e o cuidado das crianças. A extensão não deve depender de supor que elas ficarão ocupadas ou de retirar continuamente seu descanso.

Quando existe deslocamento entre trabalho e casa

A chegada pode exigir uma sequência diferente: buscar as crianças, organizar objetos ou conversar com quem cuidou. Inclua esse percurso no planejamento, sem tratar o fim da última reunião como o início imediato da convivência.

Evite encaixar tarefas profissionais que dificultem um deslocamento seguro ou consumam um período já comprometido. Se houver uma mudança de horário, avise os responsáveis envolvidos assim que conseguir confirmar o encaminhamento.

Ao chegar, você pode precisar de uma adaptação ao ambiente e às demandas. Converse com outros adultos sobre o que é possível dividir, sem presumir que toda a rotina noturna ficará com você.

Quando não há apoio, simplifique o que pode ser simplificado e reconheça o limite. Algumas sugestões precisam de recursos que nem toda família tem. A organização deve partir do que existe, não de uma comparação com outra realidade.

Um exemplo de encerramento possível

Imagine uma empreendedora que precisa encerrar para assumir o cuidado dos filhos. Antes do horário, ela identifica uma tarefa concluída e uma informação pendente, registra o próximo passo e avisa a pessoa que acompanha a demanda.

Depois, guarda o material e confirma com o outro responsável o que aconteceu no período. A criança quer mostrar uma construção, e ela se aproxima para acompanhar, sem precisar preparar uma atividade nova.

Mais tarde, chega uma mensagem de cliente. Ela verifica o encaminhamento conforme os acordos existentes: se não há necessidade de intervenção imediata, o retorno fica para a janela prevista.

O exemplo não é um modelo de noite ideal. Ele mostra decisões pequenas: registrar, comunicar, confirmar o cuidado e participar do momento disponível. Em outro dia, uma dessas etapas poderá precisar de adaptação.

Se uma necessidade real de trabalho surgir

Nem toda interrupção pode ser evitada. Quando houver uma situação que exige sua participação, procure compreender o que precisa ser feito e organize o cuidado antes de entrar em uma tarefa absorvente.

Explique à criança de forma adequada à compreensão dela. Se houver outro adulto disponível, confirme a passagem. Se não houver, considere uma pausa ou outro encaminhamento profissional compatível com a situação.

Evite prometer um tempo que não consegue estimar. Depois, retome a conversa e o combinado quando possível. Uma mudança pode ser reconhecida sem oferecer uma compensação grandiosa.

Se as exceções acontecem todos os dias, revise o processo. Talvez o problema não esteja no ritual de encerramento, mas na forma como a empresa assume demandas, distribui decisões ou comunica disponibilidade.

Uma revisão breve para ajustar a rotina

Escolha alguns dias para observar onde o encerramento costuma se perder. Não precisa controlar cada minuto. Registre o que aconteceu e qual decisão poderia tornar a passagem mais clara.

Dificuldade observada O que investigar Ajuste possível
Novas tarefas no fim do horário Critério de prioridade e capacidade. Registrar para a próxima janela quando puder esperar.
Mensagens contínuas Acordos de atendimento e exceções. Definir responsáveis e prazos de resposta.
Passagem de cuidado confusa Disponibilidade dos adultos. Confirmar quem assume e quais informações precisa.
Expectativa de atividade perfeita Desejo da família e energia disponível. Escolher uma convivência simples e possível.
Retomada diária de trabalho Volume, escopo e organização da operação. Rever compromissos e dependências.

Escolha um ajuste por vez e veja se ele ajuda. Alterar tudo simultaneamente pode criar uma rotina difícil de sustentar e dificultar perceber o que funcionou.

Considere também os acordos mantidos. A avaliação não precisa registrar apenas o que faltou. Reconhecer o que ajuda oferece uma base para repetir e adaptar.

Seu descanso também precisa encontrar espaço

Encerrar o expediente não significa assumir sozinha uma segunda jornada sem limites. Necessidades pessoais e descanso precisam entrar na conversa sobre responsabilidades e disponibilidade.

O UNICEF destaca compartilhar tarefas e pedir apoio entre as orientações cotidianas para pais e mães. As possibilidades variam, mas vale reconhecer que o cuidado não deveria depender de uma pessoa estar sempre disponível.

Se há outro responsável, conversem sobre como cada um terá espaço pessoal. Se a rede é pequena, observe o que pode sair da agenda e quais apoios concretos podem ser investigados, sem presumir acesso a recursos inexistentes.

Você não precisa transformar todo o tempo fora do trabalho em uma nova programação. Estar com os filhos e cuidar de si fazem parte de uma vida que precisa de organização compartilhada e condições reais.

O que anotar quando uma pendência continua voltando à cabeça

Se você lembra de algo importante depois de encerrar, pode registrar uma frase curta para consultar no próximo período, quando isso for possível sem interromper o cuidado necessário. A anotação não precisa abrir uma nova sessão de trabalho.

Inclua o assunto e o próximo encaminhamento: confirmar uma informação, responder uma dúvida ou revisar uma etapa. Evite transformar o lembrete em uma lista crescente de tarefas que você começa a executar imediatamente.

Depois, observe se o mesmo tipo de pendência aparece todos os dias. Talvez seja necessário reservar um momento anterior para revisão ou melhorar o registro da equipe. O ajuste pode estar no fluxo, além do seu esforço para lembrar.

Uma anotação não garante que você deixará de pensar no assunto. Ela apenas oferece uma referência para a retomada. Se o trabalho ocupa continuamente todo o tempo fora do expediente, vale investigar volume e condições com mais atenção.

Como conversar quando a criança pede companhia antes do encerramento

Se você ainda está trabalhando, comece verificando quem está responsável pelo cuidado. A resposta precisa considerar a necessidade da criança e a disponibilidade real, não apenas o horário marcado no computador.

Quando outro adulto está disponível, você pode explicar: “Estou concluindo esta parte e a mamãe ou o papai está aqui para acompanhar você”. Use a referência que corresponde à sua família e confirme que a pessoa assumiu essa responsabilidade.

Se você é a responsável naquele momento, avalie a interrupção necessária. Uma chamada profissional pode precisar de pausa. Não peça que a criança resolva sozinha uma necessidade para preservar a impressão de um expediente contínuo.

Depois, reveja por que o horário de trabalho coincidiu com o cuidado sem cobertura. A conversa com os filhos não substitui a organização entre adultos ou a renegociação de um compromisso que não cabe na estrutura disponível.

Com crianças maiores, escute como elas gostariam de se encontrar

Uma criança maior pode querer conversar sobre um assunto específico ou preferir continuar uma atividade antes de se aproximar. Pergunte sem transformar o encontro em obrigação de contar tudo o que aconteceu.

Você pode oferecer possibilidades simples: conversar enquanto organizam algo, olhar um material ou escolher uma atividade juntos. A resposta ajuda a ajustar o momento, mas não coloca sobre a criança a responsabilidade de planejar a convivência familiar.

Evite interpretar uma preferência diferente como prova de distância. O interesse pode mudar conforme o dia e o contexto. Mantenha abertura para escutar e preserve os cuidados necessários à idade e às necessidades individuais.

Também deixe claro que seu trabalho terminou ou explique o que ainda acontecerá. Uma informação coerente facilita compreender sua disponibilidade. Promessas vagas seguidas de novas tarefas podem tornar essa expectativa mais confusa.

Se os adultos encerram em horários diferentes

Quando duas pessoas trabalham, a passagem do expediente precisa considerar a agenda de ambas. Quem termina primeiro não assume automaticamente todo o restante da noite sem conversa sobre responsabilidades e capacidade.

Definam o que acontece em cada período e como mudanças serão comunicadas. Uma pessoa pode acompanhar uma etapa do cuidado enquanto a outra conclui uma atividade, desde que o acordo seja realista e conhecido.

Revejam também tarefas que ficam sem responsável porque parecem pequenas: conferir um aviso, preparar um item necessário ou organizar um deslocamento. Se todas voltam para a mãe, o encerramento profissional pode continuar acompanhado de uma grande carga de coordenação.

A divisão não precisa ser idêntica todos os dias. Precisa ser discutida, respeitar as condições reais e permitir revisão. Um acordo temporário não deve virar uma obrigação permanente de uma pessoa por falta de conversa.

Um teste de rotina para a próxima semana

Escolha um dia em que seja possível observar o encerramento com um pouco mais de atenção. Antes, identifique o último compromisso, a responsabilidade de cuidado que vem depois e quem precisa saber da transição.

Prepare apenas três passos: registrar a pendência principal, comunicar um encaminhamento necessário e guardar o material que não será usado. Se a rotina exigir outra ordem, adapte. O teste serve à sua realidade, não a um modelo fixo.

Depois, observe o encontro com os filhos sem uma meta de duração ou atividade. O que estava acontecendo? Houve necessidade imediata? O horário combinado era viável? Essas informações ajudam a decidir o que manter.

No fim da semana, escolha uma mudança para repetir. Se nada funcionou como esperado, investigue a estrutura antes de se cobrar uma execução melhor. Talvez o problema esteja em compromissos sobrepostos ou em apoio que não estava confirmado.

Quando o dia termina diferente do que você imaginou

Um atraso pode mudar a sequência e reduzir o tempo disponível. Reconheça o que aconteceu e veja quais necessidades continuam exigindo atenção. Evite tentar encaixar toda a programação original em um período menor.

Você pode explicar a mudança e escolher uma versão mais simples do encontro. Isso não exige negar a frustração da criança nem prometer uma compensação que também ficará difícil de cumprir.

Se houve uma resposta desrespeitosa, retome a conversa de forma adequada e assuma sua parte. A correria pode ajudar a compreender o contexto, mas não torna a criança responsável pela reação do adulto.

Depois, avalie o que pode ser prevenido e o que foi excepcional. Um imprevisto não define toda a rotina; uma repetição merece atenção. Essa diferença ajuda a escolher um ajuste sem tratar cada noite difícil como prova de fracasso.

Uma transição mais clara pode começar pequena

Encerrar o expediente envolve dar destino às pendências, comunicar disponibilidade e organizar o cuidado. A presença com os filhos pode partir de momentos simples, com espaço para o interesse deles e para os limites do dia.

Escolha um primeiro ajuste: registrar a próxima ação, rever a última reunião ou confirmar uma passagem de responsabilidade. Observe o que acontece e adapte sem exigir que toda noite seja igual.

Você não precisa concluir tudo para reconhecer que o trabalho daquele período terminou. Pode deixar um próximo passo preparado e abrir espaço para o convívio possível, com mais clareza e menos promessas que não cabem na rotina. ✨

23/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Posts Recentes
Posts Antigos

SOBRE MIM

SOBRE MIM

Thaís Cristina

31 anos, canceriana, mãe, esposa e mais mil coisas. CEO e cofundadora da DevRocket, uma agência especializada em marketing, tecnologia e soluções para e-commerce, tenho formação em Análise e Desenvolvimento de Sistemas e MBA em Marketing Digital, unindo visão estratégica, experiência prática e olhar empreendedor para ajudar negócios a crescerem no digital.

À frente do blog Dia de CEO, compartilho aqui, conteúdos sobre marketing, estratégia, vendas, gestão e bastidores reais do empreendedorismo, com uma linguagem simples, direta e aplicada à rotina de quem vive os desafios de empreender todos os dias.

Categorias

  • E-commerce e Vendas Online (75)
  • Estratégia Empresarial (32)
  • Ferramentas e Tecnologia (19)
  • Finanças para Negócios (29)
  • Gestão e Bastidores de CEO (53)
  • Marketing Digital (56)
  • Maternidade Real (31)
  • Instagram
  • Youtube
  • Email
  • Tiktok

@2026 - Todos os direitos reservados. Projetado e desenvolvido DevRocket


Voltar ao Topo
Dia de CEO – Thaís Cristina
  • Marketing Digital
  • Vendas Online
  • Finanças para Negócios
  • Estratégia Empresarial
  • Bastidores de CEO
  • Maternidade Real
  • Ferramentas e Tecnologia