Dia de CEO – Thaís Cristina
  • Marketing Digital
  • Vendas Online
  • Finanças para Negócios
  • Estratégia Empresarial
  • Bastidores de CEO
  • Maternidade Real
  • Ferramentas e Tecnologia
E-commerce e Vendas Online

Como criar uma oferta de Black Friday irresistível sem queimar a margem de lucro

por Thais Cristina 25/10/2026
escrito por Thais Cristina
Empreendedora avalia um kit de produtos ao lado de caderno, computador e calculadora.

Você quer participar da Black Friday, chamar atenção e vender mais. Mas também conhece aquele receio: ver os pedidos chegando e descobrir, depois, que a promoção consumiu o dinheiro que deveria sustentar a operação. Uma oferta atraente precisa funcionar para quem compra e para quem vende. 💛

Criar uma oferta de Black Friday sem queimar a margem exige combinar benefício relevante, custo completo, limite financeiro e uma entrega possível. O desconto é apenas uma das alternativas. Kit, condição de frete, seleção de produtos e clareza na apresentação também entram na construção da proposta.

Neste guia, “irresistível” significa uma oferta com motivo concreto para ser considerada, não uma promessa de que todo visitante vai comprar. Os cálculos são exemplos fictícios e simplificados. Use seus próprios custos e valide o tratamento tributário e contábil com os responsáveis pelo negócio.

Comece pelo objetivo da oferta

Antes de escolher uma porcentagem, defina o que a campanha precisa alcançar. Você deseja dar saída a uma seleção de estoque, aumentar a contribuição total das vendas, apresentar uma categoria ou estimular uma segunda compra? Cada objetivo pede uma avaliação diferente.

Não tente resolver todos ao mesmo tempo. Um desconto para escoar um item específico não deve ser automaticamente estendido a produtos que vendem bem e têm outra estrutura de custos. A condição precisa ter uma função compreensível.

Escreva o objetivo com um critério que possa ser observado. “Vender mais” é amplo; “avaliar o giro desta seleção preservando o valor mínimo de contribuição por pedido” orienta melhor a decisão. O critério financeiro ainda precisa ser compatível com o conjunto da empresa.

Inclua a capacidade de atendimento no objetivo. Se a operação não consegue separar, embalar e entregar o volume pretendido, a proposta precisa de ajuste. A campanha não termina quando o pagamento é aprovado.

O benefício precisa fazer sentido para o cliente

Uma oferta reúne produto, preço, condição e contexto. A pessoa precisa entender o que recebe e por que aquilo atende a uma necessidade. Uma porcentagem grande não esclarece tamanho, composição, compatibilidade ou o que está incluído.

Observe perguntas reais de clientes e situações de uso. Uma seleção de peças que combinam, um kit para uma finalidade específica ou uma explicação que facilite escolher pode tornar a proposta mais compreensível. Isso não autoriza anunciar uma economia que não foi conferida.

O benefício também pode reduzir um esforço de compra, como encontrar itens complementares em um conjunto. Ainda assim, o conjunto precisa ser pertinente. Acrescentar um produto sem utilidade apenas para elevar o valor do carrinho não constrói uma proposta clara.

Na comunicação, explique a vantagem com informação verificável. Evite depender de “melhor oferta do ano” se você não consegue sustentar a afirmação. A confiança precisa continuar depois que a pessoa abre a página.

Margem de contribuição não é lucro líquido

O material do Sebrae sobre margem de contribuição explica a importância de observar o que sobra das vendas depois dos custos e despesas variáveis para contribuir com as despesas fixas e o resultado.

Essa distinção é importante na promoção. Um pedido pode deixar contribuição positiva e, mesmo assim, o total da campanha não ser suficiente para sustentar os gastos fixos e produzir lucro. Não chame de lucro líquido um valor que ainda precisa cumprir essa função.

Nos exemplos seguintes, a conta gerencial utiliza preço de venda menos os custos e despesas variáveis considerados. Custos fixos e gastos específicos da campanha são avaliados depois. A classificação precisa ser consistente para não omitir valores nem descontá-los duas vezes.

Uma conta simples antes de definir o desconto

Considere um produto fictício vendido por R$ 200. Seu custo de aquisição considerado no exemplo é R$ 100. Há R$ 10 de outros gastos variáveis por pedido e despesas proporcionais equivalentes a 10% do preço de venda.

Esses 10% são uma hipótese didática agregada, não uma alíquota tributária ou uma taxa recomendada. Na sua empresa, cada item deve ser conferido conforme contrato, operação e tratamento aplicável. O exemplo não inclui publicidade nem gastos fixos.

Contribuição por pedido = preço − custo do produto − gastos variáveis em reais − despesas proporcionais.

Sem desconto: R$ 200 − R$ 100 − R$ 10 − R$ 20 = R$ 70.

A contribuição percentual desse cenário é R$ 70 divididos por R$ 200, ou 35%. Isso não significa que a empresa tem 35% de lucro líquido. Significa apenas o resultado dessa conta, com os itens e limites informados.

Por que o desconto pode consumir mais contribuição do que parece

Mantenha as premissas anteriores e altere somente o preço. Os gastos de R$ 100 e R$ 10 permanecem iguais; a parcela proporcional de 10% acompanha o valor da venda. Os resultados ilustram essa combinação específica.

Desconto Preço Despesa proporcional Contribuição por pedido
Sem desconto R$ 200 R$ 20 R$ 70
10% R$ 180 R$ 18 R$ 52
20% R$ 160 R$ 16 R$ 34
30% R$ 140 R$ 14 R$ 16

No desconto de 20%, o preço cai R$ 40 e a contribuição cai R$ 36. A redução proporcional da despesa alivia uma parte, mas não impede a queda. O pedido continua com contribuição positiva, porém precisa sustentar o restante da operação com um valor muito menor.

Antes de copiar a porcentagem de outra loja, faça essa simulação com seus próprios itens. Para aprofundar o raciocínio, veja também quanto custa dar desconto antes de criar uma promoção.

Defina um limite de contribuição antes de anunciar

Uma possibilidade de avaliação é estabelecer um valor mínimo de contribuição por pedido para aquela simulação. Esse valor precisa nascer do planejamento do negócio, e não de uma referência escolhida ao acaso.

No exemplo, suponha que a responsável queira preservar pelo menos R$ 40, antes dos gastos de campanha e despesas fixas. Mantidos custo de R$ 100, gasto variável de R$ 10 e parcela proporcional de 10%, a conta fica assim:

Preço − 10% do preço − R$ 110 = R$ 40.

Preço × 0,90 = R$ 150.

Preço necessário = R$ 150 ÷ 0,90 = aproximadamente R$ 166,67.

Arredondando o preço para cima nesse exemplo, o desconto sobre R$ 200 ficaria próximo de 16,66%. Essa é uma fronteira da hipótese apresentada, não um desconto seguro para qualquer empresa. Se surgirem outros gastos ou as premissas mudarem, a conta precisa ser refeita.

Preservar um valor por pedido também não resolve sozinho o resultado total. Verifique se a contribuição acumulada é suficiente diante dos gastos fixos, das despesas da campanha e do volume possível de atender.
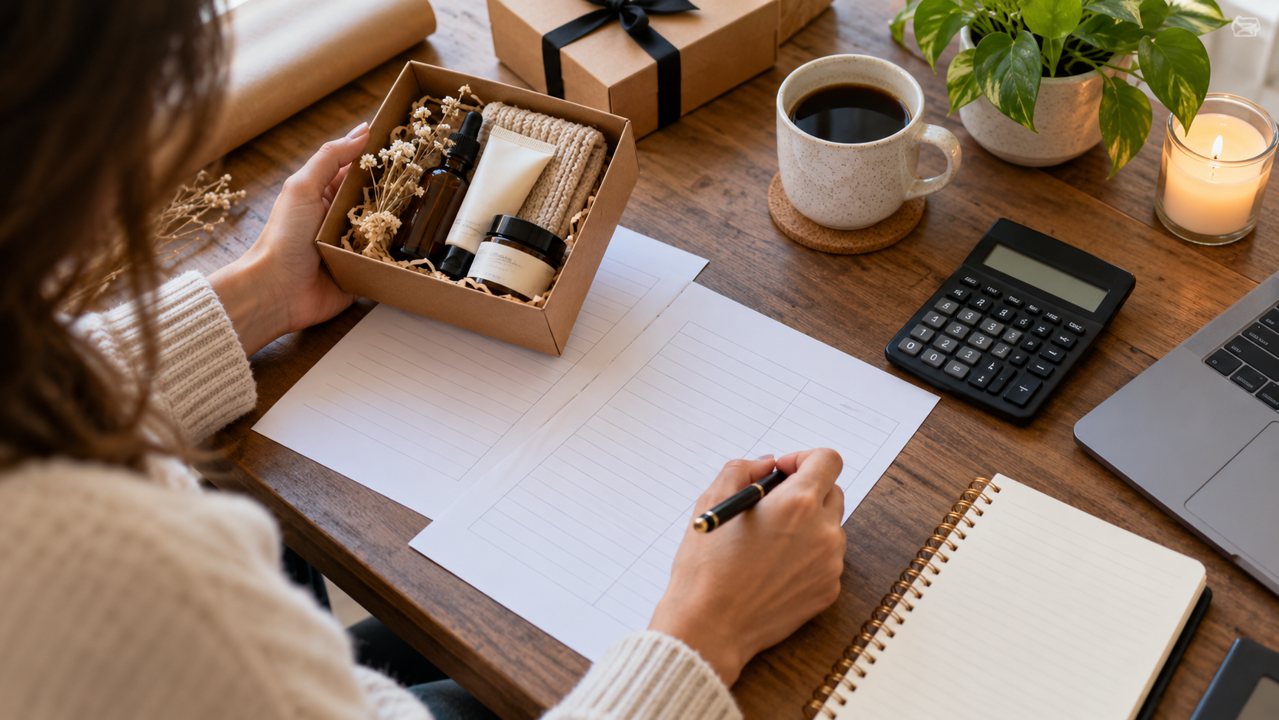
Empreendedora analisa um kit de produtos sobre a mesa, junto de calculadora e folhas de planejamento.
Compare o benefício anunciado com todos os custos considerados no pedido. Imagem ilustrativa criada com inteligência artificial.

Cinco formatos de oferta para comparar

1. Desconto em uma seleção de produtos

Escolha itens cujo custo, disponibilidade e finalidade na campanha estejam claros. Uma seleção permite analisar cada caso, em vez de aplicar a mesma redução em todo o catálogo. Isso pode tornar o controle mais administrável.

Não use um produto de margem apertada como destaque sem entender a consequência. Se a intenção for atrair compras de outros itens, trate essa compra complementar como hipótese. Ela não deve financiar a oferta no papel antes de acontecer.

2. Kit com itens que se complementam

Um kit pode reunir produtos adequados a uma necessidade e facilitar a escolha. Calcule o custo completo do conjunto, incluindo embalagem, operação e condição de entrega. Compare também como os itens são vendidos separadamente, quando essa comparação for usada na comunicação.

Não presuma que o item adicional aumenta automaticamente a rentabilidade. Ele pode elevar custo e trabalho. A proposta precisa ser útil para o cliente e sustentar uma contribuição compatível com o objetivo definido.

3. Benefício de frete com regra clara

Uma condição de frete pode ser relevante quando a entrega interfere na decisão. Simule regiões, peso e composição do pedido. O valor subsidiado pela empresa precisa entrar no cálculo, mesmo quando o cliente não paga por ele.

Um valor mínimo de compra não garante que o subsídio caberá em todos os pedidos. A composição do carrinho pode variar. Confira os cenários atendidos e explique as condições antes da conclusão da compra.

4. Brinde pertinente com custo conhecido

Um brinde pode complementar a experiência quando faz sentido para a oferta. Ele tem custo de aquisição ou produção, além de possíveis efeitos em embalagem, separação e entrega. Não o trate como gratuito para a empresa.

Defina disponibilidade e critérios reais. Um estoque antigo não passa a ser uma vantagem apenas por receber o nome de presente. O cliente precisa entender o que está incluído e a empresa precisa conseguir cumprir.

5. Condição de pagamento avaliada no resultado

Uma condição de pagamento pode ser comparada quando houver regras operacionais e comerciais adequadas. Confira taxas, prazo de recebimento e eventuais custos envolvidos. Não anuncie um benefício sem verificar como ele afeta o valor disponível.

O cálculo deve usar a condição efetivamente oferecida, não uma taxa média que esconde diferenças importantes. Uma venda com bom resultado no papel pode pressionar o caixa se o dinheiro entrar depois dos pagamentos necessários.

Exemplo de kit: valor maior não significa ganho proporcional

Considere outro cenário fictício, separado do produto anterior. Um kit é vendido por R$ 270, com custo total dos itens de R$ 145, outros gastos variáveis de R$ 12 e despesas proporcionais de 10% do preço, ou R$ 27.

A contribuição considerada é R$ 270 menos R$ 145, R$ 12 e R$ 27: R$ 86. Se a empresa também subsidiar R$ 10 de entrega, o valor restante nessa análise passa a R$ 76.

Se houver ainda R$ 20 de aquisição de cliente por pedido, considerados separadamente e sem dupla contagem, restam R$ 56 antes dos demais gastos não incluídos. O exemplo mostra por que o valor do carrinho não deve ser observado sozinho.

Também é preciso comparar o kit com o que ocorreria sem a campanha. Se clientes que comprariam itens separados migram para uma condição menos rentável, uma parte das vendas pode ter apenas mudado de formato. Esse efeito precisa ser investigado, sem presumir que todo pedido é adicional.

Quanto volume seria necessário para compensar?

Volte ao primeiro exemplo. Cem pedidos sem desconto gerariam R$ 7.000 de contribuição nas premissas apresentadas. Com desconto de 20%, cada pedido deixa R$ 34. Para alcançar os mesmos R$ 7.000, seriam necessários aproximadamente 205,89 pedidos, arredondados para 206.

Isso representa pouco mais que dobrar a quantidade, antes de considerar gastos adicionais da campanha ou mudanças no custo de operação. O desconto não prova que esse volume será alcançado. A capacidade e a demanda precisam ser avaliadas.

Se houver R$ 1.000 de gasto adicional fixo de campanha e a intenção for preservar os R$ 7.000 depois desse gasto, seriam necessários R$ 8.000 de contribuição. Divididos por R$ 34, resultam em aproximadamente 235,29: 236 pedidos.

A comparação é simplificada e pressupõe pedidos iguais e custos unitários mantidos. Horas adicionais, devoluções e mudanças no mix podem alterar o resultado. Use o exercício para fazer perguntas, não como previsão de vendas.

A oferta precisa caber no caixa antes de dar resultado

Identifique quando o estoque e as despesas da campanha serão pagos e quando os recebimentos estarão disponíveis. Resultado e calendário financeiro são análises diferentes. Uma promoção pode exigir desembolso antes de gerar entradas suficientes.

Não use todo o saldo como verba disponível. Observe obrigações já assumidas e necessidades dos próximos períodos. A campanha precisa conviver com a continuidade do negócio, inclusive se o resultado ficar abaixo do esperado.

Para organizar as datas, consulte como montar uma previsão de caixa para os próximos trinta dias. Considere cenários e não preencha recebimentos incertos como se já estivessem confirmados.

Publicidade, cancelamentos e exceções também entram na análise

Defina o orçamento de divulgação e como ele será acompanhado. Se o gasto for tratado como despesa específica da campanha, mantenha essa escolha consistente. Não o desconte novamente em cada pedido sem ajustar o cálculo.

Inclua uma avaliação de ocorrências que geram custo, conforme o histórico e as condições do negócio. Não existe uma porcentagem universal para devoluções ou falhas. Um cenário conservador pode ajudar a enxergar quanto espaço existe para absorver diferenças.

Se a operação muda com o volume, revise as premissas. Separação, embalagem, atendimento e reposição podem exigir esforço adicional. O custo do último pedido da campanha pode não ser igual ao custo considerado no início.

Como comunicar valor sem criar uma promessa que não pode cumprir

Apresente o que está disponível, qual é a condição e quais informações ajudam a escolher. Uma página com medidas, materiais e conteúdo do kit permite avaliar a proposta com mais contexto. A oferta não precisa depender apenas de uma palavra de urgência.

A cartilha de Black Friday da Senacon orienta sobre informação clara e verdadeira e chama atenção para preço, condições e despesas que interferem no valor final. Evite referências infladas, custos escondidos e escassez fictícia.

Um anúncio e uma página devem apresentar condições coerentes. Se há restrição de região, seleção ou período, ela precisa estar compreensível. Não espere que o atendimento explique individualmente uma regra essencial que a comunicação deixou ambígua.

Para revisar o destino da campanha, veja como identificar o que falta em uma página de produto. Uma condição financeiramente possível ainda precisa de uma experiência clara para quem compra.

Um modelo de apresentação para adaptar

Use o texto abaixo como estrutura editorial, substituindo os campos por fatos confirmados. Não se trata de uma oferta real do Dia de CEO. O modelo precisa refletir as condições que sua empresa aprovou.

[Produto ou kit] para [situação de uso].

Na nossa seleção de Black Friday, você encontra [itens e características reais] por [preço e condição confirmados].

A oferta vale para [seleção], no período [datas reais], conforme [condições]. Confira medidas, disponibilidade, pagamento e entrega na página.

[Chamada: Ver os itens e as condições]

Se houver preço anterior na comparação, confirme a referência. Se o benefício estiver no conjunto ou na entrega, explique exatamente qual é. Não substitua informações por “vantagem imperdível” quando a pessoa ainda não sabe o que receberá.

Como acompanhar a campanha e decidir ajustes

Registre pedidos, composição, receita, custos considerados e contribuição estimada com as mesmas definições da simulação. Separe previsto e realizado. Uma mudança no mix pode alterar o resultado mesmo quando o número de pedidos cresce.

Observe também estoque, capacidade e ocorrências de atendimento. Se um custo mudar ou surgir uma divergência na oferta, investigue rapidamente e avalie pausar novas divulgações. Trate pedidos já realizados conforme as condições e obrigações aplicáveis.

Defina responsáveis pela atualização e pela decisão. Sem essa combinação, cada área pode olhar um número diferente e continuar uma campanha que precisa de revisão. O acompanhamento deve servir para agir com informação, não apenas produzir um relatório depois.

Como montar três propostas antes de escolher uma

Em vez de começar pela arte da campanha, prepare três versões da oferta em uma folha de trabalho. Elas podem atender à mesma necessidade com combinações diferentes de preço, produto e benefício. O objetivo é tornar as escolhas comparáveis antes de investir em produção e divulgação.

Na primeira versão, simule uma redução de preço em um item selecionado. Na segunda, avalie um conjunto pertinente. Na terceira, considere uma condição de entrega ou um benefício complementar. Não é necessário usar esses três formatos se eles não fizerem sentido para o negócio.

Para cada versão, registre o que o cliente recebe, os custos incluídos, a contribuição estimada e as condições de execução. Acrescente as informações ainda não confirmadas. Uma proposta com custo desconhecido não deve aparecer como mais vantajosa apenas porque esse valor ficou fora da conta.

Depois, analise se a diferença entre as versões pode ser explicada de forma simples. Se nem a equipe consegue descrever a vantagem sem uma longa justificativa, talvez a composição esteja complicada. Uma oferta compreensível facilita a revisão financeira e a comunicação ao cliente.

Não some benefícios sem recalcular o pedido

Um desconto pode caber sozinho e deixar de caber quando se combina com cupom, subsídio de frete e brinde. Confira quais benefícios acumulam no carrinho e teste a configuração. O custo deve refletir o pedido final, não cada ação analisada separadamente.

Considere uma loja fictícia que aprova um cupom para uma seleção, mas mantém uma regra antiga de frete e outra promoção ativa. O cliente pode cumprir todas as condições ao mesmo tempo. Se esse cenário não foi simulado, a margem prevista pode não representar a venda realizada.

Defina regras coerentes e apresente-as com clareza. A equipe precisa conhecer as combinações permitidas e a plataforma precisa reproduzir o que foi comunicado. Não anuncie uma condição ampla esperando limitar sua aplicação apenas no atendimento.

Faça a revisão com diferentes composições de carrinho e formas de pagamento relevantes. Registre o resultado observado e corrija divergências antes da divulgação. Quando houver limitação técnica, ajuste a proposta ao que pode ser aplicado de forma confiável.

Estoque parado exige uma decisão específica

Um produto com baixo giro pode ter uma função diferente na campanha, mas sua situação precisa ser investigada. Talvez exista um problema de apresentação, uma característica que não corresponde à procura ou uma quantidade maior que a capacidade de venda observada.

Confira condição física, integridade e informação do produto. Não use a promoção para esconder defeitos ou oferecer algo que não pode ser vendido adequadamente. Uma seleção de estoque precisa continuar sendo uma proposta honesta para quem compra.

Se a decisão envolver aceitar contribuição menor para liberar capital ou espaço, registre o motivo e o limite. Isso é diferente de tratar a mesma redução como uma condição sustentável para todo o catálogo. O impacto deve ser avaliado no conjunto financeiro e operacional.

Também não planeje a recomposição de estoque apenas com base no pico esperado. A campanha pode alterar o ritmo de venda temporariamente. Antes de comprar mais, confira prazo, caixa e necessidade posterior, sem transformar uma previsão em obrigação de reposição.

Uma reunião curta para aprovar a oferta

Reúna as pessoas que conhecem preço, estoque, operação e comunicação. A proposta de aprovação deve mostrar a condição completa e as premissas usadas na simulação. Se você trabalha sozinha, organize esses pontos em uma revisão antes de programar a divulgação.

Confirme quem valida os custos e quem informa mudanças. Um preço de fornecedor alterado precisa chegar a quem acompanha a campanha. Da mesma forma, uma restrição de entrega deve ser refletida na comunicação e na configuração do pedido.

Defina critérios para interromper novas divulgações e revisar a oferta. Eles podem envolver divergência de preço, capacidade esgotada ou custo diferente do previsto. As decisões sobre pedidos já feitos precisam considerar o combinado e as obrigações aplicáveis.

Ao final, preserve uma versão aprovada com data, condições e responsáveis. Isso ajuda a equipe a responder dúvidas com a mesma informação e evita que uma arte antiga continue circulando como se ainda representasse a oferta vigente.

O que revisar depois da Black Friday

Compare o realizado com a simulação usando as mesmas definições. Investigue diferenças no mix, no gasto de divulgação e no custo operacional. O objetivo não é apenas explicar o faturamento, mas entender quanto restou e quais compromissos ainda serão pagos.

Espere o ciclo necessário para considerar ocorrências que ainda possam afetar a análise, conforme a operação. Um relatório imediato pode ser provisório. Identifique o que já foi confirmado e o que continua sujeito a atualização.

Registre aprendizados que possam orientar a próxima campanha: qual benefício foi compreendido, onde houve dúvida e que etapa exigiu esforço inesperado. Evite concluir que uma única mudança causou todo o resultado quando várias condições foram alteradas ao mesmo tempo.

Use a experiência para melhorar a proposta seguinte, sem transformar a promoção em obrigação permanente. Uma condição de campanha pode ter limites e finalidade próprios. A continuidade do negócio precisa ser planejada com preços e custos que façam sentido depois do período promocional.

Se você está começando, escolha uma oferta cujo funcionamento consiga explicar e acompanhar. Uma seleção menor pode permitir revisar custos e condições com mais clareza que uma campanha com várias regras simultâneas. Isso não garante um resultado melhor, mas torna as premissas mais fáceis de verificar.

Quando a campanha exigir uma decisão sobre aceitar menos contribuição, registre quem aprovou, por qual motivo e dentro de qual limite. A equipe não deve precisar improvisar uma política de desconto a cada conversa. Um combinado claro também permite recusar uma condição que a empresa não consegue sustentar, sem depender apenas da pressão do momento.

Uma oferta atraente precisa continuar fazendo sentido depois da venda

Escolha um benefício pertinente, simule os custos e confirme a capacidade de entrega. Compare formatos antes de anunciar e deixe claro o que será oferecido. O resultado precisa ser avaliado além do faturamento e da quantidade de pedidos.

A melhor oferta para o seu negócio é aquela que o cliente consegue entender e a empresa consegue sustentar. Use a Black Friday para apresentar uma vantagem real, preservando espaço para pagar a operação e continuar atendendo depois da campanha. ✨
25/10/2026 3 comentários
0 FacebookTwitterPinterestEmail
Gestão e Bastidores de CEO

O que eu gostaria de ter sabido antes de me tornar CEO

por Thais Cristina 25/10/2026
escrito por Thais Cristina
Empreendedora refletindo sobre o planejamento da empresa em uma mesa de trabalho

O que vale compreender antes de se tornar CEO é que liderar uma empresa muda a natureza do trabalho. Além de executar, você passa a decidir prioridades, distribuir responsabilidades e responder pelas condições em que o negócio funciona. Não é necessário saber tudo, mas é importante criar meios para enxergar problemas, pedir apoio e acompanhar consequências.

A expressão “o que eu gostaria de ter sabido” abre uma reflexão sobre expectativas comuns de quem empreende. O cargo pode parecer uma conquista que trará mais autonomia, enquanto o cotidiano apresenta escolhas difíceis, informações incompletas e compromissos que não desaparecem depois de uma boa venda.

Este artigo reúne aprendizados de gestão para pensar nessa transição, com exemplos ilustrativos e ações possíveis. A proposta é olhar para decisões, pessoas, números e limites sem transformar liderança em uma história de perfeição. Para quem já está à frente do negócio, também é um convite a rever o papel que ocupa hoje. 💛

O cargo não organiza a empresa por você

Uma mudança de título não define automaticamente quem decide, como o trabalho circula ou quais informações serão acompanhadas. Em uma empresa pequena, a pessoa que lidera pode continuar acumulando atividades operacionais. O ponto é reconhecer essas frentes e decidir conscientemente como serão tratadas, em vez de esperar que o cargo resolva a estrutura.

Comece identificando as decisões que só você pode tomar e aquelas que continuam concentradas por hábito. Pergunte o que falta para alguém assumir uma parte: informação, preparo, autoridade ou tempo. Essa análise ajuda a distinguir uma responsabilidade real de uma dependência que poderia ser reduzida.

Você não precisa abandonar toda execução para liderar. Precisa evitar que o dia seja composto apenas por tarefas recebidas, sem espaço para conferir direção e capacidade. A mudança de papel começa quando essas escolhas passam a fazer parte da rotina, mesmo em uma estrutura enxuta.

Saber executar bem não equivale a saber conduzir pessoas

Conhecimento técnico ajuda a avaliar uma entrega, mas não substitui acordos e comunicação. Uma orientação que parece óbvia para quem faz o trabalho há anos pode estar incompleta para outra pessoa. Liderar exige tornar expectativas compreensíveis e criar condições para que o trabalho aconteça.

Ao distribuir uma atividade, explique resultado esperado, prazo e critérios importantes. Confira se existem recursos e dependências. Depois, combine como será o acompanhamento. Isso permite perceber dificuldades antes da entrega final e evita transformar cada divergência em uma conclusão sobre falta de comprometimento.

Uma solução de liderança e gestão de equipes do Sebrae reúne temas como centralização, autonomia, supervisão e comunicação. São dimensões úteis para organizar o desenvolvimento de quem assume a liderança. O aprendizado precisa aparecer em situações concretas, além de permanecer como uma intenção de “gerir melhor”.

Clareza costuma exigir mais conversa do que parecia

Enviar uma mensagem não garante que a decisão tenha sido compreendida. Pessoas podem interpretar prazo, escopo e prioridade de formas diferentes. A comunicação precisa considerar quem fará o trabalho e qual informação será necessária para agir, principalmente quando há mudanças durante a execução.

Uma reunião pode terminar com três pontos registrados: decisão, responsável e próximo encaminhamento. Se há algo ainda em aberto, identifique quem buscará a informação e quando será retomado. Não é necessário documentar cada frase; é necessário preservar o que orienta a ação.

Observe temas que voltam repetidamente. Talvez a equipe esteja perguntando porque a referência muda, porque não existe critério ou porque a decisão não foi disponibilizada. Em vez de responder com irritação toda vez, investigue a causa. A repetição pode mostrar onde a empresa precisa de um acordo mais claro.

Faturamento não responde sozinho se o negócio está saudável

Vender mais pode trazer oportunidades, mas também ampliar custos e necessidade de recursos. A pessoa que lidera precisa acompanhar resultado e calendário, sem tratar um número de vendas como resposta para toda situação financeira. Uma empresa pode ter pedidos e ainda enfrentar compromissos sem cobertura.

O Sebrae diferencia resultado e movimentação de caixa em suas orientações de gestão financeira. Para a rotina de liderança, isso significa pedir informações que esclareçam custos, despesas, entradas e saídas, com critérios consistentes. Não é preciso assumir toda a execução contábil para compreender perguntas essenciais.

Organize uma revisão com os dados pertinentes e apoio especializado quando necessário. Pergunte o que vence, o que está previsto receber e quais vendas sustentam contribuição. O guia sobre vender sem sobrar dinheiro ajuda a aprofundar essa leitura, sem confundir crescimento com disponibilidade para gastar.

Decidir inclui escolher o que ficará de fora

Uma liderança pode ter muitas ideias e ainda dificultar a execução se toda novidade vira prioridade. Cada frente exige tempo, atenção e recursos. Antes de iniciar outra, verifique o que já está comprometido e qual problema a nova ação pretende resolver.

Em uma decisão relevante, registre objetivo, limite e efeito esperado. Explique também o que não será realizado naquele período. A equipe precisa saber o que pode esperar, em vez de receber apenas uma lista crescente de tarefas importantes. Prioridade deve modificar a fila, não apenas a linguagem usada para pedir.

Encerrar ou adiar uma iniciativa pode ser uma escolha responsável. Avalie consequências e comunique as pessoas envolvidas. Não é necessário manter todo projeto aberto para demonstrar ambição. A direção da empresa fica mais compreensível quando as escolhas são coerentes com a capacidade de execução.

Delegar exige preparar autonomia e acompanhamento

Transferir uma tarefa sem informação pode gerar dúvida; acompanhar cada movimento pode manter dependência. O acordo precisa definir o que a pessoa pode decidir e quais situações exigem retorno. A autonomia deve corresponder ao preparo, ao contexto e ao risco da atividade.

Comece por um processo identificável. Explique o resultado e os limites, combine pontos de conferência e observe a execução. Se houver dificuldade, avalie se faltou orientação ou recurso antes de concluir que seria melhor fazer tudo sozinha. O objetivo é construir um funcionamento repetível, não apenas liberar uma tarde.

O guia do Sebrae RN sobre delegação no pequeno negócio oferece uma referência complementar. Na sua empresa, o próximo passo pode ser pequeno: escolher uma decisão recorrente e esclarecer quem passa a assumi-la. Delegação precisa mudar a distribuição do trabalho, sem manter todo acompanhamento invisível com a mesma pessoa.

Empreendedora e dois colegas discutindo um planejamento em uma mesa de reunião
Imagem ilustrativa gerada por inteligência artificial; as pessoas retratadas são fictícias e não representam a autora ou sua equipe.

Contratar não elimina a necessidade de organizar

Uma nova pessoa pode ampliar capacidade, mas também precisa de papel, recursos e orientação. Se a dificuldade é uma prioridade que muda diariamente ou um processo sem informação, aumentar a equipe pode ampliar o número de pessoas esperando decisão. Antes de contratar, descreva o problema que a função pretende resolver.

Liste atividades, responsabilidades e interfaces. Avalie volume, continuidade e condições financeiras com apoio adequado. Não transforme um período intenso em justificativa automática para uma decisão permanente, nem espere indefinidamente enquanto a operação funciona com sobrecarga. A escolha precisa considerar evidências e alternativas.

Depois da entrada, acompanhe integração e critérios de entrega. Contratar alguém experiente não torna desnecessário explicar o funcionamento do negócio. A pessoa precisa compreender acordos e ter espaço para apresentar dúvidas. Liderar envolve essa construção, além de avaliar a capacidade individual.

Conversas difíceis não melhoram apenas com adiamento

Problemas de prazo, comportamento ou alinhamento podem exigir uma conversa específica. Evitar o assunto nem sempre preserva a relação; pode manter interpretações e expectativas divergentes. Prepare fatos observáveis, impacto e o que precisa ser combinado, sem transformar a conversa em julgamento da identidade da pessoa.

Um exemplo é discutir uma entrega atrasada. Em vez de afirmar que alguém “não se importa”, descreva o combinado, o ocorrido e a consequência. Ouça o contexto e avalie encaminhamentos. A conversa precisa considerar tanto responsabilidade quanto condições de trabalho e dependências.

Registre acordos pertinentes e acompanhe o que mudou. Feedback sem encaminhamento pode virar apenas uma manifestação de insatisfação. Também não use uma conversa informal para substituir procedimentos e orientações que exigem tratamento específico. Reconhecer limites do próprio conhecimento faz parte da responsabilidade de quem lidera.

Processos podem proteger relações e decisões

Um processo não precisa ser um documento extenso. Pode ser uma referência de como um pedido entra, quem confere e quando uma exceção precisa de decisão. Quando o caminho é conhecido, as pessoas conseguem trabalhar com menos interpretações e a empresa localiza melhor onde aconteceu um problema.

Escolha um fluxo que gera retrabalho e desenhe etapas reais. Identifique entradas, responsáveis e critérios de conclusão. Depois, teste se o registro ajuda quem executa. Se descreve uma operação ideal que ninguém consegue realizar, revise. O processo precisa refletir condições e orientar melhorias.

Evite usar documentação para tentar prever toda situação. Defina também como lidar com exceções. Uma regra pode precisar de revisão quando a operação muda. O objetivo é apoiar decisões consistentes, sem criar burocracia que apenas desloca o trabalho para o preenchimento de controles.

A agenda comunica o que a liderança considera prioridade

Se todo período é ocupado por urgências e mensagens, decisões importantes podem ficar sem espaço. Reserve momentos compatíveis com a rotina para olhar compromissos, pessoas e resultados. Não é necessário copiar a agenda de outra CEO; é necessário identificar as decisões que estão sendo adiadas por falta de atenção.

Antes de aceitar uma reunião, esclareça sua finalidade e o resultado necessário. Algumas conversas exigem encontro; outras podem ser resolvidas com informação organizada. Depois, proteja o encaminhamento. Uma agenda cheia de reuniões sem decisões pode consumir capacidade e ainda deixar a equipe esperando resposta.

Inclua também o encerramento do trabalho. Liderar não torna a pessoa disponível de forma contínua. Quando uma atividade precisa de cobertura, combine responsabilidades e condições. A organização deve permitir continuidade sem presumir que toda dúvida poderá ser resolvida pelo contato imediato com você.

Reputação se constrói no que a empresa consegue cumprir

Prometer pode ser mais rápido que organizar a entrega. Uma proposta comercial atrativa precisa conversar com capacidade, prazo e condições. Antes de aprovar uma oferta, confira quem executará e quais dependências podem afetá-la. O crescimento da comunicação deve acompanhar o funcionamento do negócio.

Quando houver um erro, organize informação, responsável e encaminhamento. Não deixe o atendimento depender de cada pessoa descobrir sozinha o que responder. A forma como a empresa acompanha problemas participa da experiência, além do produto ou serviço entregue inicialmente.

Observe a diferença entre resolver uma ocorrência e corrigir sua causa. Se o mesmo problema reaparece, pode ser necessário rever escopo, cadastro, conferência ou decisão. Uma solução pontual ajuda a cliente daquele momento; uma melhoria de processo pode reduzir a repetição para as próximas.

Comparações sem contexto podem distorcer a direção

Resultados públicos mostram uma parte de outras empresas. Eles não revelam automaticamente custos, estrutura, prazos ou condições de operação. Usar uma referência pode ajudar a formular perguntas, mas copiar uma ação sem compreender suas dependências pode gerar compromissos incompatíveis com seu negócio.

Antes de adaptar uma ideia, descreva o problema que ela resolveria e os recursos necessários. Faça um teste delimitado quando possível e acompanhe o efeito. Não é preciso reproduzir escala ou formato para aprender com outra empresa. A decisão deve ter relação com sua situação atual.

Evite comparar a sua rotina inteira com um recorte de apresentação profissional. Você pode reconhecer uma boa prática sem transformar outra trajetória em medida de valor pessoal. A liderança ganha clareza quando referências viram hipóteses de trabalho, em vez de cobranças para parecer estar no mesmo ponto.

Pedir apoio não retira a responsabilidade de decidir

Nenhuma pessoa precisa dominar todas as áreas para reconhecer quando buscar conhecimento. Contabilidade, orientação jurídica e outras especialidades podem ser necessárias conforme a decisão. Prepare informações e perguntas para aproveitar esse apoio, sem esperar que uma opinião externa substitua todo acompanhamento do negócio.

Quando receber uma recomendação, esclareça hipóteses, limites e próximos passos. Identifique o que precisa ser conferido e quem executará. Uma resposta pode depender de dados que ainda não foram reunidos. Reconhecer essa condição ajuda a evitar certeza artificial em temas que exigem análise.

Na rotina, construa espaços de troca que permitam discutir dificuldades sem expor informações de clientes ou equipe inadequadamente. Uma rede profissional pode ampliar referências e perguntas. O objetivo é melhorar a decisão e o aprendizado, preservando a responsabilidade sobre o que será implementado.

A empresa precisa funcionar além da presença constante da fundadora

Observe quais atividades param quando você está indisponível. Algumas decisões podem continuar sob sua responsabilidade, mas nem toda consulta precisa chegar ao mesmo ponto. Identifique o que depende de informação que só você guarda ou de um acordo que nunca foi explicitado.

Escolha uma dependência para reduzir: documentar uma referência, compartilhar acesso apropriado ou definir quem encaminha determinada ocorrência. Teste o funcionamento em uma ausência planejada e confira o que faltou. A continuidade se constrói em etapas, de acordo com recursos e riscos.

Essa análise também ajuda a distinguir liderança de centralização. Estar envolvida não exige executar cada parte ou responder a tudo. A estrutura precisa tornar responsabilidades compreensíveis e permitir acompanhamento. O papel de quem lidera inclui criar condições para que a empresa não dependa continuamente de improviso pessoal.

Nem toda decisão terá todas as respostas disponíveis

Esperar certeza completa pode adiar uma escolha necessária, enquanto decidir sem conferir o básico pode criar um problema evitável. Antes de agir, identifique o que já sabe, o que ainda é hipótese e qual informação realmente mudaria o encaminhamento. Essa separação ajuda a buscar dados com finalidade.

Considere também a possibilidade de corrigir a decisão. Um teste pequeno pode permitir aprendizado com exposição delimitada. Uma escolha com compromissos duradouros pode exigir outra preparação. Não use a urgência como motivo genérico para pular análise, nem transforme toda dúvida em justificativa para paralisar.

Registre o motivo da escolha e quando será revista. Assim, será possível avaliar o que aconteceu sem reescrever as condições iniciais depois do resultado. Uma decisão pode ter sido razoável com as informações disponíveis e ainda exigir mudança. Liderar inclui reconhecer esse ponto e ajustar o caminho.

Uma oportunidade pode não caber na empresa agora

Imagine uma empresa fictícia que recebe um pedido maior do que os habituais. A receita parece interessante, mas o prazo exige deslocar equipe e antecipar desembolsos. Antes de aceitar, a liderança confere escopo, calendário, capacidade e contribuição, além dos compromissos já assumidos.

A proposta pode ser ajustada por etapas, prazo ou condições, conforme negociação. Também pode ser necessário recusar. O exemplo não determina a resposta; mostra que avaliar uma oportunidade exige mais do que olhar para o valor total. A decisão precisa considerar o efeito sobre clientes existentes e sobre a execução.

Se aceitar, registre o que muda na operação e quem acompanha. Se recusar, preserve o aprendizado sobre limites e condições necessárias para uma próxima vez. Crescer envolve escolhas de ritmo. Uma oportunidade incompatível com os recursos atuais pode produzir mais pressão do que avanço quando suas dependências ficam invisíveis.

Rotinas de revisão ajudam a perceber o que o dia esconde

Uma conversa periódica pode reunir compromissos próximos, bloqueios e decisões pendentes. O foco deve ser encaminhar, não apenas relatar atividades. Quando um problema aparece, identifique responsável e próximo passo. Se precisa de análise maior, defina como ela será feita e quando retornará à pauta.

Na revisão financeira, use dados com critérios claros. Na revisão operacional, diferencie trabalho iniciado, concluído e bloqueado. Na conversa com equipe, observe condições e acordos. Nem tudo precisa caber no mesmo encontro, mas as informações relevantes precisam chegar a quem decide.

Escolha uma frequência compatível com o negócio e ajuste quando houver mudança. Uma reunião mantida por hábito pode perder utilidade. Uma revisão inexistente pode deixar problemas crescerem até virarem urgência. O objetivo é criar um funcionamento que permita perceber e agir, sem transformar acompanhamento em uma agenda de controles sem finalidade.

Cultura aparece nas decisões que se repetem

O modo como a liderança reage a dúvidas, erros e prioridades ajuda a definir o que as pessoas entendem como aceitável. Se pedir orientação gera repreensão, informações podem chegar tarde. Se qualquer pedido muda a fila sem conversa, a equipe pode deixar de confiar nos combinados.

Observe um comportamento recorrente da sua gestão e o efeito que ele produz. Você cobra registro, mas decide apenas por mensagem privada? Pede autonomia, mas refaz entregas por preferência de estilo? Essas diferenças merecem revisão. A coerência é construída em ações observáveis, não apenas em uma apresentação de valores.

Isso não significa que toda exceção invalida o padrão. Mudanças acontecem e podem ser necessárias. Explique o motivo e o que permanece vigente. A equipe precisa compreender o que mudou, em vez de tentar adivinhar se um acordo deixou de existir. Uma decisão bem comunicada facilita a continuidade do trabalho.

O papel da fundadora pode mudar sem perder identidade

À medida que o negócio muda, algumas atividades podem sair da sua execução direta. Isso pode exigir aprender a acompanhar de outra forma e aceitar soluções diferentes daquelas que você adotaria. O critério deve ser o resultado combinado e as condições pertinentes, não a reprodução exata do seu método em tudo.

Liste quais tarefas ainda fazem sentido sob sua responsabilidade e quais poderiam ser preparadas para outra pessoa. Avalie recursos, riscos e aprendizado necessário. Essa transição pode ocorrer gradualmente. Não é obrigatório transformar toda mudança em uma ruptura com o trabalho que ajudou a construir a empresa.

Preserve espaço para revisar direção e relações importantes. Ao mesmo tempo, evite usar “estratégia” como uma categoria vaga para atividades que não têm encaminhamento. Uma decisão de liderança também precisa de objetivo e acompanhamento. Mudar de papel significa tornar sua contribuição mais adequada à fase do negócio.

Um exercício para rever sua próxima semana

Escolha uma decisão que está parada, uma responsabilidade excessivamente concentrada e uma informação que falta para acompanhar a empresa. Para cada ponto, escreva o próximo encaminhamento. Pode ser solicitar um dado, conversar sobre um papel ou reservar um período para avaliar alternativas.

Depois, confira se essas ações cabem nos compromissos já existentes. Se não cabem, escolha o que será adiado ou simplificado. O exercício não deve produzir outra lista de obrigações sem espaço. A revisão da liderança precisa alterar alguma condição real do trabalho.

No fim da semana, observe o que mudou. A decisão avançou? A pessoa recebeu condições para assumir a responsabilidade? A informação passou a apoiar uma escolha? Se não, investigue o bloqueio. O aprendizado está em ajustar o processo, sem tratar uma tentativa incompleta como prova de incapacidade para liderar.

Nem todo problema precisa chegar à mesma pessoa

Uma empresa pode criar critérios para encaminhar situações recorrentes. Por exemplo, determinados ajustes podem ser resolvidos por quem acompanha a entrega, enquanto mudanças de escopo exigem outra aprovação. A distinção deve ser conhecida antes da ocorrência, com informação suficiente para que as pessoas consigam agir.

Se tudo é encaminhado à fundadora, observe o que impede uma decisão anterior. Pode faltar um limite de autonomia ou um histórico acessível. Talvez as pessoas tenham recebido orientações contraditórias. Reduzir consultas sem resolver essas condições pode apenas deixar dúvidas sem resposta.

Escolha um tipo de situação e combine um fluxo de encaminhamento. Confira como funcionou nas ocorrências seguintes e ajuste o que não ficou claro. A liderança continua responsável por organizar e acompanhar, mas pode deixar de ser a única passagem para cada detalhe. Essa mudança precisa ser preparada, não apenas anunciada.

Limites pessoais também afetam o funcionamento do negócio

Uma rotina que depende de você compensar tudo fora do horário pode esconder problemas de volume e distribuição. Antes de tratar disponibilidade ilimitada como compromisso com a empresa, avalie o que está exigindo essa presença. Algumas fases pedem ajustes temporários; um padrão permanente merece revisão.

Converse sobre cobertura, prazos e canais de contato. Defina como situações realmente urgentes serão encaminhadas e o que pode esperar. Não é necessário justificar toda pausa pelo benefício que trará ao trabalho. A vida fora da empresa faz parte das condições reais em que você exerce a liderança.

Ao planejar uma ausência, observe quais decisões precisam ser antecipadas e quais informações devem estar disponíveis. O teste pode revelar dependências úteis para a próxima melhoria. Construir continuidade protege o trabalho e permite reconhecer que a presença constante da fundadora não deve ser a única solução para manter a operação.

O que vale levar para essa transição

Antes de assumir a liderança, seria útil compreender que autonomia vem acompanhada de responsabilidade, e que responsabilidade não exige centralizar toda execução. Pessoas precisam de acordos, números precisam de contexto e crescimento precisa de capacidade. Esses aprendizados não se encerram quando o cargo passa a fazer parte da apresentação profissional.

Também vale reconhecer que a trajetória de uma CEO não precisa seguir um modelo único. Recursos, equipe e fase do negócio mudam as decisões possíveis. Você pode buscar referências e apoio sem transformar outra rotina em padrão obrigatório. O importante é construir critérios que ajudem a conduzir sua empresa.

Uma mudança concreta pode começar por uma conversa, um registro ou uma decisão que estava sendo adiada. A liderança se torna mais clara quando essas escolhas ganham continuidade. O título apresenta um papel; o cotidiano é onde você organiza as condições para exercê-lo. ✨

25/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Finanças para Negócios

Reserva financeira para empresas: quanto guardar para emergências?

por Thais Cristina 25/10/2026
escrito por Thais Cristina
Empreendedora planejando recursos para imprevistos com calculadora, caderno e computador

A reserva financeira para empresas é um valor destinado a enfrentar situações inesperadas que pressionam o caixa. Para estimar quanto guardar, você precisa conhecer os compromissos essenciais, os riscos do negócio e o tempo necessário para reagir. A meta deve ser compatível com esses cenários e com a capacidade de formar a reserva sem prejudicar a operação.

Uma queda temporária de recebimentos, uma interrupção de trabalho ou um gasto urgente pode exigir dinheiro antes de qualquer reorganização produzir efeito. Nesses momentos, ter recursos disponíveis amplia as alternativas. A reserva não elimina o problema, mas pode dar condições de encaminhá-lo sem depender imediatamente de uma decisão tomada com pressa.

Neste guia, vamos separar reserva, capital de giro e despesas previsíveis, usando exemplos ilustrativos para construir uma estimativa. Não existe um valor universal que deixe toda empresa protegida. O objetivo é definir uma referência explicável, regras de uso e uma rotina de revisão. 💛

Defina a função da reserva antes de escolher o valor

Comece escrevendo quais situações esse dinheiro pretende cobrir. Pode ser uma perda temporária de receita, atraso relevante de um cliente ou reparo necessário para continuar trabalhando. A definição precisa fazer sentido para a sua operação, sem tentar incluir qualquer gasto que não coube no orçamento.

Uma empresa de serviços pode depender de poucos contratos e precisar de tempo para substituir um cliente. Uma loja pode enfrentar interrupção de vendas ou uma ocorrência que exija desembolso imediato. Os riscos são diferentes, assim como os compromissos que permanecem durante o problema.

No conteúdo do Itaú Empresas sobre reserva de emergência empresarial, a reserva é apresentada como proteção para imprevistos, distinta do capital de giro cotidiano. Essa separação ajuda a organizar a finalidade dos recursos. A análise deste guia avança para exemplos e decisões que precisam ser adaptados a cada negócio.

Separe emergência de conta que já podia ser prevista

Uma obrigação anual não se torna inesperada apenas porque o dinheiro não foi separado. Tributos, renovações e outros compromissos conhecidos precisam entrar no planejamento conforme as condições da empresa. Manutenção recorrente e reposição programada também merecem previsão, em vez de depender sempre da reserva emergencial.

Ao listar gastos que surpreenderam o caixa nos últimos períodos, pergunte quais eram efetivamente incertos e quais foram esquecidos. Essa revisão permite melhorar o orçamento. Se toda despesa diferente da mensalidade habitual for tratada como emergência, a reserva poderá ser consumida continuamente sem cumprir sua função.

Isso não significa que uma conta mal planejada possa ser ignorada. Talvez seja necessário usar recursos disponíveis para cumprir uma obrigação. Registre o motivo e corrija o processo para os períodos seguintes. O aprendizado é impedir que o mesmo gasto previsível continue aparecendo como surpresa.

Não confunda a reserva com capital de giro

Capital de giro sustenta o funcionamento da operação e seus intervalos de pagamento e recebimento. Uma reserva para emergências acrescenta proteção para situações que fogem das hipóteses normais de planejamento. Na prática, é importante saber qual parte do saldo está comprometida com o ciclo e qual está destinada a desvios.

Se a empresa precisa de determinado valor para pagar fornecedores antes de receber, esse dinheiro não está livre apenas porque permanece na conta hoje. Contá-lo integralmente como reserva pode criar uma proteção que existe apenas no relatório. A mesma disponibilidade não deve financiar dois compromissos ao mesmo tempo.

O guia de capital de giro: como calcular e quanto sua empresa precisa aprofunda essa distinção. Use a previsão operacional como base e verifique se a proteção pretendida já foi incluída em algum cenário. Evite somar margens repetidas sem compreender o que cada uma cobre.

Levante os desembolsos essenciais em uma situação de pressão

Liste compromissos que precisam ser pagos mesmo se a receita cair temporariamente. Considere equipe, aluguel, serviços necessários, obrigações contratuais, tributos e dívidas conforme o caso. Use datas e valores efetivos. Classificar algo como essencial exige olhar para continuidade e consequências, não apenas para a frequência do gasto.

Alguns custos diminuem com menos atividade; outros permanecem por um período. Avalie quando uma redução produziria efeito e quais condições precisam ser respeitadas. Não elimine despesas da simulação supondo que qualquer contrato pode ser cancelado imediatamente e sem custo.

Também pode haver despesas variáveis necessárias para cumprir pedidos já assumidos. Elas merecem atenção mesmo quando novas vendas diminuem. Uma base de cálculo que considera só despesas fixas pode deixar esses compromissos de fora. Registre o escopo do levantamento para que a estimativa seja compreendida.

Use meses de gastos como referência inicial

Uma forma simples de visualizar uma meta é multiplicar a base mensal de desembolsos escolhida por um período de cobertura. O Itaú Empresas menciona três a seis meses de despesas fixas como referência utilizada, destacando que não há valor único. Isso não torna essa faixa obrigatória ou suficiente para qualquer operação.

Em um exemplo ilustrativo, uma base mensal de R$ 18.000 corresponde a R$ 54.000 para três meses e R$ 108.000 para seis. Os números mostram a multiplicação, não recomendam uma dessas metas. É necessário verificar o que está na base, quais receitas permaneceriam e quais riscos foram considerados.

Uma meta em meses ajuda a iniciar a conversa, mas precisa ser confrontada com o calendário. Obrigações podem se concentrar em uma data, e uma emergência pode exigir gasto pontual elevado. A referência mensal não substitui a simulação das condições reais do negócio.

Escolha o horizonte conforme o tempo de reação

Pense em quanto tempo a empresa precisaria para reorganizar receitas e despesas diante dos riscos identificados. Um negócio com poucos clientes pode levar tempo para recompor contratos. Outro pode reduzir determinados gastos com mais rapidez, respeitando obrigações. A diferença influencia o período que precisa ser analisado.

Considere concentração de receita, sazonalidade, dependência de equipamentos e flexibilidade contratual. Não transforme cada fator em um acréscimo automático de meses. Use-os para construir hipóteses e simular impactos. O objetivo é compreender a exposição, sem produzir uma soma arbitrária de proteções.

Registre a justificativa da meta escolhida e as situações em que ela será revista. Se o negócio muda, a referência pode mudar. Uma reserva definida antes de uma contratação ou expansão pode deixar de corresponder aos compromissos atuais. O acompanhamento deve manter essa relação visível.

Faça um cenário com entradas e saídas por datas

Monte uma projeção operacional e depois altere as hipóteses relacionadas ao risco. Identifique quais recebimentos podem cair ou atrasar e quais desembolsos continuam. Separe compromissos confirmados de expectativas. O exercício precisa mostrar o ponto de maior falta, não apenas o saldo no fim do mês.

Imagine uma situação simplificada: durante três meses de pressão, a empresa tem R$ 18.000 de saídas essenciais por mês e R$ 10.000 de entradas consideradas no cenário. A diferença é de R$ 8.000 mensais, ou R$ 24.000 no período. Um reparo adicional de R$ 7.000 elevaria essa diferença acumulada a R$ 31.000.

Esse exemplo pressupõe as entradas descritas, não comprova que elas ocorrerão. Se falharem, a necessidade muda. Além disso, a posição por datas pode exigir cobertura diferente do total acumulado. Refaça a sequência com saldo inicial e calendário para evitar usar a soma simplificada como resposta final.

Caderno, calculadora, pastas e computador fechado em uma mesa de planejamento
Definir finalidade, cenários e regras de uso ajuda a organizar a proteção do caixa. Imagem ilustrativa gerada por inteligência artificial, sem dados financeiros reais.

Evite duplicar custos e proteções na estimativa

Se a projeção já considera uma queda de receita, não acrescente novamente o mesmo impacto em outra linha como se fosse um segundo evento. Se uma obrigação anual já foi provisionada e tem recursos identificados, explique como aparece no cenário. O modelo deve permitir localizar a finalidade de cada valor.

Também diferencie recursos existentes, déficit calculado e meta final. Uma empresa pode já ter parte da proteção formada. Para saber quanto falta, compare a meta com o valor efetivamente destinado a ela, preservando os compromissos operacionais. Saldo bancário total e reserva disponível podem ser números diferentes.

Uma revisão com a contabilidade ajuda a conferir obrigações e registros. Não é necessário criar controles complexos para começar. É necessário evitar que o mesmo dinheiro ou a mesma saída apareça em várias funções sem explicação. Uma estimativa simples e conferível pode ser melhor que um painel detalhado alimentado incorretamente.

Forme a reserva sem criar outra falta no caixa

Depois de definir uma referência, avalie a capacidade de aporte. Use uma previsão de caixa que alcance os compromissos relevantes e identifique valores que podem ser destinados à proteção. Separar dinheiro sem observar vencimentos pode obrigar a empresa a resgatá-lo logo depois para pagar a rotina.

Você pode trabalhar com etapas de formação. Uma primeira meta pode cobrir um risco delimitado, seguida de revisões para ampliar a proteção. Os valores precisam nascer da capacidade e da análise, não de um percentual universal da receita. Faturamento alto não significa disponibilidade proporcional para guardar.

Defina uma periodicidade de revisão e registre aportes. Se um período permite guardar mais, confira se não há obrigações futuras omitidas. Se permite menos, revise o prazo e a operação. A reserva deve integrar o planejamento, sem se tornar uma transferência automática que ignora o que acontece no negócio.

Exemplo de formação gradual

Considere uma meta ilustrativa de R$ 45.000, com R$ 15.000 já destinados à reserva. Faltam R$ 30.000. Se a empresa consegue aportar R$ 2.500 por mês de forma compatível com o caixa, levaria doze aportes para completar essa diferença, desconsiderando rendimentos, retiradas e mudanças de meta.

A conta ajuda a dimensionar o plano, mas não transforma doze meses em compromisso garantido. Valores disponíveis e riscos podem mudar. Registre a evolução e revise quando ocorrer um fato relevante. Não compense um aporte inviável assumindo dívida sem analisar custo e finalidade.

Se a formação parece muito distante, escolha um primeiro marco útil e investigue oportunidades de melhorar contribuição ou reduzir gastos dispensáveis. Preserve obrigações e capacidade de entrega. A solução não deve ser retirar dinheiro necessário da operação apenas para alcançar uma meta visualmente satisfatória na planilha.

Resumo do exemplo ilustrativo de formação, sem rendimentos ou retiradas
Referência Valor
Meta considerada no exemplo R$ 45.000
Valor já destinado à reserva R$ 15.000
Diferença para a meta R$ 30.000
Aporte mensal simulado R$ 2.500
Quantidade de aportes para a diferença Doze aportes

Defina critérios para manter o dinheiro disponível

Antes de escolher onde manter a reserva da pessoa jurídica, considere prazo de acesso, risco, oscilação, custos e tributação aplicáveis. Verifique produtos disponíveis para a empresa e condições contratuais. Uma alternativa conhecida no planejamento pessoal não deve ser presumida automaticamente adequada ou acessível ao CNPJ.

O Portal do Investidor da CVM, em conteúdo sobre emergências no contexto pessoal, destaca liquidez e baixo risco. O princípio de relacionar acesso à finalidade ajuda a formular perguntas, mas as referências de meses e produtos desse contexto não devem ser transferidas sem análise para uma empresa.

Confira horário de solicitação, prazo de liquidação e disponibilidade efetiva. “Liquidez diária” não significa necessariamente dinheiro utilizável a qualquer hora, inclusive fora de dias úteis. Avalie como atender desembolsos imediatos e necessidades posteriores sem assumir condições que o contrato não oferece.

Não escolha apenas pela rentabilidade anunciada

A função da reserva é permitir uso nas condições previstas. Uma promessa de rendimento maior pode vir acompanhada de restrição, risco ou prazo incompatível. Leia documentação e compare alternativas com apoio qualificado quando necessário. Não trate o nome de uma categoria como garantia de que todos os produtos têm as mesmas características.

Se houver cobertura ou proteção anunciada, confirme regras e limitações aplicáveis à empresa e ao produto. Não presuma que elimina toda possibilidade de perda ou demora de acesso. A análise deve considerar o que aconteceria justamente quando fosse necessário utilizar os recursos.

Mantenha a decisão registrada: finalidade, condições de resgate e responsáveis. Acompanhe alterações relevantes. A escolha pode precisar de revisão quando o valor aumenta ou o perfil de necessidade muda. O objetivo não é perseguir a maior taxa em cada momento, mas preservar coerência entre recurso e função.

Crie regras de uso antes da emergência

Defina quais situações autorizam utilização, quem decide e como registrar o motivo. Os critérios devem permitir ação quando necessária, sem depender de uma discussão completa em meio ao problema. Ao mesmo tempo, precisam distinguir emergência de expansão, oportunidade comercial ou gasto que já deveria estar previsto.

Uma compra com desconto pode ser interessante e ainda não pertencer à função da reserva. Avalie-a com recursos e critérios próprios, sem reclassificar qualquer oportunidade como urgência. Essa distinção protege a capacidade de responder aos riscos para os quais o dinheiro foi separado.

Após decidir pelo uso, registre valor, impacto e encaminhamento. Se o evento exigir mudança na operação, inclua essa decisão no acompanhamento. Resgatar recursos pode resolver o pagamento imediato, mas o risco ou a causa pode continuar presente. A análise precisa ir além da transferência financeira.

Planeje a recomposição depois do uso

Quando a emergência passar ou estiver encaminhada, revise saldo e meta. Verifique se os compromissos voltaram a uma condição sustentável e quanto pode ser destinado à recomposição. Não copie automaticamente o aporte anterior se a operação mudou ou se a utilização revelou riscos maiores.

Registre o que a experiência mostrou sobre tempo, valor e acesso. Talvez o dinheiro estivesse disponível, mas o procedimento de autorização demorou. Talvez a estimativa tenha deixado um custo relevante de fora. Use o aprendizado para ajustar critérios e referências, sem esperar uma nova ocorrência.

Se a reserva é consumida repetidamente para pagar a rotina, investigue prazos e resultado operacional. Pode haver necessidade de revisar capital de giro, preços ou estrutura. Repor sem compreender o motivo mantém a empresa no mesmo ciclo. O artigo sobre vender sem sobrar dinheiro ajuda a organizar essa investigação.

Exemplo de uma empresa com poucos clientes

Imagine uma prestadora em que um contrato representa uma parte importante dos recebimentos. Ela não precisa presumir que perderá esse cliente, mas deve avaliar o efeito de uma interrupção. Levanta compromissos existentes, prazo para ajustar a estrutura e tempo comercial necessário para buscar outra receita.

Na simulação, considera entradas que permaneceriam e não inclui automaticamente um novo contrato ainda não negociado. Observa o menor saldo por data e as despesas que continuariam durante a transição. Depois, testa uma hipótese mais desfavorável para compreender quanto a estimativa depende de recebimentos que também apresentam incerteza.

O resultado pode orientar formação de reserva e outras decisões, como reduzir concentração de clientes. Guardar dinheiro é uma proteção possível, mas não substitui trabalhar a exposição comercial. O exemplo é fictício e não determina uma quantidade de meses: mostra como o risco específico ajuda a escolher um horizonte explicável.

Exemplo de uma loja diante de uma interrupção

Uma loja pode simular um período em que novas vendas diminuem ou ficam temporariamente interrompidas. O planejamento inclui pedidos já assumidos, obrigações recorrentes e custos necessários para retomar. Estoque existente não deve ser tratado como dinheiro imediatamente disponível apenas porque possui valor de compra registrado.

A empreendedora verifica quais recursos operacionais já estão comprometidos e quais entradas seriam recebidas apesar da interrupção. Se houver um desembolso pontual, ele aparece na data estimada. A diferença acumulada é conferida com o calendário para não esconder uma necessidade anterior ao saldo final do cenário.

Depois, ela avalia medidas que podem reduzir impacto ou tempo de retomada. Pode ser necessário organizar fornecedores alternativos ou melhorar registros de pedidos. A reserva participa desse plano, mas não executa a retomada sozinha. A análise deve relacionar dinheiro, responsabilidades e ações possíveis durante a ocorrência.

Use uma medida de cobertura com base identificada

Para acompanhar a formação, você pode dividir a reserva disponível pela base mensal de desembolsos escolhida. Por exemplo, R$ 36.000 divididos por R$ 12.000 correspondem a três meses dessa base. A conta não garante três meses de funcionamento em qualquer condição; descreve uma relação entre valores definidos.

Se a base mudar, a cobertura muda mesmo sem retirada. Quando despesas passam de R$ 12.000 para R$ 15.000, os mesmos R$ 36.000 correspondem a 2,4 meses. Isso ajuda a perceber por que acompanhar somente o saldo nominal pode dar uma impressão incompleta de proteção.

Registre o que compõe a base e compare períodos com critérios consistentes. Uma despesa removida apenas para melhorar o indicador não torna a empresa mais protegida. Use a medida como apoio e preserve a revisão por cenários. Ela deve facilitar a decisão, sem substituir a avaliação do que aconteceria no calendário.

Separe a reserva empresarial da proteção pessoal

Quando as contas se misturam, fica difícil saber quais compromissos cada valor precisa cobrir. A empresa pode parecer protegida enquanto depende de dinheiro já destinado à família. A pessoa também pode acreditar que possui uma reserva disponível, embora o mesmo recurso seja necessário para fornecedores e obrigações do negócio.

Identifique retiradas, aportes e recursos da pessoa jurídica conforme o registro adequado. Discuta condições com a contabilidade e mantenha referências claras. A organização não exige tratar empresa e família como se não tivessem relação, mas reconhecer que as necessidades e responsabilidades financeiras não são idênticas.

Se ocorrer uma decisão de apoio financeiro entre essas esferas, ela precisa ser analisada e registrada corretamente. Evite retirar ou transferir valores de forma improvisada apenas porque estão acessíveis. Um saldo deve ter finalidade identificável para que a avaliação de proteção não conte o mesmo dinheiro duas vezes.

Faça a reserva conversar com outras medidas de proteção

Alguns riscos podem ser reduzidos por contratos, procedimentos, manutenção ou outras soluções pertinentes. Avalie cada alternativa com seus custos e limites. Não presuma que a existência de cobertura contratada significa pagamento imediato ou integral em qualquer situação. As condições precisam ser conhecidas antes de considerar seu efeito no cenário.

Se um evento poderia gerar ressarcimento posterior, a empresa ainda pode precisar de recursos durante o intervalo. Registre essa diferença de prazo. Da mesma forma, um procedimento que reduz o tempo de interrupção pode alterar a necessidade projetada, desde que exista capacidade real de executá-lo.

O objetivo é organizar respostas complementares, sem transformar a reserva na única solução. Identifique o risco, o encaminhamento possível e quem será responsável. Depois, avalie quanto dinheiro precisa permanecer disponível para sustentar a reação. Essa ligação torna a meta mais concreta e ajuda a revisar prioridades.

Crie uma revisão que caiba na rotina

Defina quando conferir saldo destinado, condições de acesso e mudanças no negócio. Revise também após contratação, expansão ou alteração relevante de receitas. A frequência deve acompanhar o contexto, sem uma obrigação universal. O controle precisa ser simples o bastante para continuar sendo utilizado fora do momento de entusiasmo inicial.

Compare meta e saldo, mas registre também o que mudou nas hipóteses. Uma nova obrigação pode exigir ajuste mesmo quando a reserva aumentou. Uma exposição reduzida pode permitir outra configuração, após análise. Evite decisões automáticas baseadas apenas na sensação de que há dinheiro parado.

Ao finalizar, escolha um encaminhamento e um responsável. Pode ser atualizar uma simulação, confirmar prazo de resgate ou revisar o aporte planejado. Uma lista grande de melhorias sem execução acrescenta pouca proteção. A revisão deve produzir decisões verificáveis, conectadas às informações que você conseguiu reunir.

Prepare o procedimento de acesso aos recursos

Uma reserva pode estar corretamente identificada e ainda depender de uma pessoa indisponível para movimentá-la. Confira quem tem autorização, quais etapas são exigidas e como uma necessidade será encaminhada. Preserve os controles de acesso e segurança; o planejamento deve funcionar sem depender de compartilhar senhas ou improvisar permissões durante o problema.

Registre contatos e informações necessárias em local apropriado, com acesso restrito às pessoas responsáveis. Se houver substituição de quem administra, atualize o procedimento. A continuidade exige que a empresa consiga localizar o recurso e compreender suas condições, não apenas visualizar um saldo em um relatório antigo.

Revise também quais desembolsos exigiriam resposta mais rápida. Eles podem demandar uma organização diferente de valores que seriam usados após alguns dias. Não presuma disponibilidade instantânea com base apenas no nome comercial de uma aplicação. Confirme o funcionamento antes de incluir o recurso como cobertura de uma necessidade imediata.

Ao registrar a decisão, indique também quem deve ser avisado quando houver utilização e onde ficará o histórico. Isso facilita conciliação, revisão de saldo e recomposição, sem depender de lembrar detalhes de uma emergência depois que a situação já passou.

Comece com uma meta explicável, não perfeita

Liste compromissos e riscos, monte um cenário por datas e confira quais recursos já estão comprometidos com a operação. Depois, escolha uma referência inicial e uma forma possível de formação. Registre limites e pontos que ainda exigem informação. Não é necessário esperar um modelo perfeito para melhorar a organização.

Ao mesmo tempo, não transforme uma conta simplificada em certeza. A proteção precisa ser revista quando a empresa muda e quando a experiência mostra diferenças. Guardar recursos, definir uso e planejar recomposição fazem parte do mesmo processo. A meta só é útil quando consegue orientar uma decisão real.

Reserva financeira para empresas não tem uma quantia universal. O valor deve responder aos compromissos, à exposição e ao tempo de reação do negócio. Comece com os dados disponíveis, confira hipóteses e construa uma rotina de acompanhamento. Isso ajuda a chegar aos imprevistos com mais alternativas e menos improviso. ✨

25/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Finanças para Negócios

Capital de giro: o que é, como calcular e quanto sua empresa precisa ter?

por Thais Cristina 25/10/2026
escrito por Thais Cristina
Empreendedora revisando o planejamento financeiro com calculadora, caderno e computador

Capital de giro é o conjunto de recursos que sustenta a operação enquanto a empresa compra, produz, vende, paga e recebe. Para entender quanto precisa manter, você deve observar valores e datas, não apenas o faturamento. Estoque, contas a receber, fornecedores e despesas recorrentes participam dessa análise.

Uma empresa pode vender e ainda encontrar dificuldade para pagar compromissos. Isso acontece, por exemplo, quando o desembolso vem antes do recebimento. Também pode haver dinheiro concentrado em mercadorias ou valores a receber, sem disponibilidade na conta no momento necessário. A pergunta é como financiar esse funcionamento sem depender de improvisos.

Neste guia, vamos separar conceitos que costumam aparecer misturados e trabalhar com exemplos ilustrativos. O objetivo é ajudar você a organizar a conversa com a contabilidade e montar uma estimativa baseada na sua operação. Não existe um valor universal ou percentual de faturamento que sirva para toda empresa. 💛

O que o capital de giro financia na prática

Quando uma loja compra mercadorias, o dinheiro pode permanecer no estoque até a venda. Se a cliente paga a prazo, uma parte continua em contas a receber. Enquanto isso, fornecedores, equipe, aluguel e outras obrigações têm vencimentos próprios. A operação precisa de recursos para atravessar esses intervalos.

Em serviços, o problema pode existir sem mercadoria. Uma empresa executa trabalho, remunera pessoas e só recebe após uma etapa de aprovação. Se o prazo comercial não acompanha os desembolsos, surge uma necessidade de financiamento. Portanto, ter pouco estoque não significa automaticamente precisar de pouco capital de giro.

Esse funcionamento se relaciona ao tema abordado em como evitar que o dinheiro acabe antes de receber pelas vendas. Aqui, o foco será distinguir as formas de cálculo e transformar a análise em uma estimativa de recursos, com atenção ao calendário.

Separe três perguntas antes de calcular

A primeira pergunta é patrimonial: qual a diferença entre ativos e obrigações classificados no circulante? A segunda é operacional: quanto está aplicado no ciclo do negócio, descontando o financiamento espontâneo da operação? A terceira é temporal: em qual data faltará dinheiro, considerando entradas, saídas e saldo disponível?

Essas perguntas se complementam, mas não produzem necessariamente o mesmo número. Um indicador pode apontar uma posição positiva enquanto a previsão mostra um vencimento sem cobertura. Isso não é contradição automática: valores podem estar em estoque ou recebíveis e ainda não estar disponíveis para pagar uma conta.

Use nomes e critérios consistentes no acompanhamento. Se uma planilha chama saldo bancário de capital de giro e outra usa o mesmo nome para um indicador patrimonial, a comparação fica confusa. Antes de discutir se o número melhorou, identifique o que entrou na conta e qual pergunta ele responde.

Capital de giro líquido: uma fotografia patrimonial

Uma medida utilizada é o capital de giro líquido, também chamado de capital circulante líquido: ativo circulante menos passivo circulante. A classificação depende das demonstrações e do ciclo da empresa; valide os dados com a contabilidade. O cálculo não equivale ao dinheiro que pode ser retirado nem à reserva bancária necessária.

O conteúdo de indicadores da Comunidade Sebrae diferencia capital circulante líquido e necessidade de capital de giro. Essa distinção ajuda a organizar a leitura. Para começar, obtenha uma posição com a mesma data de referência, evitando misturar saldos atuais com obrigações ou recebíveis de outro fechamento.

Imagine um exemplo simplificado: ativo circulante de R$ 70.000 e passivo circulante de R$ 45.000. O capital de giro líquido é de R$ 25.000. Isso descreve uma diferença patrimonial naquela data. Não autoriza concluir que existem R$ 25.000 livres na conta ou que todos os vencimentos estarão cobertos.

Necessidade de capital de giro: olhe o ciclo operacional

Na análise operacional, separam-se aplicações e fontes ligadas ao funcionamento do negócio. Uma estrutura simplificada considera estoques e contas operacionais a receber, menos obrigações operacionais, como fornecedores e outros itens classificados de forma coerente. Caixa e empréstimos financeiros recebem tratamento distinto nessa leitura; não inclua tudo sem verificar o critério.

Em um exemplo ilustrativo, a empresa tem R$ 28.000 em estoque e R$ 22.000 em contas operacionais a receber. As aplicações operacionais somam R$ 50.000. Fornecedores e outras obrigações operacionais consideradas no exemplo somam R$ 32.000. A necessidade operacional calculada nessa posição é de R$ 18.000.

Esse número indica recursos aplicados na operação que não estão cobertos pelas fontes operacionais incluídas. Ele não significa, sozinho, que a empresa precisa contratar R$ 18.000 de empréstimo hoje. É necessário verificar como essa necessidade já está financiada, o saldo disponível e a evolução das datas na previsão de caixa.

Não some indicadores como se fossem contas independentes

Capital de giro líquido e necessidade operacional não são dois boletos a pagar. Somá-los para decidir uma reserva pode duplicar elementos da análise. Da mesma forma, estoque já pago pode estar refletido na posição inicial, enquanto novas compras entram como saídas futuras. O modelo precisa preservar a diferença entre saldo e movimentação.

Ao montar uma previsão, identifique o que já está no caixa, o que está contratado a receber e o que ainda será pago. Registre cada movimentação na data pertinente. Se a mesma compra aparece como desembolso integral e novamente em parcelas já incluídas, a estimativa ficará artificialmente maior.

Uma revisão com a contabilidade ajuda a conferir classificações e evitar interpretações erradas. Você não precisa transformar a planilha em um balanço paralelo. Precisa compreender quais informações sustentam cada cálculo e como elas se conectam à capacidade de cumprir os compromissos do negócio.

Entenda o ciclo financeiro em dias

Em uma leitura simplificada para uma operação com estoque, o ciclo financeiro relaciona prazo médio de estocagem, prazo médio de recebimento e prazo médio de pagamento a fornecedores. A sequência permite enxergar o intervalo em que recursos ficam comprometidos. Serviços e operações com etapas podem exigir adaptações dessa análise.

Imagine mercadorias que permanecem vinte dias no estoque, vendas recebidas em trinta dias após a venda e pagamento ao fornecedor vinte e cinco dias após a compra. O intervalo simplificado é de vinte mais trinta menos vinte e cinco: vinte e cinco dias. É uma média ilustrativa, não a descrição de cada pedido.

O manual de plano de negócios do Sebrae apresenta a análise de prazos para estimar recursos operacionais e caixa mínimo. Use médias com cuidado: concentração de vencimentos, atrasos e diferenças entre produtos podem ficar escondidas em um único prazo.

Use estimativas por dias como aproximação, não como resposta final

Uma simulação por ciclo pode ajudar a perceber a ordem de grandeza, desde que a base de desembolso seja definida e as hipóteses sejam compatíveis. Não multiplique faturamento diário pelo intervalo supondo que toda receita representa custo a financiar. Também não misture contas com prazos já considerados sem revisar o modelo.

Por exemplo, em uma aproximação isolada, R$ 1.000 por dia de desembolsos pertinentes durante um intervalo de vinte dias corresponderiam a R$ 20.000. Esse raciocínio depende de operação e fluxos relativamente regulares, além de critérios consistentes. Ele não substitui o levantamento de pagamentos e recebimentos efetivos.

Se há compras grandes em uma data e recebimentos dispersos, a média pode esconder o pior momento. Para estimar uma necessidade mais próxima do calendário real, monte uma previsão por datas e compare cenários. A aproximação pode orientar uma conversa; a decisão deve incorporar as particularidades da operação.

Calculadora, caderno e documentos organizados em uma mesa de planejamento financeiro
Valores e datas precisam ser organizados antes da estimativa. Imagem ilustrativa gerada por inteligência artificial; não representa dados financeiros reais.

Monte a previsão antes de definir quanto manter

Comece pelo saldo disponível na data inicial, separando valores com restrição ou destinação já comprometida conforme sua realidade. Depois, organize entradas e saídas por data. Use recebimentos líquidos esperados, quando taxas forem descontadas no repasse, ou registre as taxas separadamente de forma consistente. Evite contar o mesmo custo duas vezes.

Inclua fornecedores, equipe, tributos, aluguel, serviços, dívidas e demais compromissos. Diferencie contratos e parcelas confirmadas de vendas ainda esperadas. Uma previsão pode conter hipóteses, mas elas precisam estar identificadas. A expectativa de faturar não deve ter o mesmo grau de certeza de um recebível com data conhecida.

Para organizar o trabalho, consulte como montar uma previsão de caixa para os próximos 30 dias. O horizonte precisa alcançar os compromissos relevantes do ciclo; em alguns negócios, será necessário olhar além de um mês para enxergar o intervalo completo.

Exemplo por datas: encontre o ponto de maior falta

Considere uma empresa fictícia com saldo inicial disponível de R$ 5.000. No dia cinco, paga R$ 9.000 a fornecedores e o saldo projetado chega a menos R$ 4.000. No dia dez, paga R$ 6.000 de outras obrigações e chega a menos R$ 10.000. Até esse ponto, nenhuma entrada adicional foi prevista.

No dia quinze, recebe R$ 12.000 e o saldo passa a R$ 2.000. No dia vinte, paga R$ 4.000 e fica em menos R$ 2.000. No dia vinte e cinco, recebe R$ 8.000 e termina essa sequência com R$ 6.000. Os valores são ilustrativos e não representam uma recomendação de operação.

O menor saldo da sequência foi menos R$ 10.000. Nesse cenário, seriam necessários R$ 10.000 adicionais, além dos R$ 5.000 iniciais, para não ficar negativo nas datas consideradas. Isso equivale a começar com R$ 15.000 se todas as demais hipóteses permanecerem iguais. Encerrar o período positivo não elimina a falta ocorrida antes.

Resumo do exemplo ilustrativo por datas, sem recursos adicionais
Momento Entrada Saída Saldo projetado
Início Saldo disponível Sem movimentação R$ 5.000
Dia cinco Sem entrada R$ 9.000 −R$ 4.000
Dia dez Sem entrada R$ 6.000 −R$ 10.000
Dia quinze R$ 12.000 Sem saída R$ 2.000
Dia vinte Sem entrada R$ 4.000 −R$ 2.000
Dia vinte e cinco R$ 8.000 Sem saída R$ 6.000

Acrescente proteção a partir de cenários reais

A cobertura do déficit projetado não é automaticamente uma margem suficiente para todas as variações. Identifique riscos plausíveis: recebimento atrasado, venda menor, devolução ou desembolso que pode ocorrer. Simule o efeito por data. A proteção deve ter relação com o negócio, em vez de ser um percentual escolhido sem contexto.

No exemplo anterior, se parte relevante da entrada do dia quinze atrasar, o ponto de maior falta pode se prolongar ou aumentar conforme as saídas seguintes. Refaça a sequência com valores e datas alterados. Não some cenários incompatíveis como se todos necessariamente acontecessem juntos, nem ignore situações recorrentes apenas porque não são certas.

Defina quais hipóteses serão usadas para decidir e quando serão revistas. O valor a manter precisa considerar disponibilidade, previsibilidade e capacidade de resposta. Uma empresa com recebimentos concentrados e pouca flexibilidade pode exigir um planejamento diferente de outra que recebe diariamente e negocia seus pagamentos com antecedência.

Diferencie capital de giro e reserva para imprevistos

Na rotina comercial, os termos podem aparecer misturados, mas é útil separar funções. Recursos que cobrem o funcionamento previsto sustentam o ciclo. Uma proteção para desvios atende incertezas identificadas. Já um investimento permanente, como reforma ou equipamento, tem outra finalidade e não deveria consumir recursos operacionais sem análise.

Isso não obriga a criar muitas contas bancárias. O importante é saber o que está comprometido e o que cada valor pretende financiar. Separar funções no controle ajuda a evitar que um saldo aparentemente confortável seja usado em expansão e faça falta no pagamento de fornecedores logo depois.

Revise retiradas e decisões de investimento considerando essa distinção. Lucro apurado e disponibilidade para retirar dinheiro são perguntas relacionadas, mas diferentes. Um resultado positivo pode continuar aplicado em estoque e recebíveis. A decisão precisa preservar compromissos, além de observar critérios contábeis e acordos pertinentes.

Por que crescer pode aumentar a necessidade

Quando as vendas aumentam, a empresa pode precisar comprar mais, contratar capacidade e pagar custos antes de receber. Se o ciclo exige financiamento, ampliar o volume pode ampliar o valor comprometido. Crescimento de faturamento não garante alívio imediato de caixa, mesmo quando as vendas têm contribuição positiva.

Antes de uma campanha ou expansão, simule desembolsos e recebimentos adicionais. Confira estoque, prazo comercial e capacidade de execução. Não considere apenas a receita esperada. Um pedido maior pode exigir condições diferentes e deve ser avaliado pelo efeito no calendário, no resultado e na disponibilidade.

Se a contribuição é insuficiente, mais giro não resolve sozinho o problema. Analise preço, custos, descontos e despesas. O artigo sobre faturamento alto e caixa apertado complementa essa leitura. Financiar um ciclo e cobrir prejuízo recorrente são situações diferentes.

Reduza a necessidade olhando para decisões operacionais

Revise compras conforme giro e reposição, evitando estoque sem justificativa comercial. Avalie recebíveis, cobranças e condições de pagamento com clientes. Negocie prazos com fornecedores de forma compatível com a relação e as obrigações. As mudanças precisam ser acordadas, não resultado de deixar de pagar sem encaminhamento.

Compare condições completas. Um prazo maior pode vir acompanhado de custo ou perda de benefício; uma entrada de cliente pode exigir outra configuração comercial. Não escolha apenas pelo efeito imediato no saldo. Avalie margem, atendimento e continuidade. A melhor condição depende do conjunto, não de uma regra única.

Para lojas, consulte como planejar compras de estoque sem comprometer as contas. Para vendas parceladas, registre quando o dinheiro será disponibilizado, sem confundir aprovação do pedido com entrada bancária. O controle deve acompanhar o funcionamento real dos meios de pagamento utilizados.

Avalie crédito pela finalidade e pela capacidade de pagamento

Se existir uma necessidade de financiamento, identifique valor, duração e origem antes de comparar alternativas. Simule parcelas e demais desembolsos no fluxo futuro. Um empréstimo pode cobrir uma falta hoje e criar vencimentos incompatíveis adiante. A decisão precisa considerar o que sustentará o pagamento.

O Banco Central trata do cálculo e da informação do Custo Efetivo Total na Resolução CMN nº 4.881/2020. Ao comparar propostas, examine custos e condições completas, incluindo CET quando aplicável, garantias, prazos e valor líquido recebido. Uma taxa anunciada isoladamente não descreve toda a operação.

Na antecipação de recebíveis, o dinheiro chega antes com efeitos sobre custo e entradas futuras. Registre a operação sem contar novamente o mesmo recebimento na data original. Não trate antecipação recorrente como receita nova. Busque apoio contábil e financeiro para avaliar opções dentro da situação da empresa.

Exemplo de uma loja com compra antecipada

Imagine uma loja que pretende ampliar a coleção para uma campanha. O fornecedor solicita pagamento antes da venda, enquanto parte das clientes comprará parcelado. Antes de aprovar a compra, a empreendedora registra desembolso, prazo de entrega, disponibilidade dos produtos e datas estimadas de recebimento. A simulação começa no caixa que existe.

Ela também inclui embalagem, divulgação e compromissos já assumidos. Se o menor saldo fica sem cobertura, revisa quantidade, condições ou calendário antes de contratar financiamento. Um desconto por volume pode deixar de ser vantajoso quando exige recursos indisponíveis ou aumenta o custo para manter o estoque.

O exemplo não determina qual decisão tomar. Mostra que uma compra pode parecer rentável no preço e ainda exigir financiamento incompatível com o fluxo. A análise precisa juntar contribuição e datas. Comprar menos, negociar ou adiar podem ser alternativas a avaliar, conforme demanda, relação comercial e capacidade.

Exemplo de uma prestadora com recebimento por etapas

Considere uma empresa de serviços que recebe uma parte na contratação e outra após aprovação. A equipe trabalha durante o período, e pagamentos recorrentes continuam vencendo. A previsão precisa identificar quando as etapas serão executadas e quais condições liberam o recebimento, sem assumir que uma entrega enviada significa dinheiro disponível.

Se aprovações costumam demorar, essa característica merece cenário próprio. A empresa pode avaliar condições comerciais e procedimentos de acompanhamento para contratos futuros. Não deve alterar unilateralmente o que já foi combinado, nem usar a hipótese de entrada pontual para assumir compromissos que dependem de um retorno ainda incerto.

Sem estoque, a necessidade pode estar concentrada em trabalho executado antes de receber. Por isso, acompanhe escopo, capacidade e calendário. Um contrato maior pode exigir mais recursos durante a execução. Antes de aceitar, simule o efeito da nova entrega e confira se a contribuição e os prazos sustentam o acordo.

Defina um valor de referência e uma rotina de revisão

Depois de projetar fluxos e cenários, documente o valor de recursos que pretende manter para as condições analisadas. Escreva hipóteses, período e compromissos cobertos. Essa referência facilita decidir sobre retirada, compra e expansão, mas não deve ser tratada como um número permanente, válido mesmo quando a operação muda.

Revise quando houver alterações relevantes de volume, preço, prazo ou estrutura. Uma campanha, contratação ou mudança de fornecedor pode modificar o calendário. A revisão regular também ajuda a comparar previsto e realizado: atrasos recorrentes ou despesas omitidas precisam entrar no modelo seguinte.

Não confunda esse acompanhamento com conferir apenas se o banco está positivo. O saldo de hoje pode conter dinheiro necessário para compromissos próximos. A referência deve dialogar com a previsão atualizada. Quando a diferença for importante, investigue a causa antes de concluir que existe sobra ou falta definitiva.

Reconheça os limites de uma fotografia positiva

Estoque registrado não é o mesmo que dinheiro disponível. Uma parte pode ter venda lenta ou exigir revisão de valor conforme os critérios contábeis. Contas a receber também podem apresentar atraso ou incerteza. A posição patrimonial merece análise da qualidade dos itens, não apenas soma dos valores nominais.

Da mesma forma, uma necessidade operacional negativa não significa que qualquer expansão esteja automaticamente financiada. O negócio pode receber antes de pagar em determinado ciclo e ainda enfrentar dívidas, concentração de vencimentos ou outras saídas. Interprete o indicador junto com a previsão e o restante da estrutura.

Evite comparações entre empresas com modelos diferentes como se houvesse uma faixa ideal única. Comércio, serviços e operações por encomenda podem ter ciclos distintos. Mesmo no mesmo setor, condições contratuais mudam o financiamento necessário. A pergunta útil é se os recursos e o calendário sustentam os compromissos do seu negócio.

Organize os dados para conversar com a contabilidade

Separe extratos, posição de recebíveis, contas a pagar, estoque e contratos relevantes. Use uma data de referência e identifique pendências. Se houver pagamentos pessoais misturados, discrimine-os para análise adequada. A qualidade do cálculo depende de informações completas e critérios que possam ser conferidos.

Leve perguntas específicas: quais contas compõem o circulante, quais são operacionais e quais entradas têm restrições? Como determinada antecipação ou dívida foi registrada? Qual parte da diferença observada é mudança de prazo, volume ou classificação? Essas perguntas ajudam a transformar um indicador em uma discussão prática.

Você pode manter um controle gerencial simples e conciliá-lo com os registros pertinentes. Não é necessário que todas as ferramentas tenham a mesma aparência, mas as diferenças precisam ser explicadas. Um valor que muda sem motivo conhecido dificulta decisões e pode esconder duplicidade ou movimentação não registrada.

Evite erros que aumentam a estimativa ou escondem a falta

Um erro é considerar receita de venda futura como recebimento confirmado. Outro é lançar valores líquidos e descontar novamente taxas já retidas. Também pode haver parcela incluída em duas linhas ou entrada antecipada que continua aparecendo no calendário original. Revise a origem de cada movimentação relevante.

Outro problema é usar o fechamento mensal sem observar as datas internas. O exemplo deste guia mostrou uma sequência que termina positiva e passa antes por uma falta maior. A frequência da previsão deve permitir enxergar esse intervalo, especialmente quando pagamentos se concentram em poucos dias.

Por fim, não trate qualquer déficit como capital de giro passageiro. Verifique se o resultado operacional sustenta a atividade. Se a falta se amplia continuamente sem explicação de crescimento ou sazonalidade, pode haver outras causas. Financiar repetidamente sem investigar apenas desloca o problema e acrescenta novos compromissos.

Compare o realizado com a estimativa

Depois de cada período, confira quais entradas e saídas aconteceram nas condições previstas. Separe diferença de valor e diferença de data. Uma venda recebida integralmente, mas depois do prazo, pode não alterar o total do período seguinte e ainda ter provocado falta em um vencimento importante.

Registre o motivo conhecido e ajuste as próximas projeções quando o padrão for recorrente. Não reescreva o histórico apenas para fazer a previsão parecer correta. Preservar a versão anterior ajuda a perceber quais hipóteses precisam melhorar e quais decisões reduziram a exposição.

Se a referência de recursos muda muito a cada revisão, investigue qualidade dos dados, sazonalidade e alterações da operação. O objetivo não é encontrar um número imutável, mas construir uma estimativa explicável. Com informação mais consistente, as conversas sobre compra, retirada e financiamento ficam mais concretas.

Comece por uma previsão que possa ser conferida

Reúna valores e datas, confirme saldo inicial e monte uma sequência de entradas e saídas. Localize o menor saldo e revise cenários plausíveis. Depois, compare essa leitura com os indicadores patrimoniais e operacionais, com apoio da contabilidade para classificações. Cada cálculo deve responder a uma pergunta identificável. Registre a data da revisão e as hipóteses utilizadas para que a próxima comparação tenha uma referência clara e verificável.

Capital de giro precisa ser administrado junto com margem, prazos e decisões de crescimento. Não há uma quantia universal que torne toda empresa segura. Há uma estimativa baseada no funcionamento do negócio, que deve ser revisada quando as condições mudam. Esse processo ajuda a antecipar conversas e a decidir com mais clareza. ✨

25/10/2026 1 comentário
0 FacebookTwitterPinterestEmail
Gestão e Bastidores de CEO

Produtividade feminina: como ser mais produtiva sem tentar dar conta de tudo

por Thais Cristina 24/10/2026
escrito por Thais Cristina
Empreendedora fechando o computador ao encerrar o trabalho em um escritório tranquilo

Ser mais produtiva sem tentar dar conta de tudo começa por decidir o que realmente precisa ser feito, por quem e em quais condições. Isso envolve reduzir tarefas, negociar prioridades e distribuir responsabilidades, além de organizar a agenda. O objetivo é usar o tempo disponível para sustentar compromissos importantes, com espaço para pausas e imprevistos.

Talvez você termine o dia cansada, com a sensação de que trabalhou sem parar e ainda ficou devendo alguma coisa. A lista da empresa continua, a casa pede atenção e surgem mensagens com novas solicitações. Antes de procurar outra ferramenta, vale perguntar se o volume que você assumiu cabe na rotina que existe.

Este guia de produtividade feminina propõe uma revisão prática dessa carga. Ele complementa o artigo sobre conciliar trabalho, casa e vida pessoal, aprofundando critérios para eliminar, renegociar e compartilhar tarefas. A proposta é construir acordos possíveis, sem transformar sua vida em uma prova permanente de eficiência. 💛

Comece reconhecendo a carga, antes de cobrar mais desempenho

Nem toda dificuldade de organização nasce de falta de disciplina. Quando há mais compromissos do que tempo disponível, nenhuma agenda torna tudo simultaneamente viável. O primeiro movimento é observar o volume real de trabalho, incluindo decisões, acompanhamento e tarefas que normalmente não aparecem como entregas.

Dados apresentados pelo IBGE Educa, referentes a 2022, mostram médias semanais de 21,3 horas de cuidados e afazeres domésticos para mulheres e 11,7 para homens. São médias de um recorte estatístico, não a descrição de toda família. Elas ajudam a contextualizar por que discutir produtividade também exige olhar para a distribuição do trabalho.

Sua realidade pode incluir filhos, familiares, estudo, deslocamentos ou outras responsabilidades. Não existe uma experiência feminina única. Em vez de comparar sua rotina com uma imagem de vida organizada, identifique quais demandas estão presentes e quais recursos você efetivamente tem. O planejamento precisa começar desse ponto.

Faça um inventário do que ocupa sua atenção

Durante alguns dias, registre o que interrompe ou ocupa seu trabalho. Inclua entregas, mensagens, decisões, compras, deslocamentos e combinados familiares. Não é necessário cronometrar cada minuto para produzir outro controle difícil de manter. O registro deve ajudar a enxergar atividades que estavam sendo tratadas como se não consumissem tempo.

Separe execução e acompanhamento. Organizar uma reunião pode envolver consultar agendas, confirmar presença e preparar material. Uma tarefa doméstica pode exigir perceber a necessidade, comprar algo e conferir a conclusão. Quando apenas a execução final é contada, parte do trabalho permanece invisível e continua concentrada na mesma pessoa.

Ao revisar, procure padrões: solicitações que chegam sem informação, decisões repetidas e tarefas assumidas automaticamente. O objetivo não é provar que você está ocupada, mas localizar onde uma mudança de acordo ou de processo pode reduzir carga. Um registro que não orienta nenhuma decisão pode ser simplificado.

Diferencie importante, urgente e apenas esperado

Uma demanda importante tem relação com um compromisso ou resultado que você precisa sustentar. Uma demanda urgente exige encaminhamento em um prazo próximo por uma razão identificável. Já uma expectativa pode existir apenas porque você sempre respondeu rápido ou assumiu aquela atividade, sem que alguém tenha combinado prioridade.

Antes de aceitar uma solicitação, pergunte qual é o prazo necessário, o impacto de adiar e quem depende da resposta. Não trate a palavra “rapidinho” como estimativa suficiente. Uma tarefa curta pode interromper uma entrega longa e gerar preparação adicional que não aparece no pedido.

Essas perguntas não servem para desconsiderar necessidades de outras pessoas. Servem para negociar com informação. Você pode reconhecer a importância de uma demanda e ainda explicar que precisa reorganizar a fila. Prioridade só tem significado quando modifica o que será feito antes e o que precisará esperar.

Defina o que não será feito nesta semana

Uma lista de prioridades fica incompleta quando não existe uma lista de adiamentos e exclusões. Depois de selecionar compromissos centrais, identifique o que pode sair do período. Pode ser uma reunião sem decisão necessária, uma revisão estética que não altera a entrega ou uma nova frente que ainda não tem recursos.

Adiar com consciência é diferente de esquecer. Registre o item, explique o motivo quando houver pessoas envolvidas e defina se ele precisa de nova avaliação. Algumas atividades serão retomadas; outras poderão ser eliminadas depois. Não é necessário manter indefinidamente toda ideia que um dia pareceu interessante.

Observe também o custo de manter projetos em aberto. Mesmo sem execução, eles podem exigir consultas, mensagens e preocupação recorrente. Escolher encerrar uma frente pode liberar atenção para compromissos existentes. A decisão deve considerar consequências e acordos, sem transformar desistência de qualquer tarefa em uma regra universal.

Planeje capacidade antes de preencher horários

Comece pelos compromissos que já ocupam a semana. Depois, considere o trabalho necessário para preparar, executar e finalizar as entregas. Inclua deslocamentos, atendimento e outras responsabilidades. O espaço que sobra é mais próximo da capacidade real do que uma agenda desenhada como se todos os períodos estivessem livres.

Imagine uma manhã com três horas disponíveis. Se uma entrega exige duas horas, uma reunião ocupa quarenta minutos e o atendimento costuma consumir o restante, acrescentar outra tarefa longa não é um plano. É uma expectativa de que alguma parte acontecerá fora do horário ou em condições que você não definiu.

Não preencha toda abertura com novas obrigações. Reserve alguma flexibilidade conforme o tipo de rotina e os imprevistos que costuma enfrentar. A quantidade precisa ser ajustada pela experiência, sem uma proporção obrigatória. Uma agenda que depende de ausência completa de interrupções merece revisão antes de virar uma cobrança pessoal.

Transforme entregas amplas em próximos passos claros

“Organizar a empresa” é uma intenção grande demais para orientar uma manhã. “Conferir os pedidos pendentes e definir o encaminhamento de cada um” oferece uma ação mais concreta. A clareza reduz a necessidade de decidir novamente por onde começar toda vez que você olha a lista.

Para uma entrega relevante, escreva o próximo passo, o resultado esperado e o que depende de outra pessoa. Se faltam dados, a primeira ação pode ser solicitá-los, não tentar finalizar o trabalho incompleto. Diferenciar tarefa pronta para execução de tarefa bloqueada ajuda a usar melhor o tempo disponível.

Evite transformar a divisão em uma lista enorme de detalhes sem utilidade. O nível de descrição deve permitir começar e conferir o resultado. Se você passa mais tempo mantendo o sistema do que executando e decidindo, simplifique. A organização precisa apoiar o trabalho, não disputar atenção com ele.

Renegocie prazo e escopo antes de assumir o impossível

Quando uma nova demanda entra, avalie o que muda na fila. Você pode apresentar alternativas: entregar uma parte primeiro, ajustar o escopo ou combinar outra data. A conversa fica mais clara quando relaciona a proposta à capacidade e aos compromissos existentes, em vez de oferecer um “vou tentar” sem condições definidas.

Uma mensagem possível seria: “Consigo concluir esta etapa até quinta. Para incluir a nova parte, precisamos mover a entrega completa para segunda ou retirar o item combinado anteriormente”. O exemplo não é um roteiro obrigatório; mostra como apresentar escolhas que as pessoas conseguem avaliar.

Se perceber que um prazo já assumido ficou inviável, comunique o quanto antes com o encaminhamento possível. Não espere esgotar todas as horas disponíveis para admitir o problema. Reorganizar um acordo pode ser desconfortável, mas permite que quem depende dele também tome decisões.

Dois colegas conversando sobre um planejamento compartilhado em uma mesa de trabalho
Combinar expectativas e compartilhar o acompanhamento ajuda a tornar responsabilidades mais claras. Imagem ilustrativa gerada por inteligência artificial; as pessoas retratadas são fictícias.

Divida responsabilidade, não apenas a execução final

Compartilhar uma tarefa exige combinar quem percebe a necessidade, organiza recursos, executa e acompanha. Quando você precisa lembrar, explicar e conferir tudo continuamente, parte relevante da responsabilidade permanece com você. O acordo precisa deixar claro o que a outra pessoa pode decidir e quando deve pedir apoio.

Na empresa, defina entrega esperada, prazo e critérios de conferência proporcionais ao risco. Em casa, conversem sobre o ciclo completo de uma responsabilidade recorrente. Não é necessário aplicar linguagem corporativa a toda relação; é necessário evitar que “ajudar” signifique apenas esperar instruções a cada etapa.

Considere recursos e condições reais de cada pessoa, sem presumir disponibilidade ilimitada de familiares ou de outras mulheres. A divisão pode exigir negociação, mudança de padrão e revisão. O objetivo é construir participação sustentável, não apenas deslocar sobrecarga para alguém com menos possibilidade de recusar.

Estabeleça critérios para o que está suficientemente pronto

Algumas entregas precisam de conferência rigorosa por envolver segurança, dinheiro ou compromisso relevante. Outras permitem uma versão simples. Definir critérios ajuda a diferenciar cuidado necessário de revisões que acrescentam pouco ao resultado. Pergunte o que precisa estar correto para a finalidade daquela tarefa.

Em uma apresentação interna, talvez seja necessário ter números conferidos e decisões claras, enquanto o acabamento visual pode ser básico. Em um pedido, identificação e condições de entrega podem exigir outra atenção. O padrão deve acompanhar o contexto; “feito é melhor que perfeito” não substitui essa avaliação.

Combine critérios com quem receberá ou executará o trabalho. Uma expectativa não conversada pode gerar retrabalho. Se algo foi entregue conforme o acordo, avalie se uma revisão adicional é realmente necessária ou apenas diferente do seu estilo. A consistência nasce também de respeitar o que foi definido como suficiente.

Organize disponibilidade sem prometer resposta contínua

Mensagens podem transformar qualquer período em uma fila de demandas. Defina canais e horários compatíveis com o serviço e comunique como situações urgentes serão encaminhadas. Uma informação clara ajuda clientes e equipe a entender quando esperar retorno, sem presumir que você estará disponível a qualquer momento.

Isso não exige ignorar todas as notificações. Algumas atividades dependem de acompanhamento frequente. O ponto é escolher um funcionamento consciente e revisar se ele permite realizar as entregas. Quando tudo interrompe tudo, talvez seja necessário distinguir canais, responsáveis ou tipos de solicitação.

Se uma demanda chega durante um período reservado, registre o próximo encaminhamento possível. Você pode acusar recebimento sem prometer execução imediata. Avalie também o volume: organizar mensagens não resolve uma quantidade de atendimento maior do que a estrutura comporta. Nesse caso, a decisão pode envolver redistribuição ou mudança de oferta.

Crie um plano reduzido para dias que mudam

Imprevistos acontecem, e uma rotina possível precisa de uma forma de revisão. Quando o dia muda, identifique o que tem consequência mais próxima, o que pode esperar e quem precisa ser avisado. Não tente encaixar a programação original inteira no tempo que restou como se nada tivesse acontecido.

Escolha o encaminhamento essencial: confirmar um pagamento, avisar sobre uma entrega ou orientar uma pessoa da equipe, conforme a situação. Depois, registre o que será retomado. Um plano reduzido preserva o necessário naquele contexto, sem transformar todo dia difícil em uma tentativa de compensação até tarde.

Se a mesma emergência se repete, ela pode exigir mudança estrutural. Revise acordos, prazos e cobertura, em vez de tratar cada episódio como exceção imprevisível. Nem sempre existe uma solução imediata, mas reconhecer o padrão ajuda a negociar condições mais próximas da realidade.

Inclua pausas e encerramento como parte do planejamento

Não é preciso justificar todo momento sem trabalho como preparação para render mais. Pausas e vida pessoal têm valor próprio. No planejamento, reconheça que você não está disponível de forma contínua. Comer, descansar e se deslocar não deveriam aparecer como falhas de execução de uma agenda impossível.

Ao encerrar o expediente, registre pendências relevantes e o próximo passo de cada uma. Verifique se há alguém que precisa de orientação antes do período seguinte. Esse fechamento pode ser breve; sua função é evitar que todo assunto continue dependendo de você lembrar dele fora do trabalho.

Quando uma atividade precisa de cobertura depois do horário, combine isso antecipadamente conforme as condições do negócio. Não trate exceções como disponibilidade automática. Se encerrar nunca parece possível, revise volume e acordos. A solução pode exigir decisões que vão além de uma técnica individual de organização.

Reveja a produtividade com critérios mais úteis

Contar tarefas concluídas pode esconder diferenças de importância. Resolver dez mensagens não equivale necessariamente a concluir uma decisão que desbloqueia uma entrega. Observe quais compromissos avançaram, quais ficaram bloqueados e quais atividades foram retiradas porque não faziam mais sentido. Reduzir carga também pode ser um resultado relevante.

Registre atrasos e retrabalho sem transformar o acompanhamento em julgamento pessoal. Pergunte o que contribuiu: prazo inadequado, falta de informação, dependência ou mudança de prioridade. A análise deve orientar uma ação, como esclarecer uma etapa ou renegociar capacidade, e não produzir uma lista de motivos para se cobrar mais.

Considere também se a rotina permite cumprir acordos sem invadir continuamente outros períodos. Um resultado alcançado à custa de compensações permanentes pode exigir revisão. O objetivo é construir um funcionamento repetível, respeitando que necessidades e recursos mudam ao longo do tempo.

Escolha ferramentas que diminuam decisões repetidas

Um calendário, uma lista de tarefas e um lugar para registrar combinados podem ser suficientes para começar. Escolha onde ficará a referência principal e evite manter versões divergentes em vários aplicativos. A ferramenta precisa ajudar a localizar compromisso, responsável e próximo passo.

Antes de automatizar ou contratar outro sistema, entenda qual problema será resolvido. Se a dificuldade é aceitar mais trabalho do que cabe, um aplicativo novo pode apenas organizar uma sobrecarga. Se o problema é informação espalhada, centralizar registros pode ajudar. A solução deve acompanhar a causa observada.

Revise periodicamente os controles que deixou de usar. Elimine etapas que não apoiam nenhuma decisão e preserve o que é necessário para o trabalho. Para a estrutura da empresa, veja ferramentas essenciais para a organização digital. A escolha deve simplificar a rotina, sem exigir que você alimente sistemas sem finalidade clara.

Um exemplo de semana reorganizada

Imagine uma empreendedora que precisa concluir propostas, acompanhar pedidos e revisar o caixa. Ela também tem compromissos pessoais já definidos. Ao montar a semana, percebe que a lista inclui uma nova campanha e uma reorganização completa de arquivos. O tempo necessário ultrapassa os períodos disponíveis, mesmo antes de considerar atendimento.

Em vez de tentar acelerar tudo, ela separa os compromissos com consequência próxima. Confirma quais propostas têm informação suficiente para avançar e quais aguardam retorno. Divide o acompanhamento de pedidos com alguém que recebe critérios claros. Adia a campanha até conferir estoque e reduz a revisão de arquivos ao que será necessário naquela semana.

O resultado do exemplo não é uma agenda vazia. É uma programação com escolhas explícitas e menos tarefas competindo como prioridade. Se surgir um imprevisto, será possível identificar o que precisa ser avisado e o que pode mudar. A diferença está em organizar compromissos e limites, sem presumir que tudo caberá por esforço individual.

Converse sobre a tarefa inteira em casa

Uma conversa sobre responsabilidades pode começar pela descrição do que existe para fazer, incluindo planejamento e acompanhamento. Depois, definam quem assume cada ciclo e quais condições são necessárias. Evite que o acordo dependa de uma pessoa perceber tudo e pedir participação a cada necessidade.

Por exemplo, assumir uma compra recorrente pode envolver verificar o que falta, organizar a lista, comprar e guardar, conforme o combinado. Se a divisão termina na execução de uma lista pronta, o planejamento continua com quem a preparou. Isso pode ser uma escolha pontual, mas precisa ser reconhecido para não parecer distribuição completa.

Revisem o acordo quando horários e recursos mudarem. A conversa pode exigir mais de uma tentativa e não precisa resultar em uma divisão matematicamente idêntica em toda semana. O importante é que disponibilidade, trabalho e responsabilidade sejam considerados, em vez de presumir que uma mulher continuará coordenando tudo por padrão.

Prepare frases que ajudem a negociar limites

Em uma solicitação profissional, você pode dizer: “Para incluir essa demanda hoje, precisamos decidir qual entrega será movida”. Em uma responsabilidade compartilhada: “Preciso que você acompanhe essa atividade até a conclusão, sem depender de lembretes meus”. São exemplos adaptáveis para tornar a conversa concreta, não fórmulas que garantem aceitação.

Ao recusar algo fora da capacidade, explique o que consegue oferecer sem criar uma nova promessa impossível. “Não consigo assumir a execução nesta semana; posso indicar as informações necessárias para retomarmos depois” pode ser mais claro que aceitar por receio de desapontar. O encaminhamento deve corresponder ao que realmente está disponível.

Considere o contexto e as relações de trabalho. Nem toda pessoa tem a mesma autonomia para negociar, e nem toda conversa resolve uma desigualdade estrutural. Quando o acordo depende de outras decisões, registre o limite e busque os encaminhamentos possíveis. O objetivo é ampliar clareza sem transformar a dificuldade de impor limites em mais uma culpa.

Separe melhoria de processo e cobrança pessoal

Se uma atividade atrasa repetidamente, observe o funcionamento antes de concluir que falta determinação. Talvez o prazo tenha sido definido sem considerar dependências. Talvez uma pessoa precise aprovar tudo e crie uma fila. Talvez a informação só apareça perto da entrega. Cada hipótese aponta para uma mudança diferente.

Escolha um problema e registre o que aconteceu em algumas ocorrências. Converse com quem participa e defina um ajuste pequeno, como antecipar uma informação ou esclarecer quem decide. Depois, confira se a situação melhorou. A revisão precisa produzir aprendizado, sem virar monitoramento excessivo de cada movimento.

Quando você lidera uma equipe, evite transformar sua sobrecarga em disponibilidade exigida de todas as pessoas. Um processo que só funciona com compensações permanentes merece análise. Para complementar essa discussão, veja como encerrar o expediente e estar presente com os filhos, quando esse contexto fizer parte da sua rotina.

Faça uma revisão breve, com decisões registradas

No fim de um ciclo, pergunte quais compromissos avançaram, o que ficou bloqueado e o que consumiu mais tempo do que o previsto. Identifique também atividades que foram retiradas sem prejuízo relevante. Essa informação pode ajudar a evitar que tarefas dispensáveis voltem automaticamente à programação seguinte.

Escolha uma decisão para a próxima semana: reduzir uma reunião, esclarecer um prazo, dividir uma responsabilidade ou simplificar um controle. Registre quem participa e quando o acordo será revisto. Não transforme toda observação em um projeto novo. Uma lista de melhorias enorme também pode se tornar carga adicional.

Observe se a mudança tornou o trabalho mais claro e repetível. Se não ajudou, ajuste ou interrompa. Você não precisa manter uma técnica apenas porque ela é conhecida ou funciona para outra pessoa. A ferramenta e o método devem se adaptar às condições da rotina, com espaço para revisão.

Quando o problema não cabe em uma técnica de organização

Existem períodos em que faltam recursos, cobertura ou condições mínimas para cumprir o volume assumido. Nesses casos, não é realista pedir que uma agenda resolva tudo. Pode ser necessário reduzir entregas, rever a oferta, negociar compromissos ou buscar apoio disponível. Reconhecer o limite permite discutir decisões mais adequadas ao problema.

Algumas demandas pessoais precisam ocupar espaço sem serem tratadas como interrupções de menor valor. Ao planejar, considere esses compromissos de forma explícita e reveja o que poderá ser entregue. Reorganizar tarefas é uma parte da rotina; reconhecer prioridades que não pertencem ao trabalho também participa dessa decisão.

Não compare períodos de vida como se fossem condições iguais. Uma mudança familiar, profissional ou de recursos pode exigir outro funcionamento. O planejamento deve acompanhar essa realidade. Manter exatamente a mesma entrega em todas as fases não é uma medida justa ou suficiente para avaliar sua capacidade.

Observe o que acontece depois de dizer sim

Antes de assumir uma nova tarefa, imagine o caminho até a conclusão. Será necessário buscar informação, consultar alguém, comprar material ou acompanhar retorno? Essas etapas podem tornar uma demanda aparentemente pequena maior do que parecia. Faça uma estimativa suficiente para negociar, reconhecendo o que ainda precisa ser esclarecido.

Se decidir aceitar, registre o próximo passo e a posição na fila. Se depender de outra pessoa, combine quando essa dependência será resolvida. Uma tarefa aceita sem condições pode permanecer aberta por muito tempo e gerar novas mensagens. A clareza inicial não elimina imprevistos, mas ajuda a localizar o que está pendente.

Se perceber que aceitou por hábito, revise o acordo assim que possível. Explique a capacidade e apresente alternativas reais. Esse ajuste pode evitar que uma promessa mal definida se transforme em horas de compensação. O aprendizado é incorporar essa avaliação às próximas decisões, sem exigir que você acerte tudo de primeira.

Comece retirando uma obrigação sem sentido

Escolha uma tarefa que ocupa espaço e merece revisão. Pergunte se precisa ser feita, se precisa ser feita agora e se precisa ser feita por você. Converse com as pessoas envolvidas quando houver compromissos. Depois, use o espaço liberado de acordo com a necessidade, sem preencher automaticamente com outra cobrança.

Ser mais produtiva pode envolver concluir algo importante, mas também encerrar uma frente, pedir apoio ou manter um limite. O resultado precisa ser avaliado dentro da sua realidade. Uma rotina possível não elimina todo conflito, porém torna escolhas e responsabilidades mais explícitas.

Produtividade feminina não precisa ser uma tentativa de provar que você consegue carregar tudo. Ela pode ser construída com prioridades que cabem, acordos compartilhados e revisões honestas de capacidade. Escolha um ajuste concreto e observe o que muda. Sua vida não precisa esperar a lista acabar para ter espaço. ✨

24/10/2026 1 comentário
0 FacebookTwitterPinterestEmail
Marketing Digital

Tráfego pago para iniciantes: como planejar, anunciar e acompanhar resultados

por Thais Cristina 24/10/2026
escrito por Thais Cristina
Empreendedora planejando uma campanha no computador com caderno e calculadora

Tráfego pago é a divulgação feita por meio de anúncios em plataformas digitais para alcançar pessoas e direcioná-las a uma ação. Essa ação pode ser conhecer uma marca, visitar uma página, enviar uma solicitação ou comprar. Para começar, você precisa definir o resultado desejado, preparar a oferta, estabelecer um limite de investimento e acompanhar o que acontece depois do anúncio.

O primeiro passo não é procurar um botão para impulsionar. É responder: quem você quer alcançar, o que está oferecendo e como saberá se a ação ajudou o negócio? Sem essas respostas, é possível receber cliques e mensagens sem compreender se o dinheiro foi bem utilizado.

Este guia de tráfego pago para iniciantes organiza as decisões de uma primeira campanha, com exemplos ilustrativos para produtos e serviços. A proposta é criar um teste possível de acompanhar, sem prometer vendas, retorno ou prazo universal de resultado. Vamos construir uma base que ajude você a decidir com mais clareza. 💛

Entenda o que você está comprando ao anunciar

Anunciar compra oportunidades de exposição e interação conforme as regras do formato e da plataforma. Isso não significa comprar clientes garantidos. A pessoa pode ver, clicar e decidir não avançar por diversos motivos. Produto, preço, contexto, confiança, entrega e atendimento também participam da decisão.

Em muitos formatos, a distribuição envolve leilões e sistemas automatizados. Você define configurações e recursos, mas não controla cada impressão ou resultado. Por isso, evite tratar uma campanha como uma máquina que devolve sempre um valor fixo por real investido. O desempenho precisa ser observado dentro das condições do teste.

Tráfego orgânico e pago podem se complementar. Conteúdo já publicado pode ajudar a explicar uma oferta, enquanto anúncios ampliam sua distribuição. Ao mesmo tempo, uma publicação que recebeu elogios não está automaticamente pronta para vender. Revise o objetivo, a informação e o destino antes de investir.

Escolha um objetivo de negócio antes do objetivo da plataforma

Escreva o que você espera obter em termos concretos. Uma loja pode buscar compras de determinada coleção. Uma empresa de serviços pode buscar solicitações de orçamento dentro da região atendida. Uma marca em apresentação pode buscar reconhecimento, sabendo que o indicador desse trabalho será diferente do usado para avaliar pedidos.

A Meta Blueprint orienta o alinhamento entre meta de negócio e objetivo do anúncio. Na prática, confira como a opção escolhida se relaciona à ação desejada e às configurações disponíveis na conta. O nome “tráfego pago” usado no mercado não significa que toda campanha deva selecionar um objetivo chamado tráfego.

Não escolha apenas a opção que parece gerar o resultado mais barato no painel. Uma visita e uma compra são eventos diferentes. Se o teste busca pedidos, registre pedidos e seus custos, mesmo que cliques também sejam acompanhados. O objetivo comercial deve orientar a leitura, evitando comemorar uma métrica que não responde à pergunta inicial.

Defina uma oferta específica para o primeiro teste

Uma campanha de estreia não precisa apresentar todos os produtos e serviços. Escolha uma oferta que você consegue explicar, precificar e entregar. Identifique público, necessidade e condições. Quanto mais ampla a proposta, mais difícil pode ser compreender por que determinada mensagem atraiu ou afastou pessoas.

Uma loja de bolsas pode testar um modelo com medidas, fotos e disponibilidade conferidas. Uma prestadora pode divulgar um serviço com escopo e região definidos. Evite títulos que prometem resolver qualquer situação. A mensagem deve permitir que a pessoa avalie se a oferta faz sentido antes de clicar.

Confira também a capacidade de atender o interesse gerado. Se o produto está quase esgotado ou a agenda não comporta novos contratos, ajuste a campanha. A divulgação precisa acompanhar a realidade da operação. Anúncio não deve criar uma promessa que o atendimento precisará desfazer depois.

Compare canais a partir da jornada de compra

Em uma campanha de pesquisa, o contexto envolve o que a pessoa procura naquele momento. Em ambientes de descoberta, a apresentação pode chegar enquanto ela consome outros conteúdos. Esses são pontos de partida para pensar na mensagem; não significam que uma plataforma sempre venderá mais ou será mais barata para todo negócio.

Observe como sua cliente identifica a necessidade e compara opções. Uma busca específica por um serviço local pode pedir informações de localização e contratação. Um produto visual pode exigir demonstração para despertar compreensão. Escolha um canal inicial considerando oferta, materiais disponíveis e capacidade de medir o resultado.

Evite dividir um orçamento pequeno entre muitas campanhas apenas para “estar em tudo”. Você pode terminar com registros insuficientes em cada frente. Um teste delimitado facilita observar a jornada e corrigir problemas. Expanda quando houver justificativa e recursos, sem tratar a quantidade de canais como prova de estratégia.

Prepare a página ou o atendimento de destino

A promessa do anúncio precisa continuar depois do clique. Se o conteúdo apresenta um produto, direcione para a página correspondente. Confira título, variante, preço, disponibilidade e prazo. Se apresenta um serviço, explique escopo, condições e próximo passo. A pessoa não deveria precisar refazer toda a busca para descobrir o que viu.

Teste pelo celular, usando o caminho que a cliente percorrerá. Abra o link, selecione opções, simule entrega e observe o carregamento. Confira formulários, contatos e confirmação. Um erro no destino pode prejudicar a campanha mesmo quando a mensagem atrai pessoas interessadas.

Se o contato acontece por mensagem, organize uma resposta inicial e um responsável por acompanhar. Registre origem e contexto sem pedir dados desnecessários. Diferencie conversa iniciada, solicitação qualificada e venda concluída. Um painel que mostra mensagens não informa sozinho quantas viraram contratos ou pedidos.

Monte um orçamento com limite e finalidade

Defina quanto a empresa consegue investir sem comprometer pedidos e contas existentes. Inclua mídia, produção e eventual gestão. Não existe um valor inicial universal que garanta aprendizado ou vendas. O orçamento precisa conversar com custo da oferta, ciclo de compra e capacidade de acompanhar dados.

Estabeleça um limite para o teste, um período de revisão e situações que exigem interrupção, como cobrança incompatível com o planejado ou destino quebrado. Acompanhe gasto efetivo e saldo disponível. Não confunda saldo de pagamento, orçamento configurado e limite total da ação; eles podem cumprir funções diferentes.

No Google Ads, a documentação de limites de gastos informa que, para a maioria das campanhas, o limite diário corresponde a duas vezes o orçamento diário médio, e o mensal a 30,4 vezes esse orçamento. Há particularidades e alterações de orçamento afetam os cálculos. Portanto, “diário médio” não deve ser interpretado como um teto rígido igual para cada dia.

Confira as regras do tipo de campanha e as configurações vigentes antes de ativar. Uma revisão de valores no meio do período pode mudar os limites aplicáveis. Para a decisão financeira mais ampla, veja como definir um orçamento de divulgação que caiba na realidade da empresa.

Organize conta, acesso e cobrança antes da campanha

Use acessos apropriados e mantenha a empresa com controle sobre seus ativos. Se trabalhar com uma profissional ou agência, combine permissões, responsabilidades e entrega de informações. Evite uma estrutura em que você não consegue localizar conta, cobrança ou histórico quando precisa compreender o investimento.

Confira moeda, fuso, forma de pagamento e dados comerciais nas etapas pertinentes. Esses elementos podem afetar interpretação de relatórios e operação. Ative proteções de acesso disponíveis e não compartilhe senhas desnecessariamente. Uma campanha pequena também precisa de organização mínima para evitar perda de controle.

Defina quem pode alterar orçamento, anúncio e destino. Mantenha um registro das mudanças relevantes. Quando várias pessoas editam sem comunicação, fica difícil explicar uma variação de gasto ou resultado. O procedimento deve ser simples o suficiente para ser utilizado, inclusive quando você administra tudo sozinha.

Defina o que será medido como conversão

Conversão é uma ação configurada como relevante para acompanhamento, como compra ou envio de formulário. Nem todo evento tem o mesmo valor comercial. Visualizar uma página, iniciar uma conversa e concluir uma venda precisam de identificação coerente para não parecerem resultados equivalentes no relatório.

O Google explica o acompanhamento de conversões como uma configuração que envolve ações e medição no site. A implementação depende da estrutura utilizada. Teste se o evento corresponde à ação real e se valor, moeda e identificação são tratados corretamente quando aplicáveis. Uma etiqueta instalada não garante, por si só, dados confiáveis.

Evite contar o mesmo resultado mais de uma vez em integrações diferentes sem compreender o efeito. Confira também privacidade, consentimento e políticas aplicáveis com orientação adequada ao caso. Se houver dúvida técnica, busque apoio antes de aumentar a verba. Um erro de medição pode fazer a campanha parecer melhor ou pior do que os pedidos mostram.

Caderno, calculadora, celular e computador em uma mesa de planejamento
Um teste começa com objetivo, orçamento e registro do que será acompanhado. Imagem ilustrativa gerada por inteligência artificial; não representa dados de uma campanha real.

Crie anúncios com mensagem e contexto claros

Escolha um problema ou situação de compra e apresente uma oferta compatível. O anúncio pode mostrar produto, uso, processo ou explicação, desde que as informações sejam fiéis. Não é necessário produzir um vídeo sofisticado para começar; é necessário que a pessoa compreenda o que está sendo apresentado.

Uma imagem pode destacar proporção e detalhes; um vídeo pode demonstrar funcionamento. Evite filtros ou edições que modifiquem características relevantes. Para serviços, exemplos podem usar dados fictícios e escopo explicado. Não apresente simulações como resultados reais de clientes ou promessas de desempenho.

Termine com uma próxima ação coerente. Se a pessoa deve consultar medidas, leve à página que as apresenta. Se deve solicitar orçamento, esclareça o que acontecerá depois. Uma chamada genérica pode atrair atenção sem preparar a conversa. Revise também condições comerciais e regras publicitárias do produto antes de publicar.

Escolha público e contexto sem tentar adivinhar tudo

Comece pelas condições reais da oferta: região atendida, características pertinentes e necessidade de compra. Não segmente uma cidade que você não consegue atender apenas porque parece oferecer cliques baratos. Também não use suposições pessoais como se fossem um retrato comprovado de quem compra.

As opções de público e automação variam conforme plataforma, campanha e conta. Leia o que cada configuração faz, diferenciando orientações de restrições quando essa distinção existir. Se não entende como uma opção altera a entrega, esclareça antes de usá-la como fundamento para uma decisão comercial.

Em campanhas de pesquisa, acompanhe a relação entre o que você oferece e as buscas que acionam anúncios. O Google orienta usar o relatório de termos de pesquisa para identificar buscas e possíveis exclusões. Esse relatório não deve ser presumido uma lista completa de toda consulta individual, e a interpretação precisa considerar as regras da campanha.

Entenda as métricas antes de comparar números

Impressões representam exibições; cliques representam interações de clique conforme a definição utilizada. Alcance, quando disponível, se relaciona às pessoas ou contas alcançadas segundo o relatório. Evite comparar métricas com nomes parecidos sem verificar o que cada painel considera e qual período está sendo observado.

CTR é a relação entre cliques e impressões no escopo escolhido. CPC é o custo médio por clique considerado. CPM expressa custo por mil impressões. Esses indicadores ajudam a analisar distribuição e resposta, mas não comprovam lucro. Um clique barato pode não levar à ação comercial desejada.

CPA é custo por ação definida, que precisa estar identificada. Um custo por cadastro não equivale automaticamente a custo por cliente. ROAS relaciona receita atribuída aos anúncios com gasto de mídia dentro do critério utilizado. Receita atribuída e lucro são medidas diferentes, e o painel não revela sozinho todos os custos do negócio.

Faça uma conta de resultado com seus custos

Considere um exemplo ilustrativo: uma campanha consome R$ 400 de mídia e tem R$ 2.000 em vendas atribuídas no acompanhamento. O ROAS calculado com esses valores é 5. Isso não significa R$ 1.600 de lucro, pois mercadorias, tributos, taxas, embalagem, frete e outras despesas ainda precisam ser considerados.

Se os custos variáveis desses pedidos somam R$ 1.300, restam R$ 700 antes da mídia. Depois dos R$ 400, restam R$ 300 antes de produção, gestão e despesas fixas ainda não incluídas. O mesmo ROAS pode corresponder a resultados diferentes quando a estrutura de custos muda.

Esses números não são metas nem recomendação de investimento. Servem para organizar a leitura. Considere cancelamentos, devoluções e prazos de recebimento conforme sua operação. Para aprofundar a análise, consulte como saber se um anúncio está dando lucro.

Leia atribuição com cuidado

Uma cliente pode conhecer a marca por indicação, ver um anúncio e comprar depois de pesquisar. Diferentes ferramentas podem atribuir crédito de formas distintas, considerando janelas, interações e dados disponíveis. Por isso, números de plataformas diferentes não devem ser somados automaticamente como vendas adicionais.

Compare relatórios com pedidos e registros internos. Documente o período, a definição de conversão e o critério de receita. Uma diferença merece investigação antes de concluir que uma ferramenta está totalmente errada. O objetivo é construir uma visão útil, reconhecendo limites de identificação e atualização.

Atribuição também não demonstra, sozinha, quantas compras deixariam de existir sem a campanha. Essa é outra pergunta, que pode exigir desenhos de teste mais específicos. Para começar, mantenha definições consistentes e evite afirmar causalidade absoluta a partir de um painel que apenas distribui crédito entre interações.

Acompanhe o teste sem alterar tudo ao mesmo tempo

Antes de ativar, registre hipótese, oferta, destino, orçamento e critérios de revisão. Nos primeiros acompanhamentos, confira problemas objetivos: anúncio reprovado, link quebrado, cobrança ou evento incoerente. Corrigir uma falha operacional é diferente de mudar uma estratégia inteira porque um dia teve desempenho fraco.

Quando fizer ajustes, anote data e motivo. Tente preservar uma comparação compreensível, sem mudar público, oferta, página e mensagem simultaneamente quando isso impedir o aprendizado. O volume necessário e o tempo de observação dependem do contexto; um número fixo de dias não garante uma conclusão válida.

Se o teste não produz dados suficientes, reconheça a limitação. Não é obrigatório declarar sucesso ou fracasso ao encerrar o período. A próxima decisão pode ser corrigir a oferta, melhorar medição, observar mais ou interromper. O importante é que a escolha tenha relação com evidências e capacidade financeira.

Inclua atendimento e entrega na avaliação

Em serviços, acompanhe solicitações qualificadas, orçamentos e contratos. Se há muitas mensagens e poucas propostas, examine clareza do anúncio e encaminhamento comercial. Se propostas são feitas e não fecham, outros fatores podem estar envolvidos. Separar etapas evita atribuir todo resultado ao custo da mídia.

Em produtos, confira disponibilidade, prazo, separação e ocorrências. Uma campanha pode gerar interesse e esbarrar em frete inesperado ou tamanho indisponível. Esses problemas precisam aparecer no registro. Investir mais antes de entender o caminho pode ampliar o mesmo obstáculo e o trabalho de atendimento.

Conecte a rotina ao planejamento de marketing da empresa. Anúncios fazem parte de um processo que inclui oferta, informação, compra e experiência. A primeira campanha deve ajudar a aprender sobre esse conjunto, além de distribuir uma mensagem.

Exemplo de primeiro teste para uma loja virtual

Imagine uma loja que deseja anunciar uma bolsa já disponível. A empreendedora confirma material, medidas, fotos e saldo. Define uma hipótese: pessoas interessadas precisam compreender melhor o espaço interno antes de comprar. Prepara uma demonstração fiel e revisa a página para que a mesma informação possa ser consultada sem depender do vídeo.

Ela escolhe um canal, um limite de investimento e um período de revisão compatível com o orçamento. Configura a ação desejada e testa o registro. Antes de ativar, percorre anúncio, página, carrinho e confirmação. Depois, acompanha gasto, dúvidas e pedidos, incluindo ocorrências que possam ter interferido na compra.

Se as visitas aumentam, mas surgem dúvidas sobre entrega, o próximo ajuste pode ser esclarecer frete e prazo. Se a compra está registrada de forma incoerente, a prioridade é corrigir medição. O exemplo é fictício e não garante resultado; mostra como uma campanha pode gerar uma decisão mais específica do que simplesmente “investir mais”.

Exemplo de primeiro teste para serviços

Considere uma empresa que atende uma região e vende um serviço com escopo definido. Antes de anunciar, ela esclarece o que está incluído, quem pode contratar e quais informações são necessárias para elaborar a proposta. A mensagem apresenta esse contexto e encaminha para uma página ou atendimento preparado.

No registro interno, a empresa distingue contatos recebidos, solicitações compatíveis, propostas enviadas e contratos. Assim, consegue observar se o anúncio atrai pessoas fora da região ou se a dúvida aparece na etapa de orçamento. Um grande número de conversas não deve ser interpretado automaticamente como aquisição de clientes.

Se o ciclo comercial for longo, a revisão precisa respeitar essa característica. Um contrato fechado semanas depois pode ter várias interações anteriores. Guarde o histórico sem forçar uma atribuição perfeita. O aprendizado inicial pode estar na qualidade das solicitações e no funcionamento do encaminhamento, além da receita efetivamente confirmada.

Use um registro curto para organizar o aprendizado

Uma ficha pode reunir objetivo, hipótese, oferta, público, canal, orçamento e período. Acrescente responsável, alterações e resultados observados. Diferencie fato de interpretação: “o formulário não enviou” é diferente de “o público não gostou”. Essa distinção ajuda a corrigir um problema concreto sem alterar toda a campanha por suposição.

Anote também condições externas ao anúncio: estoque esgotado, mudança de preço, indisponibilidade de agenda ou demora de resposta. Elas podem afetar o resultado comercial. Se ficam fora da análise, a mídia recebe crédito ou culpa por algo ocorrido em outra etapa. O registro deve representar o caminho completo.

Na revisão, escolha entre manter, ajustar, interromper ou observar mais. Explique o motivo e defina a próxima verificação. Uma decisão pode ser pequena, como corrigir uma informação e repetir o teste. O objetivo é acumular conhecimento útil, sem produzir mudanças apenas para demonstrar atividade no painel.

Evite atalhos que dificultam a avaliação

Não copie orçamento e público de outra empresa como se fossem adequados ao seu caso. Estrutura, custos, oferta e histórico podem ser diferentes. Use referências para formular perguntas, não para substituir sua análise. Um resultado divulgado sem contexto não informa quanto foi gasto no total nem o que aconteceu depois da venda.

Desconfie de interpretações baseadas em uma única métrica. Cliques, mensagens e ROAS precisam de contexto e definições. Um relatório pode parecer positivo e ainda deixar custos relevantes de fora. Também não trate ausência de vendas em um intervalo curto como prova definitiva de que o canal não funciona para o negócio.

Evite aumentar orçamento para compensar um destino quebrado ou uma oferta incompreensível. Corrija primeiro o que impede o teste de responder à hipótese. Se os recursos disponíveis não comportam mais observação, interromper pode ser uma decisão coerente. Aprender com limites é parte do planejamento, não uma obrigação de manter a campanha ativa.

Quando buscar apoio para a campanha

Ajuda profissional pode ser útil quando faltam tempo, conhecimento técnico ou condições para configurar medição e interpretar resultados. Antes de contratar, defina responsabilidades e acesso às informações. Pergunte como serão apresentados custos, mudanças e aprendizados, sem aceitar apenas um relatório de métricas que você não consegue relacionar ao negócio.

Combine escopo de produção, gestão, página e atendimento. Nem toda contratação inclui todas essas partes. Entender os limites evita esperar que uma pessoa resolva tarefas que continuam sob responsabilidade da empresa. Mantenha controle dos ativos e uma rotina de revisão com linguagem compreensível.

Você pode delegar execução sem abandonar a decisão comercial. A empresa precisa informar margem, disponibilidade e capacidade para orientar a campanha. Um painel bem configurado não conhece sozinho todos os compromissos do caixa. A parceria funciona melhor quando operação e divulgação compartilham informações relevantes.

Faça a última conferência antes de ativar

Leia o anúncio como alguém que não conhece a empresa. A pessoa entende o que está sendo oferecido e encontra as condições no destino? Confira também datas, região e disponibilidade. Uma revisão feita em outra tela ou por alguém que não produziu o material pode revelar ambiguidades que passaram despercebidas durante a criação.

Depois, confirme o valor configurado e o limite planejado para o teste. Verifique quem receberá avisos e quem pode interromper a veiculação se houver problema. Organize o acompanhamento de cobrança e resultados em horários possíveis. Ativar e deixar de olhar por um período incompatível com o orçamento aumenta a dificuldade de agir sobre erros.

Por fim, registre a versão inicial do teste. Guarde mensagem, destino, hipótese e condições para não depender da memória ao revisar. Se algo mudar, anote o motivo. Essa referência ajuda a comparar o planejado com o executado e a explicar por que o próximo passo será manter, corrigir ou interromper a ação.

Comece com uma pergunta e um limite claros

Antes de ativar, confirme oferta, destino, objetivo, orçamento, medição e atendimento. Depois, acompanhe o caminho e registre alterações. Esses cuidados não garantem venda, mas tornam o teste mais compreensível e ajudam a evitar investimento sem critério. Uma primeira campanha pode ensinar onde melhorar a oferta e a experiência.

Tráfego pago para iniciantes faz mais sentido quando é tratado como parte de uma estratégia de negócio. Escolha uma ação possível, preserve recursos para cumprir compromissos e avalie resultados com definições consistentes. Amplie quando houver motivo e capacidade, mantendo clareza sobre o que os números mostram e o que ainda precisa ser investigado. ✨

24/10/2026 0 comentários
0 FacebookTwitterPinterestEmail
Posts Recentes
Posts Antigos

SOBRE MIM

SOBRE MIM

Thaís Cristina

31 anos, canceriana, mãe, esposa e mais mil coisas. CEO e cofundadora da DevRocket, uma agência especializada em marketing, tecnologia e soluções para e-commerce, tenho formação em Análise e Desenvolvimento de Sistemas e MBA em Marketing Digital, unindo visão estratégica, experiência prática e olhar empreendedor para ajudar negócios a crescerem no digital.

À frente do blog Dia de CEO, compartilho aqui, conteúdos sobre marketing, estratégia, vendas, gestão e bastidores reais do empreendedorismo, com uma linguagem simples, direta e aplicada à rotina de quem vive os desafios de empreender todos os dias.

Categorias

  • E-commerce e Vendas Online (75)
  • Estratégia Empresarial (31)
  • Ferramentas e Tecnologia (19)
  • Finanças para Negócios (29)
  • Gestão e Bastidores de CEO (53)
  • Marketing Digital (56)
  • Maternidade Real (31)
  • Instagram
  • Youtube
  • Email
  • Tiktok

@2026 - Todos os direitos reservados. Projetado e desenvolvido DevRocket


Voltar ao Topo
Dia de CEO – Thaís Cristina
  • Marketing Digital
  • Vendas Online
  • Finanças para Negócios
  • Estratégia Empresarial
  • Bastidores de CEO
  • Maternidade Real
  • Ferramentas e Tecnologia