
A venda foi aprovada, o produto já está na embalagem e a transportadora chega em uma hora. É nessa hora que aparecem as dúvidas sobre nota fiscal para e-commerce. Qual documento acompanha o pedido? A nota já foi autorizada? O endereço do comprador é o mesmo da entrega? Se a operação depende dessas respostas no momento da coleta, um erro de cadastro pode atrasar o envio e deixar o cliente sem uma previsão confiável.
Para uma loja que vende mercadorias físicas, a NF-e, modelo 55, é o documento a considerar na configuração fiscal, especialmente para remessas interestaduais. O documento cabível depende do tipo de operação, da unidade federativa, do enquadramento do vendedor e do destinatário. Se o negócio vende serviços, o ponto de partida é a NFS-e. Para emitir com regularidade, organize os dados dos produtos, confirme as regras com a contabilidade, teste o emissor e vincule a autorização fiscal à liberação da expedição.
Este guia acompanha o pedido desde a confirmação da compra até a devolução. Os exemplos servem para montar o processo da loja. Para definir códigos, tributos e documentos específicos, use as regras do estado do estabelecimento que realiza a operação e a orientação aplicável ao seu regime. Fontes oficiais consultadas em 20 de novembro de 2026.
Qual nota fiscal usar no e-commerce?
Comece identificando o que o cliente comprou e como a operação será realizada. Uma loja vende um produto e remete uma mercadoria. Uma empresa que presta um serviço on-line registra outra espécie de operação. Já um negócio que fornece um produto e cobra por um serviço relacionado precisa validar o tratamento dos dois itens. O nome exibido no checkout ajuda a entender a oferta, mas o documento fiscal deve refletir o que foi de fato vendido ou prestado.
| Documento | Papel na operação | O que conferir |
|---|---|---|
| NF-e, modelo 55 | Documento fiscal eletrônico usado em operações com mercadorias | Estabelecimento emissor, itens, destino e autorização |
| NFC-e, modelo 65 | Documento fiscal de consumidor, conforme a operação admitida | Regras estaduais para a venda e a entrega |
| NFS-e | Documento fiscal eletrônico da prestação de serviços | Atividade, tomador e emissor aplicável |
| DC-e | Declaração de conteúdo eletrônica para transportes em hipóteses específicas | Se o remetente e a remessa podem usar o documento |
Uma venda realizada pela internet pode terminar em retirada no balcão, entrega no mesmo estado ou despacho para outro estado. A escolha do documento precisa considerar esse caminho. Em São Paulo, por exemplo, uma consulta tributária da Sefaz trata da possibilidade de NFC-e em operações internas de varejo com entrega em domicílio, nas condições descritas no caso. Use o exemplo para entender por que o estado e a operação importam. Para a sua loja, confirme a norma vigente e as condições do envio antes de configurar o modelo padrão.
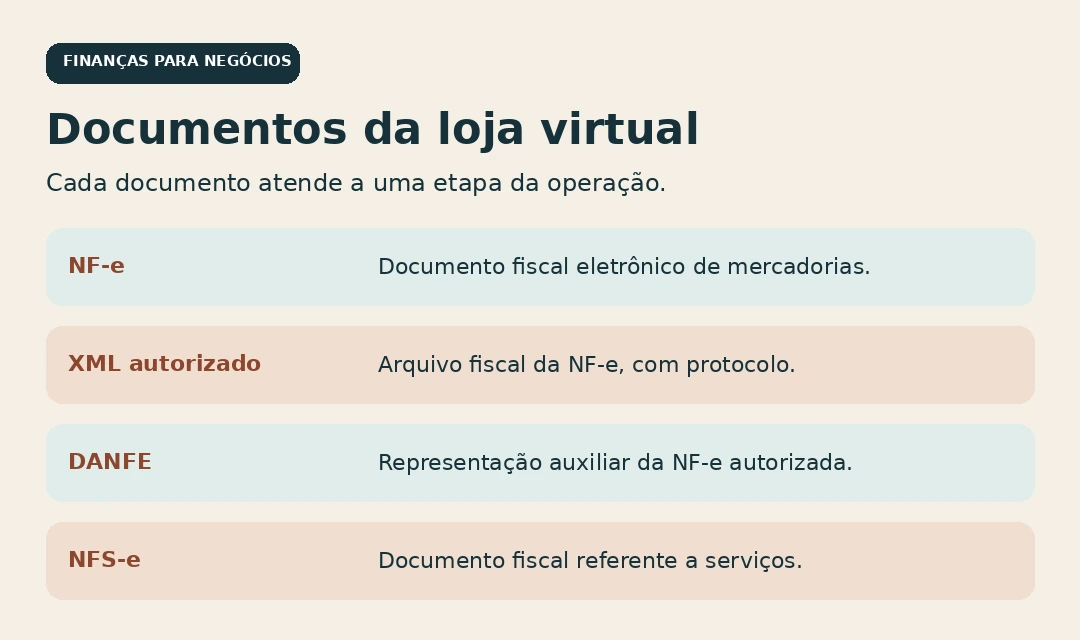
Qual é a diferença entre NF-e, XML e DANFE?
A NF-e existe em formato eletrônico. O XML reúne os dados fiscais estruturados e, depois da autorização, deve ser guardado com o protocolo correspondente. O DANFE, Documento Auxiliar da Nota Fiscal Eletrônica, apresenta informações da NF-e em formato legível e contém a chave de acesso. Na expedição, aplique o formato de DANFE admitido para a operação e as exigências do operador logístico. Para consulta e guarda fiscal, preserve o arquivo autorizado e os eventos associados. A distinção é explicada no Portal Nacional da NF-e.
Uma confirmação de pedido, um recibo da plataforma ou uma etiqueta de transporte têm outras funções. A confirmação diz ao cliente o que ele comprou. A etiqueta encaminha o volume ao destino. Para documentos fiscais, a equipe precisa consultar o retorno do ambiente autorizador e o registro vinculado ao pedido. Se é possível gerar uma impressão mesmo antes da autorização, o processo de expedição deve exigir a confirmação fiscal antes de liberar a caixa.
MEI precisa emitir nota fiscal na loja virtual?
Para o microempreendedor individual, a Resolução CGSN nº 140/2018 estabelece dispensa geral nas vendas e prestações a consumidor final pessoa física. Quando o destinatário da mercadoria tem CNPJ, a regra geral exige a emissão pelo MEI, com a exceção prevista para quando o destinatário emite nota fiscal de entrada. Em serviços para tomador inscrito no CNPJ, há obrigação de emitir o documento. Para emissão solicitada pelo cliente e para remessas de mercadorias, confirme o procedimento aplicável à sua situação.
Em 2026, a Receita Federal divulgou a possibilidade de utilizar a Declaração Anual Simplificada do MEI, ou DASN-SIMEI, como documento fiscal eletrônico em operações destinadas ao consumidor final pessoa física, no contexto da reforma tributária. Para a loja virtual, ainda é preciso verificar o que documenta a circulação da mercadoria no seu caso e o que o canal de venda exige. A declaração anual tem função própria na rotina do MEI e a expedição precisa de um procedimento definido antes da coleta.
Um marketplace pode exigir a chave da nota para liberar a etiqueta ou aceitar determinada modalidade de envio. Confirme quem é responsável pela emissão, em que momento o documento entra no fluxo e como a plataforma trata devoluções. Para decidir se você pode operar como MEI e quais obrigações entram no calendário do negócio, veja também o guia de como abrir MEI em 2027.
Quando a declaração de conteúdo eletrônica pode ser usada?
A DC-e documenta o transporte em hipóteses em que a legislação admite a declaração de conteúdo, sem exigência de documento fiscal próprio para aquela remessa. A Sefaz de São Paulo orienta que a DC-e substitui a declaração anterior em papel e explica as restrições aplicáveis. Os Correios informam que a adoção da DC-e nas hipóteses previstas começou em abril de 2026. A primeira pergunta é se a declaração cabe à remessa, antes de verificar como emiti-la.
Em comunicado de outubro de 2026, os Correios detalharam a validação do cadastro de contribuintes do ICMS para emissão da DC-e a partir de 2 de novembro. Se o remetente for identificado como contribuinte, a emissão poderá ser bloqueada. Para um MEI que vende mercadorias, confirme sua situação na Sefaz, o documento exigido naquela saída e a forma de entrega. Essa verificação evita descobrir uma pendência depois de prometer o despacho ao cliente.
O que configurar antes da primeira emissão
Cadastro do estabelecimento e acesso ao emissor
Confira o CNPJ que aparece como vendedor, a inscrição estadual quando aplicável e a situação do estabelecimento na Sefaz. Verifique se é necessário credenciamento e qual forma de assinatura digital o emissor exige. Dependendo do estado e da categoria, pode existir ferramenta pública com requisitos específicos. Se a loja usa um ERP, confira quem mantém credenciais e certificados, quem troca os acessos quando vence o prazo e qual contato pode resolver uma falha no dia da expedição.
Se você tem mais de um estabelecimento, descubra qual deles realiza a venda e de onde sai o produto. Um estoque próprio, um centro de distribuição de terceiro e uma operação de fulfillment podem ter processos diferentes. Documente com a contabilidade quais dados do emitente e do local de saída precisam alimentar o ERP. A escolha do estabelecimento deve estar clara antes de importar pedidos de vários canais.
Produtos e regras fiscais do catálogo
Monte a ficha do item com SKU, descrição, unidade comercial e classificação fiscal. A NCM classifica a mercadoria. O CFOP identifica o tipo de operação, como uma venda ou devolução, de acordo com suas características. Campos como CST ou CSOSN e CEST, quando aplicáveis, dependem da tributação e da mercadoria. Para parametrizar, leve ao responsável fiscal a descrição completa do produto, sua composição ou função quando relevante e a nota do fornecedor. Uma ficha genérica dificulta a validação.
Se dois produtos têm o mesmo nome na vitrine, confira se as diferenças importam para o cadastro. Um kit pode reunir itens de naturezas diferentes. Uma variação de cor pode trocar apenas o SKU, enquanto uma mudança de composição pode exigir nova análise. Se o fornecedor muda a informação fiscal ou se a loja passa a importar um item, revise o cadastro antes de incluir o produto na emissão automática. A ficha que vende bem precisa apontar para a configuração fiscal certa no ERP.
O destino também influencia os campos da operação. Liste as rotas reais da loja, incluindo vendas internas e interestaduais, remessas para consumidor final, vendas a empresas e devoluções. Para cada cenário, peça que a contabilidade confirme o conjunto aplicável de códigos, tributos e informações complementares. Isso é mais preciso do que copiar uma configuração de outra loja que vende em estados ou regimes diferentes.
Dados do comprador e do endereço
Mapeie os dados que saem do checkout e chegam ao emissor. Verifique nome ou razão social, CPF ou CNPJ conforme a operação, endereço e campos exigidos quando o destinatário for contribuinte. Quando o comprador e o destinatário da entrega forem diferentes, confirme se e como o local de entrega deve ser informado. Um pedido de presente é um bom teste: a nota precisa refletir a operação enquanto a etiqueta deve levar a encomenda ao local combinado.
Defina um procedimento para corrigir dados antes de emitir. Se o cliente pedir mudança por mensagem, atualize o cadastro do pedido e verifique se o ERP recebeu a alteração. Se a NF-e já tiver sido autorizada, encaminhe a correção ao responsável fiscal antes de imprimir outro DANFE ou liberar o pacote. Limite o acesso aos dados de clientes às pessoas que precisam deles para a venda, a emissão ou a entrega.
Como emitir a nota fiscal do pedido, passo a passo
- Confira o pedido recebido. Revise os itens, quantidades, valores, descontos, frete e dados do comprador. Verifique se o pedido está liberado para separação conforme a regra da loja.
- Aplique a regra fiscal da operação. Use a configuração validada para o estabelecimento, o tipo de venda e o destino. Quando surgir um cenário novo, revise a regra antes de transmitir.
- Transmita ao ambiente autorizador. O emissor envia a NF-e e recebe o retorno. Identifique se a nota foi autorizada, se houve rejeição ou se o resultado ainda precisa ser consultado.
- Vincule o documento ao pedido. Registre a chave de acesso e guarde o XML com protocolo. Disponibilize ao destinatário os documentos aplicáveis pelo canal previsto no processo.
- Libere a expedição. Confira o DANFE no formato aceito para o envio, quando aplicável, e associe a etiqueta e o rastreio ao pedido correto.
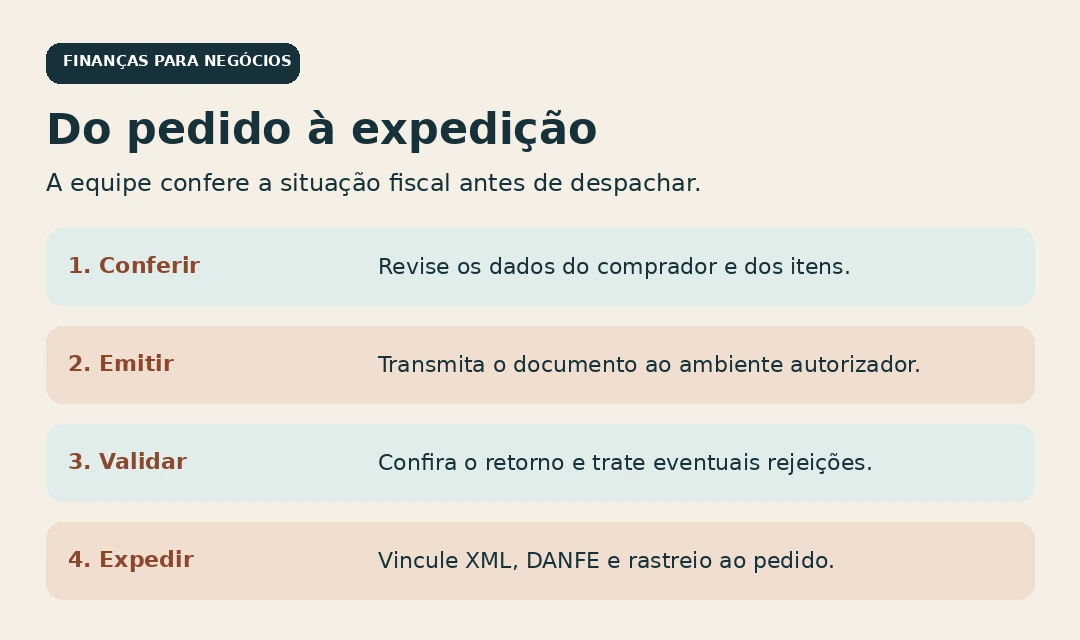
Imagine uma loja de papelaria de São Paulo que envia um kit para uma consumidora de Minas Gerais. Antes do despacho, a loja confere o endereço de entrega, o estabelecimento que vai emitir e os itens importados para o ERP. Aplica a regra que já foi validada para esse produto e esse destino, transmite a NF-e e verifica a autorização. Em seguida, vincula o XML e o DANFE ao pedido, confere a etiqueta e separa as caixas para a coleta. Se o retorno fiscal mostrar uma rejeição, o pedido mantém o status de pendente enquanto a causa é corrigida.
Se a operação usa um ERP, decida em qual sistema começa cada ação. O pedido pode entrar pela loja ou pelo marketplace, a nota pode ser autorizada por um emissor integrado e o rastreio pode vir da transportadora. Garanta que o mesmo código do pedido permita localizar todos esses registros. Veja como esse tipo de integração entra na operação no guia sobre loja virtual no Bling.
Como lidar com rejeição, cancelamento e devolução
Quando a Sefaz rejeita a emissão
Abra o retorno do emissor e anote o código e a mensagem. Confira se a causa está no cadastro do emitente, nos dados do destinatário, no produto ou na regra fiscal selecionada. Corrija a origem da informação quando possível. Se o cadastro na loja envia um CEP inválido a cada venda, mudar apenas a nota resolve um pedido e deixa o problema para os próximos. Depois de corrigir, confira o status e use o procedimento de retransmissão previsto no emissor. O Portal Nacional da NF-e orienta a consultar a situação do documento na Sefaz autorizadora ou no portal.
Se houve demora de resposta ou indisponibilidade, consulte a situação antes de repetir a emissão como se fosse uma nova venda. A transmissão pode ter sido recebida mesmo que o ERP ainda não mostre o resultado. Combine com o suporte do emissor quando e como acionar uma modalidade oficial de contingência, se aplicável. Atualize a promessa de despacho quando a expedição depender de uma autorização que segue pendente.
Quando o pedido é cancelado antes do despacho
Confira se a nota chegou a ser autorizada. Se já existe uma NF-e autorizada, verifique prazo e condições de cancelamento na legislação aplicável, inclusive se houve circulação da mercadoria. Depois de transmitir o evento, consulte se foi aceito e salve o protocolo. Atualize também o status do pedido, o estoque e o estorno, quando houver. Um cancelamento no painel comercial é uma etapa do processo. O evento fiscal precisa ser acompanhado no emissor.
Uma Carta de Correção Eletrônica, a CC-e, atende a determinados erros em notas já autorizadas. Campos que afetam o imposto ou mudanças que impliquem trocar o remetente ou o destinatário exigem outro tratamento. Quando uma informação importante estiver incorreta, envie ao responsável fiscal a chave, o campo e a situação da mercadoria. O Manual de Orientação do Contribuinte descreve como funcionam os eventos do documento eletrônico.
Quando o produto já foi enviado ou voltou para a loja
Uma devolução envolve movimentação de mercadoria e pode exigir um documento próprio com referência à venda original. Registre se houve devolução total, parcial ou recusa da entrega. Confira quem é o comprador, se ele emite documento de devolução e como a loja deve registrar a entrada ou retorno. O regime, o estado e o caso concreto influenciam o procedimento. Uma venda com dois itens em que só um volta deve permitir identificar a quantidade devolvida e os valores correspondentes.
Integre atendimento, financeiro e estoque. Ao receber o pacote, registre o estado do produto e a data da chegada. Confira qual item volta ao estoque e qual deve ficar separado para inspeção. Lance o estorno ou a troca e mantenha o histórico ligado à chave da venda. Quando o repasse do marketplace já caiu, acompanhe em qual período a plataforma desconta o valor. O artigo sobre organização financeira quando o dinheiro nunca sobra mostra como reconciliar esse tipo de diferença no caixa.
Como automatizar a emissão sem perder controle dos pedidos
Comece com um grupo pequeno de operações conhecidas. Teste um pedido comum, outro com desconto, uma entrega interestadual e um caso com devolução parcial, conforme os cenários que a loja atende. Se o emissor oferecer ambiente de homologação, use-o para testar a integração antes de autorizar documentos reais. Depois, acompanhe os primeiros casos em produção e confira o que chegou ao sistema da transportadora e ao atendimento.
Defina quem resolve as exceções. A equipe da expedição pode conferir volumes e bloquear uma coleta. O atendimento confirma dados do comprador. A contabilidade orienta a regra fiscal. Se ninguém acompanha as pendências entre sistemas, os pedidos podem aparecer como prontos para envio mesmo quando a nota ainda está em análise. Um painel simples com número do pedido, motivo, próxima ação e responsável ajuda a decidir o que vai ser resolvido antes da próxima coleta.
Cuide também da guarda dos arquivos. Salve XML autorizado, protocolos e eventos em local em que seja possível pesquisar por data, número de pedido e chave de acesso. Verifique se o ERP permite exportar em lote e se o arquivo exportado continua acessível caso a loja mude de sistema. Defina com a contabilidade o prazo de guarda aplicável e com quem fica a responsabilidade de enviar ou recuperar documentos de um período.
No fechamento, compare o total das vendas, os documentos autorizados e os valores recebidos. Para uma venda de R$ 180 com uma comissão de R$ 24, a plataforma pode repassar R$ 156 antes de outros ajustes. O valor creditado no banco atende à conciliação do caixa. A nota deve refletir os valores da operação segundo as regras fiscais aplicáveis. Registre taxas, fretes e estornos no controle adequado para que o valor do repasse não seja confundido com o valor vendido. Se você vende em marketplace, veja também como considerar taxas, impostos e lucro na precificação.
A reforma tributária tem calendário próprio para documentos eletrônicos. A Receita Federal mantém um cronograma de implementação, e o Portal Nacional da NF-e publica as versões das notas técnicas. Peça ao fornecedor do emissor a versão em produção e as datas de implantação que se aplicam ao seu regime e ao seu documento. Teste o impacto nos pedidos da loja antes de alterar as configurações fiscais em massa.
Como revisar a emissão em operações com mais de um canal
Uma loja que vende no próprio site e em dois marketplaces pode receber o mesmo produto com identificadores diferentes. Antes de ligar os canais ao emissor, relacione cada anúncio ao SKU interno. Se um anúncio reúne três unidades e outro vende uma unidade avulsa, teste como as quantidades e os valores são importados. Compare o que o cliente viu no checkout, o que o estoque separou e o que chegou ao documento fiscal. Esse teste encontra erros que passam despercebidos quando a conferência olha apenas para o total em reais.
Verifique também se mais de uma integração tenta emitir a nota do mesmo pedido. Um exemplo é a loja configurar emissão automática no ERP e também ativar uma rotina fiscal do marketplace para os mesmos pedidos. Defina qual sistema inicia a emissão em cada canal e de que forma o outro recebe a chave e o status. Se houver uma falha na sincronização, teste a recuperação consultando o número do pedido e a situação fiscal antes de autorizar um novo documento.
Em operações com expedição por terceiros, confirme quais movimentos a loja precisa registrar além da venda ao consumidor. A remessa para armazenagem, a movimentação de estoque e o retorno de itens podem ter tratamento próprio. Pergunte ao operador quem fornece os dados de cada movimento, em que prazo ficam disponíveis e como visualizar divergências de quantidade. Guarde a documentação relativa à venda e às remessas com referências que permitam reconstituir o caminho do produto. Consulte a contabilidade antes de replicar para o fulfillment a regra usada no estoque próprio.
Cupons e frete merecem um teste por canal. Separe o desconto concedido pela loja dos valores financiados pela plataforma e veja como cada um aparece nos relatórios do pedido e do repasse. Se o cliente paga frete, identifique quem cobra esse valor e qual informação chega ao emissor. Leve à contabilidade os exemplos reais que o sistema exporta para validar os campos fiscais. Uma regra automática precisa receber os dados necessários até quando o cliente combina cupom, frete promocional e pagamento parcelado.
Para acompanhar o processo, escolha indicadores que levem a uma ação. Conte quantos pedidos tiveram rejeição fiscal, quantos ficaram esperando dados do cliente e quantos perderam o horário de coleta por pendência de nota. Se um mesmo motivo afeta vários pedidos, corrija o cadastro ou a regra que gera o problema. Se são casos diferentes, organize a fila pela data de despacho e pelo responsável por cada ação. Em dia de campanha, reserve um horário para conferir os pedidos pendentes antes do corte da transportadora.
Por fim, compare os totais dos canais com o relatório fiscal do período. Procure pedidos com pagamento aprovado sem emissão quando ela era exigida, documentos autorizados ligados a pedidos cancelados e devoluções registradas em um sistema só. Mantenha a chave de acesso junto do número do pedido e da referência do canal. Quando surgir uma diferença, essa ligação ajuda a descobrir se o problema está no cadastro, na sincronização ou no evento fiscal que ainda precisa ser tratado.
Dúvidas sobre nota fiscal para e-commerce
Posso mandar só o comprovante do pedido?
O comprovante confirma a compra ao cliente. Quando a operação exige documento fiscal, use o modelo aplicável e confira a autorização. Organize a comunicação de modo que o comprador consiga localizar tanto os detalhes do pedido quanto o documento fiscal disponibilizado.
O marketplace emite a nota no lugar da loja?
Depende do arranjo. Uma plataforma pode oferecer emissão integrada ou exigir o envio da chave. Verifique qual CNPJ figura como vendedor e emitente, quais operações ficam a cargo do marketplace e como a loja acessa os arquivos autorizados. Essa definição vale também na devolução e no fechamento mensal.
Uma entrega para outro estado usa a mesma regra de uma venda local?
O destino pode mudar a classificação da operação e o tratamento fiscal. Na configuração, separe as rotas internas e interestaduais e confirme com a contabilidade os campos aplicáveis a cada uma, conforme o produto, o estabelecimento e o destinatário.
Posso usar NFS-e para o envio de um produto físico?
A NFS-e documenta prestação de serviços. Se sua oferta inclui uma mercadoria que será transportada e um serviço, confirme como cada operação deve ser documentada. A equipe de expedição precisa saber qual documento se refere ao volume enviado.
O que conferir antes da próxima coleta
Escolha um pedido real e percorra o fluxo inteiro. Confira os dados do comprador, o cadastro dos itens, a regra fiscal aplicada, o retorno da autorização e o documento associado à etiqueta. Depois, simule o que aconteceria se a compra fosse cancelada antes do envio ou se apenas um item voltasse. Anote em qual sistema cada etapa acontece e quem responde pela exceção. Essas informações permitem corrigir o ponto que mais atrasa a emissão antes que ele apareça em uma fila inteira de pedidos.
